📌 この記事が30秒でわかる!3行まとめ
- 日本ファルコムは2026年9月期の予想を売上高43億円・営業利益28億円(営業利益率は約65%)に上方修正し、各利益が過去最高を更新する見通しです。
- 配当60円は普通配当30円と記念配当30円の合計で、記念配当を除く利回りは約1.15%(2026年10月7日終値2,600円基準)なので、毎年60円が続くとは限りません。
- 10月8日の通常取引は未確認で、前夜のPTSは2,880円でした。上昇材料と注意点を、強気・標準・弱気の3パターンで確認できます。
日本ファルコム(3723)は2026年10月7日、2026年9月期の業績予想を上方修正し、売上高43億円・営業利益28億円と過去最高を見込むと発表しました。配当は期末60円に引き上げられましたが、うち30円は「軌跡シリーズ1,000万本突破」の記念配当です。10月8日の株価は、前夜の私設取引(PTS)で2,880円まで上昇しましたが、通常取引の値動きは確認が必要です。この記事では、好材料と注意点を同じ重さで整理します。
日本ファルコムが業績予想を大幅上方修正
まず結論から整理します。 2026年10月7日の取引終了後に出た発表は、「業績予想の修正」と「配当予想の修正」の2本です。10月8日はこの2つを市場が初めて織り込む日になります。
修正前と修正後を比較
公式IR(2026年10月7日付)の数字を並べます。
| 項目 | 修正前 | 修正後 | 増減 | 前期実績(2025年9月期) |
|---|---|---|---|---|
| 売上高 | 36億円 | 43億円 | +7億円 | 26億1,200万円 |
| 営業利益 | 22億円 | 28億円 | +6億円 | 13億4,000万円 |
| 経常利益 | 22億円 | 28億円 | +6億円 | 13億6,400万円 |
| 当期純利益 | 15億円 | 19億円 | +4億円 | 9億300万円 |
今年の期初計画は売上高26億円・営業利益13億円でした。5月13日にまず売上高を36億円へ引き上げ、今回さらに43億円にした形です。期初計画と比べると、売上高は約1.65倍、営業利益は約2.15倍になります。
過去最高益更新へ
売上高・営業利益・経常利益・当期純利益の4つがすべて過去最高を更新する見通しです。前期との比較は、私が次の式で計算しました。
- 売上高:43億円 ÷ 26.12億円 − 1 = 約+64.6%
- 営業利益:28億円 ÷ 13.40億円 − 1 = 約+108.9%
- 純利益:19億円 ÷ 9.03億円 − 1 = 約+110%
株主にとっての意味は、「一時的な黒字」ではなく、利益の水準そのものが一段上がったことです。ただし、この水準が来期も続くかどうかは、会社が次期予想を出していない以上、現時点では分かりません。
なぜこれほど業績が伸びた?
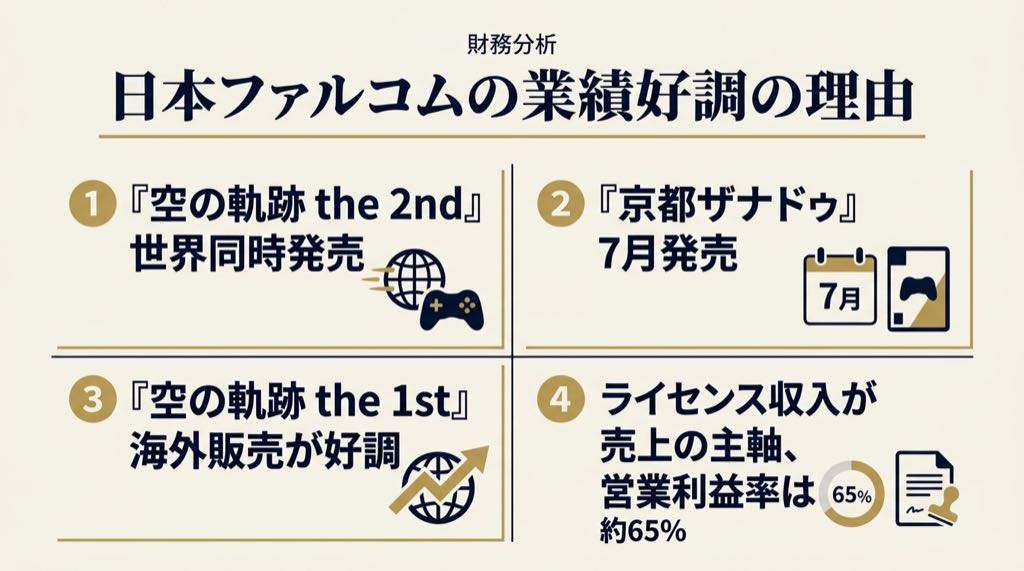
会社が挙げた理由は3つです。『空の軌跡 the 2nd』の販売が堅調だったこと、2026年7月16日に日本・アジア地域で発売した『亰都ザナドゥ -桜花幻舞-』が堅調だったこと、そして2025年9月発売の『空の軌跡 the 1st』のグローバル販売が引き続き好調だったことです。
空の軌跡
『空の軌跡 the 1st』は2025年9月に発売されたリメイク作です。『the 2nd』は2026年9月17日に世界同時発売されました。報道によると、Steamでは発売時に最大同時接続プレイヤー数が1万人を超え、ユーザーレビューの好評率は『the 1st』で95%、『the 2nd』で96%と伝えられています(2026年10月7日時点の報道)。
注目したいのは、業績を押し上げた主役が「新作」ではなく「過去の名作のリメイクの世界展開」だという点です。IP(作品の権利)が古くても、新しい機種や海外市場で売れ直すという構造が、数字に表れています。
京都ザナドゥ
『亰都ザナドゥ -桜花幻舞-』は、7月16日に日本・アジア地域で発売されました。会社は「堅調」としていますが、販売本数は公表されていません。したがって、この作品がどの程度寄与したかは、数字では分かりません。
国内・海外販売
2026年9月期の第3四半期累計(2025年10月〜2026年6月)では、売上高22億300万円のうち、ライセンス部門が19億900万円、製品部門が2億9,400万円でした。ライセンス部門の割合は私の計算で約87%です。
ライセンス部門には、『空の軌跡 the 1st』『零の軌跡』『碧の軌跡』『創の軌跡』『黎の軌跡II』などの海外版が含まれます。つまり、収益の中心は自社で売る製品より、海外などで販売される作品から得るライセンス収入です。ただし、Steam・Nintendo Switch・PlayStation別の内訳や、パッケージとダウンロードの比率は、今回の公表資料では確認できませんでした。数字を持たない項目は、推測で埋めません。
高い営業利益率の理由
今回の予想値から営業利益率を計算します。
- 今期予想:28億円 ÷ 43億円 = 約65.1%
- 前期実績:13.40億円 ÷ 26.12億円 = 約51.3%
ゲーム大手と比べても異例の水準です。理由として考えられるのは、売上の約9割近くがライセンス収入であることです(これは私の考察で、会社の説明ではありません)。ライセンス収入は、パッケージの製造や流通にかかる費用が小さい傾向があります。開発費の会計処理の詳しい点は、決算短信と有価証券報告書で確認が必要です。
もう1点、私が計算した結果として、第3四半期累計と通期予想の差から、7〜9月の3か月だけで売上高が約21億円、営業利益が約15.4億円と読み取れます(43−22.03、28−12.58)。この3か月に『京都ザナドゥ』と『空の軌跡 the 2nd』の発売が重なっています。1四半期に利益が集中しているため、四半期ごとの変動が大きい会社だと分かります。
配当60円へ大幅増配
普通配当はいくら?
公式IRでは、2026年9月期の期末配当予想は次のとおりです。
| 区分 | 修正前の予想 | 修正後の予想 | 前期実績(2025年9月期) |
|---|---|---|---|
| 普通配当 | 10円 | 30円 | 10円 |
| 記念配当 | なし | 30円 | 10円 |
| 合計 | 10円 | 60円 | 20円 |
普通配当は、業績が過去最高を更新する見通しであることを受けて、10円から30円に引き上げられました。
記念配当30円とは?
「軌跡」シリーズの世界累計販売本数が1,000万本を突破したことを記念した、1回限りの上乗せです。日本ファルコムは、2024年9月期にも「軌跡シリーズ800万本突破」と20周年の記念配当を出しています(2024年の報道)。節目ごとに記念配当を出す姿勢は見えますが、毎年の約束ではありません。
60円は来年も続く?
60円がそのまま続くと考えるのは慎重に。 記念配当30円は節目の記念であり、同じ条件が来期に再び揃う保証はありません。来期の配当は、次期の業績予想や配当予想が出てから判断する必要があります。
配当利回りと配当性向を計算してみた
2026年10月7日の終値2,600円と、同日夜のPTS価格2,880円で、利回りを計算しました。
| 基準 | 2,600円(10/7終値) | 2,880円(10/7夜PTS) |
|---|---|---|
| 60円ベース(記念配当を含む) | 約2.31% | 約2.08% |
| 30円ベース(普通配当のみ) | 約1.15% | 約1.04% |
配当性向は、純利益19億円を発行済株式数1,028万株で割ったEPS(1株利益)約184.8円を使うと、60円で約32.5%、30円で約16.2%です。自己株式の有無で多少ずれる可能性があり、あくまで目安です。
「高配当株になった」と言い切るのは早いでしょう。記念配当を除くと利回りは1%台前半で、配当だけを目的に買う水準とはいえません。一方、自己資本比率が約94.6%(Yahoo!ファイナンス、2026年10月7日時点)と財務が厚いことは、増配余力を考える材料になります。
軌跡シリーズ1000万本突破はどれほど大きい?
シリーズの歴史
「軌跡」シリーズは、2004年発売の『英雄伝説 空の軌跡』から始まった長寿シリーズです(2024年に20周年の記念配当が出ています)。累計は2024年時点で800万本突破、その後900万本を超え、2026年10月7日に1,000万本突破が発表されました。報道によると、2024年から約2年で200万本増えた計算です。突破の正確な月日や、本数の国内外内訳は公表資料では確認できませんでした。
海外展開
近年の特徴は、Steam、Nintendo Switch、PlayStationなど複数の機種で、世界同時に展開していることです。『the 1st』『the 2nd』はいずれも全世界同時発売です。海外比率は公表されていないため、本記事では数字を示しません。
IP価値
1,000万本というIPは、リメイクや移植、続編、海外版ライセンスを繰り返し収益化できる資産です。実際に今期は、過去作の再展開が利益を押し上げました。
ただし、会社が公表していない将来売上を、私が予想することはしません。見るべきなのは、次の3点です。
- 新作・リメイクの発売時期が公表されるか
- ライセンス部門の売上が、次期以降も高水準を保つか
- 発売が特定の時期に集中していないか
10月8日の日本ファルコム株はどう動いた?
先にお断りします。 本記事の確認時点(2026年10月8日)では、東証の通常取引の始値・高値・安値・出来高は取得できませんでした。PTSの数字と終値を混同しないよう、分けて書きます。
寄り付き
確認できているのは次の2つです。
- 2026年10月7日の東証終値:2,600円(高値2,615円、安値2,582円)
- 2026年10月7日夜のPTS:始値2,890円、高値3,050円、安値2,850円、23:58時点で2,880円(終値比+280円、+10.77%)
PTSは夜間の私設取引で、東証の通常取引とは別物です。寄り付きの価格がPTSと同じになる保証はありません。
出来高
夜間PTSの出来高は12,100株(23:58時点)でした。通常取引の出来高は未確認です。ストップ高の有無やギャップアップの内容、寄り天(寄り付き直後が高値になること)の有無は、10月8日の取引終了後に確定します。
投資家が注目した材料
株価の動きを断定はできませんが、市場で意識された可能性がある材料は次のとおりです。
- 業績予想の上方修正(営業利益22億→28億円)
- 配当予想の修正(10円→60円)
- 軌跡シリーズ1,000万本突破
- 好材料が出た後の「材料出尽くし」による利益確定売り
どの要因がどれだけ効いたかは、外からは判定できません。
日本ファルコム株は今から買うのは遅い?
売買を勧めることはしません。3つのシナリオで、投資家が確認すべき点を整理します。
強気シナリオ(上昇材料)
- 『空の軌跡』シリーズの世界販売が、発売後も長く続く
- 新作やリメイクがヒットする
- 海外のライセンス収入が増える
- 営業利益率60%台が維持される
確認したいのは、四半期ごとのライセンス部門の売上と、次期の業績予想の水準です。
標準シナリオ
今期の好業績をある程度維持しつつ、成長率は落ち着く展開です。今期の営業利益は、発売が重なった結果という面があります。次期の利益水準がどこに着地するかを、決算で確認したいところです。
弱気シナリオ(注意したいリスク)
- 上方修正が株価に織り込み済みで、材料出尽くしになる
- 新作の販売が失速する、または発売が延期される
- 開発費が増える
- 記念配当30円がなくなり、配当が減る
- 発売が特定の四半期に偏り、業績の振れ幅が大きくなる
確認したいのは、次の発売計画、記念配当が剥落しても配当方針が維持されるか、そして出来高を伴った下落になっていないか、の3点です。
PER・PBR・配当利回りから現在株価を見る
2026年10月7日の終値2,600円と、発行済株式数1,028万株から計算しました。
| 指標 | 数値 | メモ |
|---|---|---|
| 時価総額 | 約267億円 | 2,600円×1,028万株 |
| PER(今回の予想純利益19億円ベース) | 約14.1倍 | 2,600円÷EPS約184.8円 |
| PBR | 約2.34倍 | Yahoo!ファイナンス、10/7時点 |
| 配当利回り(60円) | 約2.31% | 記念配当を含む |
| 配当利回り(30円) | 約1.15% | 普通配当のみ |
| 自己資本比率 | 約94.6% | Yahoo!ファイナンス |
Yahoo!ファイナンスの表示では、PERが17.27倍、配当利回りが0.38%となっていましたが、これは修正前の予想(純利益15億円、配当10円)に基づく数値とみられます。修正後の予想で計算し直すと、PERは約14.1倍まで下がります。
PTSの2,880円で計算すると、PERは約15.6倍、時価総額は約296億円です。過去5年間のPERレンジとの比較は、本記事の作成時点で確認できていないため、掲載していません。 「今回の好材料がどこまで織り込まれたか」は、PERの数字だけでは判断できず、来期の利益が今期並みを保てるかどうかに左右されます。
カプコン・コーエーテクモ・スクエニと比較
日本ファルコムは、時価総額が約267億円です。比較する3社とは規模が1桁から2桁違うため、単純比較はできません。比べたいのは規模ではなく、利益率の高さです。
| 項目 | 日本ファルコム | カプコン | コーエーテクモHD | スクウェア・エニックスHD |
|---|---|---|---|---|
| 時価総額 | 約267億円 | 約2兆3,708億円 | 約5,620億円 | 約1兆429億円 |
| 売上高 | 43億円(今期予想) | 1,953億円(2026年3月期) | 884億円(2026年3月期) | 2,977億円(2026年3月期) |
| 営業利益率 | 約65.1%(予想) | 約38.5% | 約42.0% | 約18.4% |
| 予想PER | 約14.1倍 | 32.0倍 | 18.0倍 | 33.0倍 |
| PBR | 約2.34倍 | 6.49倍 | 2.00倍 | 2.88倍 |
| 予想配当利回り | 約2.31%(60円) | 1.03% | 2.87% | 1.51% |
| 主力IP | 軌跡、イース | バイオハザード、ストリートファイター | 仁王、ぽこ あ ポケモン | ドラゴンクエスト、ファイナルファンタジー |
※他社の株価指標は、各情報サイトの直近値です(スクエニは10月6日、コーエーテクモは9月16日時点のデータ)。営業利益率は各社公表の売上高・営業利益から私が計算しました。決算期が違うため、横並びの厳密な比較ではありません。
日本ファルコムは売上が小さいのに営業利益率が突出して高く、PERは3社より低めに見えます。ただし、売上の振れ幅が大きく、1つの作品への依存度が高い小規模企業ならではのリスクがあります。PERの低さだけで割安と決めつけず、利益の持続性を見る必要があります。
今後注目したいイベント
次に何を見ればよいかを、公式に分かる範囲と過去の実績で整理します。
| 時期 | イベント | 確認ポイント |
|---|---|---|
| 2026年11月中旬ごろ(前期は11月12日発表) | 2026年9月期の本決算 | 実績が予想の43億円・28億円に着地したか、次期予想、来期の配当方針 |
| 2026年12月ごろ(前期は12月18日開催) | 定時株主総会 | 配当の決議、事業計画の説明 |
| 2027年2月ごろ(今期は2月13日発表) | 次期の第1四半期決算 | 発売の谷間での利益水準 |
| 時期未定 | 新作・リメイクの発表 | 『界の軌跡』以降の新作、『東亰ザナドゥ』シリーズ、イースの新作(開発中と報じられていますが、時期は未公表) |
本決算の日程は、現時点で公式に発表されたものを確認できていません。過去の実績をもとにした目安ですので、必ず公式IRで確認してください。
よくある質問
Q. 日本ファルコムはなぜ上方修正した?
『空の軌跡 the 2nd』と『亰都ザナドゥ -桜花幻舞-』の販売が堅調だったことに加え、2025年9月発売の『空の軌跡 the 1st』のグローバル販売が好調だったためです。売上高は36億円から43億円、営業利益は22億円から28億円に修正されました。
Q. なぜ株価が上がっている?
10月7日の夜のPTSでは2,880円まで上昇しましたが、理由を断定はできません。上方修正、増配、記念配当などが意識された可能性があります。通常取引の値動きは取引終了後に確認が必要です。
Q. 配当はいくら?
2026年9月期の期末配当予想は1株60円で、普通配当30円と記念配当30円の合計です。従来予想は10円、前期実績は20円でした。
Q. 60円配当は来年も続く?
続くとは限りません。60円のうち30円は、軌跡シリーズ1,000万本突破の記念配当です。来期の配当は、次期の業績予想や配当予想が出てから判断する必要があります。
Q. 記念配当とは?
通常の配当に上乗せされる、節目を祝う特別な配当です。日本ファルコムは、シリーズの累計販売本数の節目などで実施してきましたが、毎年の約束ではありません。
Q. 軌跡シリーズは何本売れた?
世界累計で1,000万本を突破したと、2026年10月7日に発表されました。2024年時点では800万本突破と報じられていました。
Q. 日本ファルコムの主力ゲームは?
「軌跡」シリーズが中心で、今期は『空の軌跡 the 1st』『the 2nd』が業績を牽引しました。ほかに『イース』シリーズや『東亰ザナドゥ』シリーズがあります。
Q. 次の決算はいつ?
2026年9月期の本決算は、前期の実績(2025年11月12日)から見て11月中旬ごろと考えられますが、確定日は公式IRで確認が必要です。
Q. 日本ファルコム株は高配当株?
60円ベースの利回りは約2.3%(2,600円基準)ですが、記念配当を除いた30円ベースでは約1.15%です。高配当株と断定するのは早いでしょう。
Q. 今から買うのは遅い?
遅い・早いは断定できません。好材料が株価にどこまで織り込まれたか、次期の利益水準が保たれるか、記念配当の剥落をどう見るかで判断が分かれます。判断はご自身で行ってください。
まとめ
日本ファルコムは、売上高43億円・営業利益28億円と過去最高を見込む上方修正を発表しました。営業利益率は約65%で、ライセンス収入が中心の高利益率な事業構造が背景にあります。
配当60円のうち半分は記念配当30円です。普通配当30円は業績を反映した増配ですが、記念配当は毎年続く前提では考えない方がよいでしょう。
上昇材料は、業績の上振れ、財務の厚み、1,000万本というIPの資産価値です。注意したいのは、材料出尽くし、発売時期の偏りによる利益の振れ幅、記念配当の剥落です。
次に見るのは、11月中旬ごろの本決算と、次期の業績予想・配当方針、そして新作の発表です。本記事は特定銘柄の売買を推奨するものではありません。株価は日々変動しますので、最新の情報を確認したうえで、投資判断はご自身で行ってください。
参考・出典
- 日本ファルコム「業績予想の修正に関するお知らせ」(2026年10月7日)
https://www.falcom.co.jp/ir-data/20261007_01 - 日本ファルコム「配当予想の修正(増配及び「軌跡シリーズ1,000万本突破」記念配当)に関するお知らせ」(2026年10月7日)
https://www.falcom.co.jp/ir-data/20261007_02 - Gamebiz「日本ファルコム、26年9月期通期業績予想を上方修正」
https://gamebiz.jp/news/433741 - Gamebiz「日本ファルコム、2026年9月期の期末配当予想を60円に上方修正」
https://gamebiz.jp/news/433744 - 電ファミニコゲーマー「日本ファルコム 第3四半期決算」
https://news.denfaminicogamer.jp/news/2608123b - AUTOMATON「『軌跡』シリーズ売上1000万本突破」
https://automaton-media.com/articles/newsjp/20261007-472283/ - Gamebiz「ファルコム、24年9月期の期末配当予想を20円に修正 記念配当を実施」
https://gamebiz.jp/news/392928 - Yahoo!ファイナンス「日本ファルコム(株)【3723】株価・株式情報」(2026年10月8日確認)
https://finance.yahoo.co.jp/quote/3723.T - Gamebiz「カプコン、26年3月期決算は売上高1953億円、営業利益752億円」
https://gamebiz.jp/news/425105 - Gamebiz「コーエーテクモ、26年3月期は経常益14%増の570億円」
https://gamebiz.jp/news/425092 - Gamebiz「スクエニHD、26年3月期決算は営業益34.9%増の547億円」
https://gamebiz.jp/news/425884
※本記事は執筆時点(2026年10月8日)の情報に基づく一般的な情報提供であり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身で行ってください。
【ご注意】本記事は一般的な情報提供を目的としたものであり、特定の銘柄の売買や投資を推奨・勧誘するものではありません。株式などの投資には価格変動等により元本割れとなるリスクがあります。投資に関する最終的な判断は、ご自身の責任で行ってください。