📌 この記事が30秒でわかる!3行まとめ
- 古野電気(6814)は、舶用事業の好調と為替前提の見直しで、2027年2月期の経常利益予想を170億円から220億円(約29.4%増)に上方修正しました。
- 年間配当は160円から210円に増える予定です(中間115円・期末95円)。配当性向は約39.0%で、2031年2月期には売上高1,800億円・営業利益率15%以上を目指します。
- 為替・部品価格・造船市況や、好材料の織り込みには注意が必要です。10月12日は東証休場のため、発表後の本格的な株価反応は10月13日以降に確認します。
【2026年10月12日 更新】この記事に、強気・中立・弱気の3つのシナリオ、GNSS・防衛関連の見方、日本アビオニクス・三菱重工業との関連事業ごとの比較、今後の注目イベント、よくある質問3問を追加しました。10月12日(月)は東証が休場のため、株価の反応は10月13日(火)以降に確認でき次第、追記します。
古野電気(6814)が通期予想を上方修正した主な理由は、主力の舶用事業の販売が想定を上回ったことと、円安方向へ為替の前提を見直したことです。年間配当は160円から210円に増える予定ですが、好材料が株価にどこまで織り込まれているかや、為替・部品価格のリスクも合わせて確認したいところです。
この記事は、2026年10月10日(土)時点で確認できた古野電気の公式IR資料をもとにした一般的な情報提供です。特定の銘柄の売買をすすめるものではなく、投資助言でもありません。株価や利回りは、確認した日時を添えて書いています。投資判断はご自身で行ってください。
古野電気の決算で何が発表された?
2026年10月9日(金)に、古野電気は2027年2月期の第2四半期(中間期)決算と一緒に、3つの発表をしました。通期業績予想の上方修正、年間配当の増配、そして2031年2月期の長期目標です。まずは数字を整理していきましょう。
通期業績予想の修正
通期(2026年3月〜2027年2月)の連結業績予想は、すべての項目で引き上げられました。
| 項目 | 前回予想 | 今回予想 | 修正率 | 前期実績(2026年2月期) |
|---|---|---|---|---|
| 売上高 | 1,485億円 | 1,580億円 | +6.4% | 1,406億円 |
| 営業利益 | 170億円 | 210億円 | +23.5% | 162億円 |
| 経常利益 | 170億円 | 220億円 | +29.4% | 183億円 |
| 純利益 | 130億円 | 170億円 | +30.8% | 167億円 |
| 営業利益率 | 11.4% | 13.3% | ― | 11.6% |
営業利益とは、本業でどれだけ稼いだかを表す利益です。経常利益は、そこに為替差益や受取利息などの本業以外の損益を加えたものです。
上方修正の幅は、経常利益で見ると前回予想の約29.4%増(170億円→220億円)です。ただし、前期の実績と比べると見え方が少し変わります。前期比は、売上高が約12.4%増、営業利益が約29.3%増、経常利益が約20.3%増で、純利益は約1.6%増(167億円→170億円)にとどまります。
純利益が伸びていない背景は、中間期の決算短信から読み取れます。前年の中間期は税金の調整で法人税等の負担が実質ほぼゼロ(35百万円)でしたが、今期は37億円ほど(3,789百万円)かかっています。経常利益は35.5%増なのに、中間純利益が2.4%減になっているのはこのためです。見出しの上方修正率だけでなく、前期との比較もあわせて見るのがおすすめです。
なお、10月6日には中間期の予想だけが先に引き上げられていました(経常利益100億円→137億円)。上期の好調さは、今回の発表前にすでに市場へ出ていた情報です。
年間配当210円への増配
年間配当の予想は、前回の160円から50円(約31%)増えて210円になりました。内訳は中間配当115円と期末配当95円です。くわしくは後半の配当の章で説明します。
長期成長目標の発表
同日、「2030年に向けた成長ストーリー」が公表され、2031年2月期に売上高1,800億円、営業利益率15%以上を目指す方針が示されました。こちらも後半で整理します。
なぜ古野電気は業績を上方修正した?
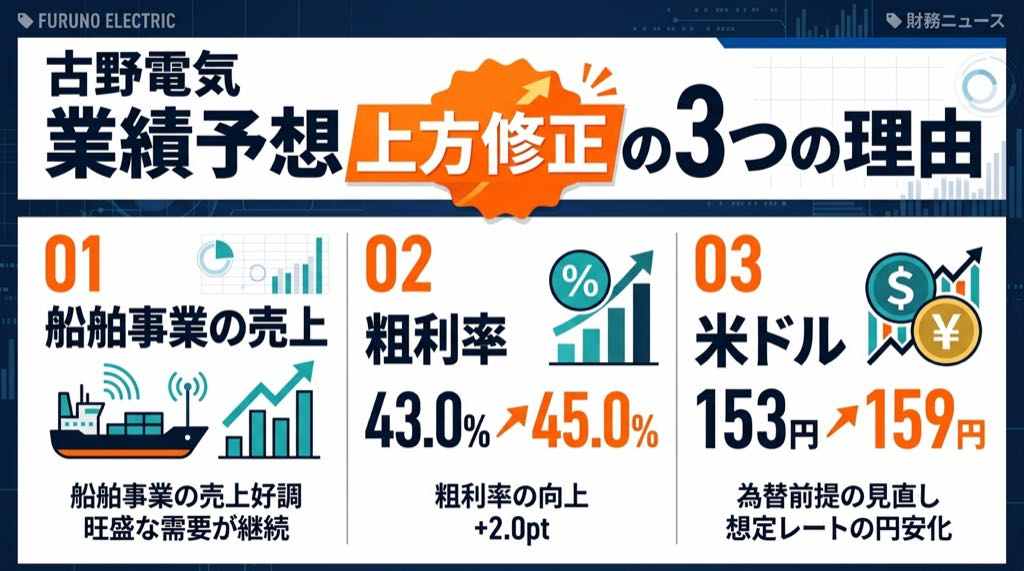
会社が示した修正の理由は、公式の発表で次のように書かれています。中間期の業績が前回予想を上回ったこと、部品価格の上昇による収益への影響は見込むものの、主力の舶用事業で販売が想定を上回って推移していることです。
舶用事業の好調
舶用事業は、船に載せるレーダーや魚群探知機、航海計器などを扱う、古野電気の中心事業です。2026年3〜8月の舶用事業は、売上高が678億円(前年同期比13.0%増)、セグメント利益は122億円でした。
地域ごとの売上高は、次のとおりです。
| 地域 | 売上高(中間期) | 前年同期比 | 主な要因 |
|---|---|---|---|
| 日本 | 134億円 | +7.6% | 商船向け機器が高水準 |
| 米州 | 81億円 | +2.0% | プレジャーボート向けの戦略商品 |
| 欧州 | 224億円 | +17.2% | 既存船向け機器と保守サービス、円安効果 |
| アジア | 200億円 | +16.8% | 中国の新造船向け機器が拡大 |
日本・中国・韓国の新造船向けの需要が強いこと、そして保守サービスの売上が国内外で増えていることが、公式資料でも触れられています。
産業用事業も売上高93億円(34.3%増)と伸びています。防衛装備品は33億円(94.4%増)で、受注残が高水準にあるため生産が増えている、と説明されています。
利益率改善の要因
売上高の伸び(中間期は16.4%増)より、営業利益の伸び(38.3%増)のほうが大きくなっています。これは、粗利率(売上に対する儲けの割合)が43.0%から45.0%に上がり、販売管理費の比率が29.5%から28.9%に下がったためです。
営業利益の増加分(35.6億円)の中身を、説明資料の数字から見てみます。
- 舶用事業の粗利増加:+52.0億円
- 産業用事業の粗利増加:+7.1億円
- 無線LAN事業の粗利増加:+4.7億円
- 販管費の増加:▲28.5億円(人件費▲7.6億円、経費等▲12.1億円、為替の影響▲8.8億円)
売り上げが増えて粗利が増えたことが大きく、研究開発や人への投資で販管費が増えても吸収できた、という構図です。
為替と部品価格の影響
為替は、利益に大きく効いています。説明資料では、中間期の為替による粗利への影響が+29.8億円、販管費への影響が▲8.8億円とされています。この2つを私なりに差し引きすると、為替の純効果は約+21億円で、営業利益の増加額35.6億円の約6割にあたります(21.0÷35.6=約59%)。これは公表された内訳をもとにした筆者の整理なので、会社が示した数字ではありません。
通期予想の為替の前提は、次のように見直されました。
| 通貨 | 前回の前提 | 今回の前提 | 前期実績 | 中間期の平均 |
|---|---|---|---|---|
| 米ドル | 153円 | 159円 | 150円 | 157円 |
| ユーロ | 183円 | 184円 | 169円 | 185円 |
もう一つ、部品価格の上昇も重要です。会社は、下期(9月〜2027年2月)に部品価格の上昇が利益を圧迫する前提を織り込んでいます。通期予想から中間期の実績を引くと、下期の営業利益は約81億円、売上高は約781億円で、営業利益率は約10.4%になります(8,134÷78,083)。中間期の16.1%と比べるとかなり低い水準です。部品価格の上昇や販管費の増加を、予想の段階でしっかり見込んでいると読むこともできます。一方で、予想どおりに進まなければ下振れにもなりうる、という点は頭に置いておきたいところです。
古野電気の株価は今後どうなる?
株価がどうなるかは、誰にも断定できません。ここでは、材料を条件つきで整理します。
株価は、2026年10月9日の終値が7,930円(前日比60円安)でした。時価総額は約2,529億円、会社予想ベースのPER(株価が1株利益の何倍かを示す指標)は14.75倍です。PBR(株価が1株あたり純資産の何倍かを示す指標)は2.81倍でした(松井証券、10月9日15:30時点)。年初来高値は8,900円(2026年1月16日)で、終値はそこから約10.9%下の水準です。
この終値が、今回の発表を織り込んだ後のものかどうかは、確認できていません。夜間のPTS(取引所外の私設取引)では、8,051円という表示もありましたが、これは東証の取引ではなく参考値です。発表を受けた東証での本格的な反応は、次の取引日以降に確認する形になります。
株価の上昇材料になりうるポイント
- 業績予想の上方修正:売上・各利益とも前回予想を上回り、営業利益と売上高は過去最高の更新を見込んでいます。
- 年間50円の増配:210円は前回予想より約31%多く、前期の160円からも増えています。
- 舶用事業の堅調な需要:新造船向けに加え、既存船向けの機器や保守サービスも伸びています。
- サービス事業の拡大:保守サービスなど、継続的に収益が見込める分野を伸ばす方針です。
- 長期成長目標の公表:2031年2月期の売上高1,800億円・営業利益率15%以上という道筋が示されました。
GNSS・防衛関連をどう見る?
GNSS(全球測位衛星システム)とは、GPSをはじめとする人工衛星を使った位置情報サービスの総称です。古野電気は、このGNSSの受信技術を、船だけでなく車や産業機器向けにも広げています。会社の区分では「ITS・GNSS」にあたり、2026年2月期の売上は88億円、2031年2月期の目標は115億円(約30.7%増)です。
防衛装備品は、55億円から110億円へ倍増が目標ですが、全体の売上に占める割合は2031年2月期の目標でも約6.1%(110÷1,800)です。「防衛関連株」として期待する人もいますが、業績の中心はあくまで舶用事業だと押さえておくと、見方がぶれにくくなります。
注意したい下落リスク
- 為替変動:円高になると、業績が下振れしやすくなります(後述の試算を参照)。
- 部品価格の上昇:下期の利益率を押し下げる要因として、会社自身も見込んでいます。
- 海運・造船市況の変化:新造船の需要が弱まると、舶用事業の販売に影響が出ます。
- 好材料の織り込み:すでに株価に反映済みなら、発表後に上がりにくい場合があります。
- 長期目標の未達:目標は計画であり、保証ではありません。
- 株式市場全体の調整:個別の好材料があっても、市場全体が下がると連れ安になることがあります。
為替の影響を、筆者が簡単に試算してみました。会社が示す為替感応度(2026年2月期の実績値)は、1円の円高あたり、ドルで営業利益0.9億円、ユーロで1.3億円です。仮に、今期の前提(ドル159円・ユーロ184円)から、長期目標の前提であるドル150円・ユーロ169円まで円高が進んだとします。営業利益の影響は、(159−150)×0.9+(184−169)×1.3=8.1+19.5=約27.6億円のマイナスです。営業利益は210億円から約182億円になり、売上も同様に試算すると約53億円減るため、営業利益率は約11.9%になる計算です。あくまで機械的な試算で、実際には価格改定や費用調整などで変わります。それでも、為替が利益にどれだけ効くかのイメージはつかめるはずです。
強気・中立・弱気の3つのシナリオ
株価の水準を当てにいくのではなく、「どんな条件がそろうとどうなりやすいか」を整理します。数字は、会社の今期予想と、記事内で示した為替感応度をもとにした機械的な試算です。
| シナリオ | 前提となる条件 | 業績・配当のイメージ | 注意点 |
|---|---|---|---|
| 強気 | 円安が続き、サービス事業の拡大と収益性の改善が計画より早く進む | 売上高1,580億円で営業利益率15%なら、営業利益は約237億円(1,580×0.15)。今期予想の210億円を上回る | 好材料の織り込みが進むと、業績が良くても株価が伸びにくいことがある |
| 中立 | 為替の前提(ドル159円・ユーロ184円)付近で推移し、会社予想どおり進む | 営業利益210億円、純利益170億円、年間配当210円(予想)を維持 | 上期の好調はすでに10月6日の中間期予想の修正で一部知られていた |
| 弱気 | 円高が進み、部品価格の上昇や造船市況の悪化が重なる | ドル150円・ユーロ169円まで円高が進むと、営業利益は約182億円、営業利益率は約11.9%になる計算(前述の試算) | 配当は業績に連動する考え方のため、利益が減れば増配の持続性にも影響する |
3つのシナリオのうち、どれになるかは断定できません。決算のたびに「前提が崩れていないか」を確認し、自分の投資期間に合う見方を選ぶのがおすすめです。
次の取引日で確認したいポイント
2026年10月12日(月)は東証が休場のため、10月9日の次の取引日は10月13日(火)です。次のような点を確認すると、状況を整理しやすくなります。
- 10月9日の終値(7,930円)と比べて、寄り付きがどう動くか
- 出来高が普段より増えているか
- 年初来高値(8,900円)に対する位置
- 証券会社のレポートで、業績予想や目標株価が見直されるか
- 為替(ドル円・ユーロ円)が前提の159円・184円と比べてどうか
年間210円配当は続く?
配当予想の内訳
| 区分 | 前期実績(2026年2月期) | 前回予想(4月9日) | 今回 |
|---|---|---|---|
| 中間配当 | 75円 | 80円 | 115円(決定) |
| 期末配当 | 85円 | 80円 | 95円(予想) |
| 年間合計 | 160円 | 160円 | 210円(予想) |
中間配当の115円は、2026年8月31日が基準日で、効力発生日(支払いが始まる日)は2026年11月10日です。つまり、すでに基準日を過ぎているため、10月以降に株を買う人は、この115円は受け取れません。今から買う場合に対象になるのは、期末配当の95円(予想)のほうです。期末の基準日は決算期末の2027年2月28日が通例ですが、正式な日程は会社の発表で確認してください。
会社の配当方針は、中期経営計画(2027年2月期〜2029年2月期)で掲げた「総還元性向40%相当」を安定的に実現できる経営基盤をつくることです。総還元性向とは、利益のうち配当と自社株買いにどれだけ回すかを示す割合です。
配当性向と利益水準
配当性向(利益に対する配当の割合)は、予想の1株利益537.80円に対して、年間配当210円で39.0%です(210÷537.80)。前期は30.2%、前回予想は38.9%でした。方針の40%相当に近い水準が、そのまま続いているイメージです。
年間配当の総額は、発行済み株式数(約3,189万株)で概算すると約67億円で、純利益予想170億円の約39%にあたります。
配当利回りは、2026年10月9日の終値7,930円で計算すると、年間210円なら2.65%(210÷7,930)になります。なお、株価サイトによっては利回りが2.02%と表示されていますが、これは旧予想の160円で計算した数字(160÷7,930)と同じです。サイトの更新状況によって差が出る場合があるので、ご自身で計算し直すと安心です。また、10月以降に買う人が受け取れる期末配当だけで見ると、95円÷7,930円で約1.20%になります。
減配リスクの確認
古野電気は、過去5期で配当が25円(2023年2月期)→60円→110円→160円→210円(予想)と、利益の拡大にあわせて増えてきました。ただ、配当は業績に連動する考え方です。ですので、業績が悪化すれば減配になる可能性もあります。確認したいのは、次の点です。
- 為替が大きく円高に動かないか
- 部品価格の上昇が想定以上でないか
- 自己資本比率(65.6%、2026年8月末時点)など財務の健全性が保たれているか
- 配当方針(総還元性向40%相当)が変わらないか
財務面では、自己資本比率が2026年2月末の63.2%から、2026年8月末には65.6%まで上がっています。
2031年2月期の成長目標は実現可能?
売上高1,800億円の目標
目標は「2031年2月期に連結売上高1,800億円」です。この前提の為替は、米ドル150円・ユーロ169円で、今期予想の159円・184円より円高側に置かれています。
前期実績1,406億円から見ると、5年間で年平均約5.1%の成長が必要です。今期予想の1,580億円からだと、4年間で年平均約3.3%です(1,800÷1,580を4年で割った計算)。為替の前提が保守的なので、今期の円安の追い風を除いた実力ベースの目標、と読むこともできます。
内訳(2026年2月期実績→2031年2月期目標)は、次のとおりです。
| 分野 | 2026年2月期 | 2031年2月期の目標 | 増加率 |
|---|---|---|---|
| 舶用事業 全体 | 1,214億円 | 1,500億円 | +23.6% |
| 商船 | 447億円 | 500億円 | +11.9% |
| サービス | 220億円 | 350億円 | +59.1% |
| プレジャーボート | 155億円 | 200億円 | +29.0% |
| 産業用事業 全体 | 192億円 | 300億円 | +56.3% |
| ITS・GNSS | 88億円 | 115億円 | +30.7% |
| 防衛装備品 | 55億円 | 110億円 | +100.0% |
営業利益率15%以上の目標
営業利益率の実績は、2023年2月期の1.7%から、5.7%、10.4%、11.6%(2026年2月期)と急速に改善してきました。今期予想は13.3%で、目標の15%以上までは、あと1.7ポイントほどです。売上1,800億円で15%なら、営業利益は270億円以上になります(今期予想210億円の約1.3倍)。
会社は、収益性向上の柱として、ソリューションへのシフトによる粗利率の改善、産業用分野のグローバル展開、サービス収益の拡大を挙げています。ROE(自己資本利益率)とROIC(投下資本利益率)も、15%以上が目標です。2026年2月期の実績はROE 20.7%、ROIC 15.5%なので、資本効率はすでに高い水準にあります。
成長分野と必要な投資
サービス事業は、220億円から350億円へ、約1.6倍が目標です。全体の売上に占める割合は、約15.6%(220÷1,406)から約19.4%(350÷1,800)に上がります。保守・修理や、船の運航を支えるデジタルサービスは、一度つながると継続的に収益が入りやすい「ストック型」の収益です。船の新造が減る時期にも、既存船の保守は残りやすいため、景気の波を和らげる役割も期待できます。
防衛装備品は、55億円から110億円へ倍増が目標ですが、売上全体に占める割合は小さいままです。2026年2月期で約3.9%(55÷1,406)、2031年2月期の目標でも約6.1%(110÷1,800)です。中間期の防衛装備品の売上33億円は、全社の売上799億円の約4.1%にあたります。防衛関連株として見るには比率がまだ小さく、舶用事業を中心とした会社に防衛が加わっている、という位置づけが近いです。
成長のために、会社は研究開発(中間期は34億円、前年同期比12.6%増)や人材、海外の営業・サービス体制への投資を続けています。その分、販管費が増えるため、売上が計画どおり伸びないと利益率の改善は遅れます。目標は「実現可能と断言できるもの」ではなく、為替や市況、投資の成果によって変わる計画だと理解しておくのが現実的です。
競合企業と比較すると?
事業構成の違い
古野電気と事業が重なる企業は、それぞれ事業構成が大きく異なります。そのため、PERやPBRを並べても、単純には優劣をつけられません。
- 日本無線:船舶用レーダーなどで競合する会社ですが、2018年8月に東証の上場を廃止し、日清紡ホールディングスの完全子会社になっています。株式としては直接比べられません。
- 東京計器(7721):船舶・港湾向けの機器と、防衛・通信機器を持つ会社です。船舶と防衛の両方に関わる点が近い企業です。
- 沖電気工業(6703):ATMなどの金融機器、公共・防衛向けのシステム、EMS(電子機器の受託製造)が主力で、船舶機器が中心の古野電気とは事業の中身が違います。防衛関連の事業を持つという点だけが共通します。
海外では、Garmin(米国)やKongsberg(ノルウェー)など、舶用電子機器の分野で競争する企業もあります。ただし、事業構成や会計基準が異なるため、この記事では数値の比較は載せていません。
収益性と成長性
| 項目 | 古野電気(6814) | 東京計器(7721) | 沖電気工業(6703) |
|---|---|---|---|
| 株価 | 7,930円 | 6,770円 | 2,616円 |
| 時価総額 | 約2,529億円 | 約1,156億円 | 約2,282億円 |
| PER(会社予想) | 14.75倍 | 20.61倍 | 12.61倍 |
| PBR | 2.81倍 | 2.22倍 | 1.24倍 |
| 配当利回り(サイト表示) | 2.02% | 0.71% | 2.48% |
| 主な事業 | 舶用電子機器が中心 | 船舶・港湾機器、防衛・通信機器 | 金融機器、公共・防衛、EMS |
数値はすべて2026年10月9日15:30時点(松井証券)のものです。古野電気の配当利回りは、増配前の旧予想(160円)で計算された表示で、新予想210円で計算すると2.65%になります。PERの計算に使う予想利益も、企業ごとに決算期や発表時期が違う点にご注意ください。
古野電気は、営業利益率が13.3%(予想)と高く、近年の成長スピードも速い会社です。一方でPBRは2.81倍と、沖電気工業より高めです。市場がすでに成長や収益性の改善を評価している、と見る人もいます。
日本アビオニクス・三菱重工業とは関連事業ごとに比べる
日本アビオニクス(6946)と三菱重工業(7011)は、古野電気と事業の中身が大きく異なります。そのため、株価指標を並べるだけでは優劣はつけられません。古野電気と重なる「防衛・船舶まわり」の部分だけを切り出して見るのがポイントです。
| 項目 | 古野電気(6814) | 日本アビオニクス(6946) | 三菱重工業(7011) |
|---|---|---|---|
| 株価(10/9終値) | 7,930円 | 6,780円 | 3,669円 |
| PER(会社予想) | 14.75倍 | 23.81倍 | 32.45倍 |
| PBR | 2.81倍 | 5.45倍 | 4.59倍 |
| 予想配当利回り(サイト表示) | 2.02%(新予想210円なら2.65%) | 0.22% | 0.79% |
| 年初来高値 | 8,900円(1月16日) | 9,000円(3月11日) | 5,208円(3月2日) |
| 古野電気と重なる分野 | 船舶機器、GNSS、防衛装備品 | 防衛関連の電子機器 | 防衛・造船関連など |
| 主力の違い | 舶用電子機器が中心 | 電気機器(防衛・産業用が中心) | 重工業の大手(エネルギー・防衛・航空など多分野) |
数値はいずれも2026年10月9日15:30時点(松井証券)のものです。古野電気は、PER・PBR・配当利回りのいずれも、日本アビオニクスや三菱重工業より低い水準でした。ただし、事業の規模や成長の期待、市況の影響の受け方が違うため、「割安」とは断定できません。
投資判断で比較したい指標
- 営業利益率(収益性)と、その改善が続くか
- 売上の伸びのうち、為替の影響を除いた部分
- 配当性向と、配当方針の継続性
- 自己資本比率などの財務の安定性
- 事業のうち、市況に左右されやすい部分とされにくい部分(サービス・保守など)の比率
今後の注目イベント
- 2026年10月13日(火):決算発表後、最初の取引日。寄り付きの動きと出来高を確認
- 2026年11月10日:中間配当115円の効力発生日(支払い開始日)
- 2027年1月8日:第3四半期決算の発表予定
- 2027年2月28日:期末配当95円(予想)の基準日(通例)
- 2027年4月9日:通期決算の発表予定
日程は会社の都合で変わる場合があります。最新の情報は、公式のIRカレンダーで確認してください。
古野電気は今買いなのか?
「買うべきか」の答えは、投資期間や目的によって変わります。ここでは、確認したいポイントだけをまとめます。
短期投資家が確認したいこと
短期では、好材料の「織り込み」と「値動き」が中心になります。10月13日以降の株価がどう動くか、10月9日の終値や年初来高値との位置関係、為替の変化、地合い(市場全体の雰囲気)を見ておきたいところです。決算発表後は、一度上がっても利益確定の売りで戻される例もあれば、時間をかけて上がっていく例もあります。どちらになるかは、事前には分かりません。
中長期投資家が確認したいこと
中長期では、業績と配当、そして長期目標の進み具合が中心です。サービス事業の売上が計画どおり増えているか、営業利益率が13%台を保てるか、為替に頼らず利益が伸びているかを、決算のたびに確認すると状況をつかみやすくなります。
判断を急がないためのチェック項目
- [ ] 自分の投資期間は短期か、中長期か
- [ ] 株価が下がった場合に、どこまで許容できるか
- [ ] 増配だけでなく、前期比の業績(純利益の伸びが小さい点など)も確認したか
- [ ] 為替が円高に動いたときの影響を理解したか
- [ ] 一度に買わず、買う時期を分けることも検討したか
- [ ] 公式のIR資料を、自分の目で確認したか
よくある質問
Q. 古野電気はなぜ上方修正した?
中間期の業績が前回予想を上回り、主力の舶用事業の販売が想定を超えて推移しているためです。為替の前提も、米ドル153円から159円に見直されました。部品価格の上昇は織り込んだうえでの修正です。
Q. 古野電気の年間配当はいくら?
2027年2月期の年間配当は、210円の予想です。内訳は中間配当115円(決定済み)と期末配当95円(予想)で、前回予想の160円から50円の増額です。
Q. 増配はいつから?
今期の配当から増えます。中間配当115円は基準日が2026年8月31日、効力発生日が2026年11月10日です。期末配当95円は、決算期末(2027年2月28日が通例)の株主が対象となる予定です。
Q. 配当利回りは何%?
2026年10月9日の終値7,930円で計算すると、年間210円で約2.65%です。株価サイトの2.02%という表示は旧予想の160円ベースの数字と一致します。これから買う人が受け取れる期末配当だけだと約1.20%です。
Q. 株価は今後上がる?
断定はできません。上方修正や増配は上昇材料になりうる一方、好材料の織り込みや為替・部品価格・市場全体の調整が下落要因になる可能性もあります。10月13日以降の値動きを確認するのが現実的です。
Q. 今から買うのは遅い?
遅いかどうかは、投資期間と目的によって変わります。10月9日の終値は年初来高値より約10.9%低い水準でした。ただし、発表の織り込み状況は確認できていないため、無理に急がず判断するのが安心です。
Q. 2031年の目標は?
2031年2月期に連結売上高1,800億円、営業利益率15%以上を目指す、というものです。ROEとROICも15%以上が目標で、前提の為替は米ドル150円・ユーロ169円です。
Q. 古野電気は防衛関連株?
防衛装備品も手がけていますが、売上全体に占める割合は小さい会社です。2026年2月期は約3.9%、2031年2月期の目標でも約6.1%で、主力は舶用事業です。
Q. 次の決算発表はいつ?
公式のIRカレンダーでは、第3四半期決算が2027年1月8日、通期決算が2027年4月9日の予定です。日程は変更される場合があります。
Q. 長期保有に向いている?
向き不向きは、投資の目的によって変わります。増配傾向や成長目標は魅力ですが、為替や船舶市況に業績が左右されやすい点も見逃せません。長期で持つ場合も、決算ごとに前提が崩れていないかを確認する姿勢が大切です。
Q. GNSSとは何?
GNSSは、GPSなど人工衛星を使った位置情報サービスの総称です。古野電気は受信技術を船や車、産業機器向けに展開しており、「ITS・GNSS」の売上は2026年2月期で88億円、2031年2月期の目標は115億円です。
Q. 東京計器との違いは?
どちらも船舶と防衛に関わりますが、古野電気は舶用電子機器が中心で、東京計器は船舶・港湾機器に加えて防衛・通信機器を持ちます。株価指標も異なるため、単純な優劣はつけず、事業ごとに比べるのがおすすめです。
Q. 為替の影響は?
円安は業績の追い風、円高は逆風です。会社が示す感応度は、1円の円高あたり、ドルで営業利益0.9億円、ユーロで1.3億円です。ドル150円・ユーロ169円まで円高が進むと、営業利益は約27.6億円減る計算になります。
まとめ
古野電気(6814)の上方修正は、舶用事業の好調と為替の前提見直しが主な理由でした。年間配当は160円から210円に増え、2031年2月期には売上1,800億円・営業利益率15%以上という長期目標も示されています。
- 上昇材料:上方修正、50円の増配、舶用の堅調な需要、サービス事業の拡大、長期目標の公表
- 注意材料:為替(円高)、部品価格の上昇、海運・造船市況、好材料の織り込み、長期目標の未達の可能性、市場全体の調整
- 確認したいこと:10月13日以降の株価の反応、2027年1月8日の第3四半期決算、為替の動き
- 気をつけたい点:利益の伸びのうち、為替の影響が大きい部分があること。純利益は前期比でほぼ横ばいの予想であること
投資判断はご自身で行ってください。
参考・出典
- 古野電気株式会社「連結業績予想及び配当予想の修正(増配)に関するお知らせ」(2026年10月9日)
https://www.furuno.co.jp/Portals/0/images/news/ir/pdf/2026/file01_20261009_001.pdf - 古野電気株式会社「2030年に向けた成長ストーリーおよび2031年2月期目標の設定について」(2026年10月9日)
https://www.furuno.co.jp/Portals/0/images/news/ir/pdf/2026/file01_20261009_002.pdf - 古野電気株式会社「2027年2月期 第2四半期決算説明資料」(2026年10月9日)
https://www.furuno.co.jp/Portals/0/images/ir/library/bs/setsumei_2027Q2.pdf - 古野電気株式会社「2027年2月期 第2四半期決算短信」(2026年10月9日)
https://www.furuno.co.jp/Portals/0/images/ir/library/bs/kessan_27d02kt.pdf - 古野電気株式会社「第2四半期(中間期)連結業績予想の修正に関するお知らせ」(2026年10月6日)
https://www.furuno.co.jp/Portals/0/images/news/ir/pdf/2026/file01_20261006_001.pdf - 古野電気株式会社 IRカレンダー
https://www.furuno.co.jp/ir/calendar/ - 松井証券 株価情報(古野電気・東京計器・沖電気工業、2026年10月9日15:30時点)
https://finance.matsui.co.jp/stock/6814/index - 松井証券 株価情報(日本アビオニクス、2026年10月9日15:30時点)
https://finance.matsui.co.jp/stock/6946/index - 松井証券 株価情報(三菱重工業、2026年10月9日15:30時点)
https://finance.matsui.co.jp/stock/7011/index
※本記事は執筆時点(2026年10月10日、2026年10月12日に一部更新)の情報に基づく一般的な情報提供であり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身で行ってください。
【ご注意】本記事は一般的な情報提供を目的としたものであり、特定の銘柄の売買や投資を推奨・勧誘するものではありません。株式などの投資には価格変動等により元本割れとなるリスクがあります。投資に関する最終的な判断は、ご自身の責任で行ってください。