📌 この記事が30秒でわかる!3行まとめ
- テルモはCSL Plasma社との契約解除で約975億円の損失を見込み、営業利益と当期利益の予想を約38%下方修正(2026年10月8日発表)。
- 損失のうち約720億円は現金を伴わない減損。調整後営業利益の予想2,745億円は据え置き。約255億円は概算で変わる可能性あり。
- 今後は中間決算(11月中旬の見込み)や移行状況に注目。投資判断はご自身で行ってください。
テルモが今期(2027年3月期)の営業利益予想を約38%引き下げたのは、主要取引先CSL Plasma社との供給契約の解除で、約975億円の損失を見込むためです。ただし、そのうち約720億円は現金が出ていかない減損損失で、本業の稼ぐ力を示す調整後営業利益の予想(2,745億円)は変えていません。今後の株価は、契約解除の移行の進み方と、損失額が動かないかを見ながら考えていくことになりそうです。
テルモが業績予想を大幅下方修正
2026年10月8日、テルモは「主要取引先との供給契約の解除に伴う損失等の計上、および2027年3月期通期連結業績予想の修正」を発表しました。この記事では、公式の適時開示(会社が投資家向けに出す公式のお知らせ)を一次情報として、数字を一つずつ整理していきます。
修正前後の比較
まずは、2027年3月期の通期予想がどう変わったかを表にまとめます。単位は億円です(会社発表の百万円単位を億円に換算)。
| 項目 | 前回予想(8月7日) | 今回修正(10月8日) | 増減率 |
|---|---|---|---|
| 売上収益 | 12,390 | 12,295 | -0.8% |
| 調整後営業利益 | 2,745 | 2,745 | 変更なし |
| 営業利益 | 2,575 | 1,600 | -37.9% |
| 親会社帰属の当期利益 | 1,931 | 1,200 | -37.9% |
| 基本的1株当たり当期利益 | 130.91円 | 81.35円 | - |
売上はほぼ変わらず、営業利益と当期利益だけが約38%減っています。見出しの「38%下方修正」は、この営業利益と当期利益の減少率(どちらも-37.9%)のことです。
ちなみに、前期(2026年3月期)の実績は、営業利益が1,763億円、当期利益が1,359億円でした。今回の修正後の予想(営業利益1,600億円、当期利益1,200億円)は、どちらも前期実績を下回る水準になります。前期比にすると、営業利益は約-9.3%、当期利益は約-11.7%です(私がPythonで検算しました。例:(1,600-1,763)÷1,763=約-9.3%)。
いつ発表された?
発表日は2026年10月8日です。ここで一つ注意があります。この記事の執筆時点では、この開示が取引時間中に出たのか、引け後(取引が終わった後)に出たのかを、公式資料からは確認できていません。そのため、10月8日の株価の動きを「発表の反応」と決めつけず、発表前の値動きと混ぜないように整理していきます。
なお、8月7日の時点では、アメリカの関税の還付や和解金の受け取りを反映して、業績予想を上方修正していました。つまり、8月に上げた予想を、2か月後に大きく下げた形です。この流れを知っておくと、今回の修正の重みが分かりやすくなります。
約975億円の損失はなぜ発生?
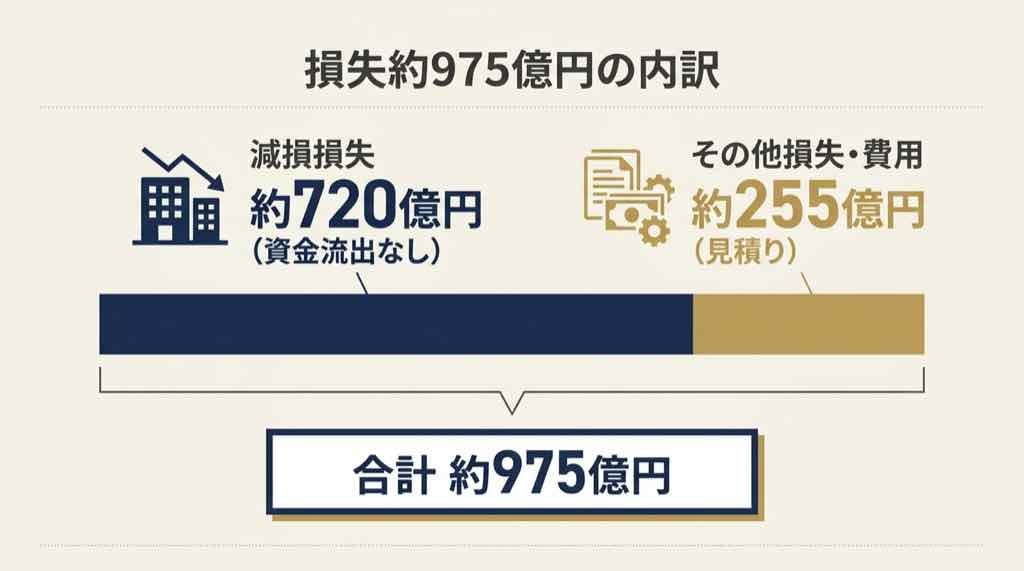
損失の中身は、大きく2つに分かれます。ここを混ぜてしまうと、「975億円が全部、現金で消える」という誤解につながるので、丁寧に見ていきましょう。
CSL Plasmaとの契約解除
テルモの完全子会社Terumo Blood and Cell Technologies(テルモBCT)は、2021年から、CSL Plasma社がアメリカで運営する血漿(けっしょう)採取センターに、原料血漿を採るためのシステムを供給してきました。血漿とは、血液から血球を除いた液体の部分で、医薬品の原料になるものです。
今回、この供給契約を、両社で決めた移行期間が終わったあとに解除することで合意しました。会社の説明では、解除に向けた手続きは、両社が合意した移行計画と移行期間に沿って進める、とされています。
契約が終わることで、テルモBCT関連事業の将来の収益計画を見直した結果、資産の価値が下がる分などを損失として計上することになりました。
約720億円の減損とは?
減損損失とは、持っている設備や技術が、当初の想定ほど利益を生まなくなったときに、帳簿上の価値を切り下げる会計処理のことです。実際にお金が外へ出ていくわけではなく、「帳簿の数字を下げる」処理です。
会社の発表では、約4.5億米ドル(約720億円)が、アメリカの生産拠点の製造設備、機械装置、製品技術などに係る減損損失で、現金支出を伴わない費用とされています。
その他の損失・費用
残りの約1.6億米ドル(約255億円)は、移行期間中に発生する事業損失、契約解除や事業再編に伴う費用などです。
ここで大切なのは、この255億円の中身が「いつ・どれだけ現金で出るのか」まで、公式資料には書かれていない点です。会社は、これらの金額が現時点の概算で、今後の契約交渉、移行条件、資産評価などで変わる可能性がある、としています。ですので、255億円の全額がすぐに現金で出ていく、と断定することはできません。
数字をそろえて検算してみる
ここまでの数字を、私なりにPythonで検算しました。
| 項目 | 計算 | 結果 |
|---|---|---|
| 損失の合計 | 720億円+255億円 | 975億円 |
| 減損の割合 | 720÷975 | 約73.8% |
| その他の割合 | 255÷975 | 約26.2% |
| 為替の目安 | 975億円÷6.1億米ドル | 約160円/米ドル |
| 時価総額に対する損失 | 975÷約34,179(10月8日時点) | 約2.9% |
損失の約74%は現金を伴わない減損で、残る約26%が事業損失や再編費用などです。また、損失の合計は、時価総額(約3兆4,179億円)の約2.9%にあたります。大きな金額ではありますが、会社全体の規模から見ると、このくらいの比率です。
調整後営業利益が据え置きなのはなぜ?
営業利益は2,575億円から1,600億円へ約975億円も下がったのに、調整後営業利益は2,745億円のままです。ここが一番ややこしいところだと思うので、順番に説明しますね。
会計上の利益との違い
調整後営業利益とは、会社が「事業の実力を見やすくするため」に、営業利益から一時的な項目などを除いて示す利益です。テルモの場合、会計上の営業利益(IFRSという国際的な会計ルールによる利益)から、特別な損失や費用などを調整したものと考えると分かりやすいです。
今回の約975億円の損失は、この「調整」の対象になっているため、調整後営業利益の予想は変わっていません。公式資料には、減損により将来の償却費(設備などの価値を少しずつ費用にする処理)が軽くなることで、約20億円の押し上げ効果を見込む、とも書かれています。一方で、9月30日に公表したArsenal Medical社の買収に伴い、研究開発費などで約20億円の費用を見込み、これも予想に織り込んだとされています。
ざっくり言うと、この2つの約20億円が打ち消し合う形で、調整後営業利益は据え置かれた、ということです。
本業への影響
では、「調整後が据え置きなら、本業は問題なし」と言えるのでしょうか。私は、そこまで単純には言えないと考えています。
- 良い面:今期の調整後営業利益の予想(2,745億円)は、前期実績(約2,194億円)を約25%上回る水準です。売上収益の修正も-0.8%にとどまり、今期の売上への影響は限定的に見えます。
- 気になる面:契約が解除されると、移行期間が終わったあとは、その取引先向けの売上がなくなります。会社は将来の収益計画を見直したと説明しており、来期以降の売上や利益への影響は、今回の資料だけでは見通せません。
つまり、「今期の調整後の数字は据え置き」でも、「来期以降の見通しは不透明」という二面があります。このあたりは、次の決算説明などで会社がどう語るかを確認したいところです。
10月9日のテルモ株価はどう動いた?
まず、10月9日の寄り付き前の時点で確認できた数字です。10月9日はまだ取引が始まっていないため、10月8日の終値を基準にします。
| 項目 | 数値 | 確認日時・出所 |
|---|---|---|
| 終値 | 2,308.5円 | 10月8日(東証)/Yahoo!ファイナンス |
| 前日比 | -118.5円 | 同上 |
| 出来高 | 約381万株 | 10月8日/同上 |
| 時価総額 | 約3兆4,179億円 | 10月8日/同上 |
| PER(予想) | 17.63倍 | 10月8日/同上 |
| PBR(実績) | 2.05倍 | 10月8日/同上 |
| 配当利回り(予想) | 1.56% | 10月8日/同上 |
| PTS(夜間取引)価格 | 2,190円 | 10月8日23:55時点/同上 |
(Yahoo!ファイナンスの表示を、10月8日23:55時点の更新分で確認。10月9日の取引開始後の数字は、この記事を更新する際に差し替えます。)
ここで、2つ注意したい点があります。
1つ目は、PER(予想)の17.63倍は、修正前の1株当たり利益(130.91円)をもとにした数字に見えることです。2,308.5円を130.91円で割ると、約17.6倍になります。修正後の予想1株当たり利益(81.35円)で計算し直すと、2,308.5÷81.35=約28.4倍になります。同じ株価でも、見る利益が変わると、割高か割安かの印象は大きく変わります。ただし、今回の利益は一時的な損失を含むため、調整後の利益で比べるなど、見る側の工夫も必要です。
2つ目は、発表前の値動きと発表後の値動きを混ぜないことです。10月8日の終値が下がっていても、それが今回の発表を受けたものとは限りません。PTSの2,190円は、終値より低い水準ですが、PTSは取引量が少なく、10月9日の通常の取引でその価格になるとは限りません。実際の反応は、10月9日の取引が終わってから確認する必要があります。
なお、10月1日には、アメリカの脳血管治療の技術を持つ会社の買収を発表したあと、一時2,351.5円まで上がっていました(Yahoo!ファイナンスの記載)。直近は値幅の出やすい状況が続いていたようです。
上昇材料と注意したい下落リスク
株価を考えるときは、プラス材料とマイナス材料の両方を見ておくことが大切です。
上昇材料として見られそうな点
- 調整後営業利益の予想が維持された:本業の稼ぐ力を示す数字を会社が変えなかった点は、安心材料と受け止める人もいそうです。
- 損失の約74%が現金を伴わない減損:手元のお金が一気に減る話ではない、という整理ができます。
- 血液・細胞技術分野の事業基盤:会社は、この分野を中核事業として経営資源を投じ続けると説明しています。血液センターや医療機関、細胞治療分野のお客様へのサービスを続ける方針です。
- ほかの医療機器事業の成長:テルモは心臓血管、メディカルケアソリューション、血液・細胞テクノロジーの3つの事業を持っています。ほかの事業が伸びれば、全体を支える可能性があります。
- 再編後の収益改善余地:減損で将来の償却費が軽くなる点など、事業を整理したあとに収益が改善する余地を見る人もいるかもしれません。
注意したい下落リスク
- 大口顧客との契約終了:移行期間が終わると、その取引先向けの売上がなくなります。
- 将来の売上減少:今回は今期の売上修正が-0.8%と小さいものの、来期以降の影響は今回の資料からは分かりません。
- 事業再編費用:約255億円の費用は概算で、増える可能性もあります。
- 追加減損の可能性:会社自身が、資産評価などによって金額が変わる可能性があるとしています。
- 為替変動:損失はドル建てが中心です。円とドルの動きによって、円換算の金額が変わる可能性があります。
- 市場期待の低下:8月に上方修正をしたばかりで、その後の大幅な下方修正は、期待を下げる要因になり得ます。
テルモ株は今から買うのは早い?
最初にお伝えしておくと、「今が買い時」「まだ待つべき」と、私が断定することはありません。ここでは、3つの見方を並べますので、ご自身の考え方に近いものを探してみてください。
強気シナリオ
減損が現金を伴わないこと、調整後営業利益が据え置かれたことを重く見る見方です。「大きな数字は一時的な損失で、事業の中身は崩れていない」と考えるなら、下方修正後の値動きを、押し目(上昇途中の一時的な下がり)の候補と見る人もいるかもしれません。ただし、この見方は、移行がスムーズに進み、追加の損失が出ないことが前提になります。
中立シナリオ
「今は材料待ち」とする見方です。損失の金額が概算で、契約解除後の売上への影響もまだ見えにくいため、次の決算や説明会で、移行計画や来期の見通しが語られるのを待ってから判断する、という考え方です。急いで決める必要はなく、確認できる情報が増えてから動く、という選び方もあります。
弱気シナリオ
大口顧客を失うことの影響が、来期以降の売上や利益に表れてくる可能性を重く見る見方です。追加の減損や再編費用が出たり、修正後のPERが約28倍と高めに見えたりする点を気にする人もいるでしょう。この場合は、慎重に見たいところです。
どのシナリオも、将来を確定できるものではありません。短期の値動きは、市場全体の動きや為替にも左右されます。投資の判断は、ご自身の資金や目的に合わせて行ってくださいね。
他の医療機器株と比較
テルモと同じ医療機器の分野で、よく比べられる3社と並べてみます。事業の中身がそれぞれ違うので、数字だけで「どちらが上」とは言えません。投資スタイルごとに見てみましょう。
| 項目 | テルモ(4543) | オリンパス(7733) | ニプロ(8086) | 朝日インテック(7747) |
|---|---|---|---|---|
| 主な事業 | カテーテル、血液・細胞関連機器、輸液関連など | 内視鏡を中心とした医療機器 | 透析関連、注射器などの医療機器、医薬品関連 | 血管治療用のガイドワイヤーなど |
| 株価(10月8日) | 2,308.5円 | 1,990円 | 約1,330円 | 3,374円 |
| PER(予想) | 17.63倍※ | 22.41倍 | 14.51倍 | 23.66倍 |
| PBR(実績) | 2.05倍 | 2.83倍 | 0.78倍 | 5.16倍 |
| 配当利回り(予想) | 1.56% | 1.51% | 2.41% | 1.48% |
| 時価総額 | 約3兆4,179億円 | 約2兆2,178億円 | 約2,281億円 | 約8,952億円 |
(10月8日時点のYahoo!ファイナンス表示。ニプロの株価は前日終値の表示から、各社の更新日時の差があります。※テルモのPERは修正前の1株当たり利益ベース。修正後で計算すると約28.4倍。)
事業構造の違いと見方
- テルモ:心臓血管、一般病院向けの医療用品、血液・細胞の3本柱です。今回の損失は、このうち血液・細胞分野のアメリカ事業に関わるものです。
- オリンパス:内視鏡が中心で、事業が比較的はっきりしています。今回のテルモのように1つの取引先の契約解除が焦点になる状況とは、性質が違います。
- ニプロ:透析など幅広い医療用品を手がけ、PBRは1倍を下回っています。配当利回りは4社の中で高めです。
- 朝日インテック:血管治療用の細い器具に強く、PERやPBRが高めです。成長への期待が株価に織り込まれている、と見ることもできます。
投資スタイルで整理すると、次のようになります。
- 配当や割安度を重視するなら、ニプロの数字が目を引きます(ただし事業内容やリスクは別に確認が必要です)。
- 成長への期待を重視するなら、朝日インテックのように指標が高い銘柄が候補に入ります。
- 事業の幅と規模を重視するなら、テルモやオリンパスを比べる、という見方があります。
これは銘柄を勧めるものではなく、見方の例です。数字は日々変わるので、最新の情報を確認してくださいね。
今後の注目イベント
テルモ株を見守るうえで、確認しておきたいイベントを整理します。日程は変わることがあるため、必ずテルモの公式IRで確認してください。
| 注目点 | 内容 | 確認の目安 |
|---|---|---|
| 次回決算 | 2027年3月期の第2四半期(中間)決算 | 11月中旬の見込み(公式IRで要確認) |
| 会社説明会 | 決算後の説明で、今回の損失や来期の見方がどう語られるか | 決算発表と同時期 |
| 追加の業績修正 | 損失の概算が変わった場合の再修正 | 開示があれば随時 |
| 契約解除の移行状況 | 移行計画に沿って進んでいるか | 決算資料・開示 |
| 新規顧客・新製品 | 血液・細胞分野で穴を埋める動きがあるか | 決算説明・ニュース |
| 次期の業績予想 | 来期(2028年3月期)の見通しの示され方 | 2027年5月ごろの通期決算 |
特に、次の決算で「約255億円の中身」や「移行期間の長さ」にどこまで触れられるかが、大きなポイントになりそうです。
まとめ
- 結論:テルモは、CSL Plasma社との供給契約の解除で約975億円の損失を見込み、営業利益と当期利益の予想を約38%引き下げました。一方、調整後営業利益は2,745億円のまま変えていません。
- 区別したい点:損失約975億円のうち、約720億円は現金を伴わない減損、約255億円は事業損失や再編費用などです。255億円の全額がすぐに現金で出ると決まったわけではありません。
- 上昇材料:調整後営業利益の維持、減損の割合、血液・細胞技術分野の事業基盤など。
- 注意材料:来期以降の売上への影響、追加の減損や費用、為替、市場の期待の低下。
- 次に確認したいこと:11月中旬ごろの中間決算、移行状況、次期の業績予想。
株価は、市場全体の動きにも左右されます。ここに書いたのは、公式資料にもとづく整理と、いくつかの見方の例です。投資判断は、ご自身で行ってくださいね。
よくある質問
Q. テルモ株はなぜ下がる可能性があるのですか?
CSL Plasma社との供給契約の解除で約975億円の損失を見込み、営業利益と当期利益の予想を約38%引き下げたためです。将来の売上への影響も意識されやすい点です。ただし、値動きの理由は市場の見方によっても変わります。
Q. 約975億円の損失は何が原因ですか?
CSL Plasma社との供給契約を、合意した移行期間の終了後に解除することになり、関連事業の将来の収益計画を見直したためです。内訳は減損損失が約720億円、移行期間中の事業損失や契約解除・事業再編に伴う費用などが約255億円です。
Q. CSL Plasmaとの契約解除とは何ですか?
テルモの子会社が2021年から、CSL Plasma社の米国の血漿採取センターに原料血漿の採取システムを供給してきた契約を、移行期間が終わったあとに解除することで合意した、という内容です。
Q. 減損損失とは何ですか?現金は出ていきますか?
減損損失は、設備や技術の帳簿上の価値を切り下げる会計処理です。今回の約720億円は、会社の発表で現金支出を伴わない費用とされています。
Q. 約255億円は全額が現金で出ていくのですか?
公式資料からは断定できません。事業損失や契約解除・再編に伴う費用等とされ、金額は概算で、今後の交渉や資産評価で変わる可能性があると説明されています。
Q. 営業利益が約38%減るのに、調整後営業利益は据え置きなのはなぜですか?
調整後営業利益は、一時的な損失などを調整して事業の実力を示す利益で、今回の損失はその調整の対象になっているためです。減損による償却費の軽減(約20億円)と、買収に伴う費用(約20億円)も織り込んだうえで、予想は2,745億円のままです。
Q. 修正後の2027年3月期の業績予想はいくらですか?
売上収益は1兆2,295億円、調整後営業利益は2,745億円、営業利益は1,600億円、親会社帰属の当期利益は1,200億円です(2026年10月8日の発表)。
Q. テルモの株価は10月8日にいくらでしたか?
Yahoo!ファイナンスの表示では、10月8日の東証終値は2,308.5円(前日比-118.5円)でした。10月9日の取引開始前に確認したもので、開示が取引時間中か引け後かは確認できていません。
Q. テルモの配当はどうなりますか?
10月8日の発表では、配当予想の変更には触れられていません。Yahoo!ファイナンスの配当利回り(予想)は10月8日時点で1.56%でした。最新の配当予想は、テルモの公式IRでご確認ください。
Q. 今後の業績への影響はどう見ればよいですか?
今期は調整後営業利益が据え置かれましたが、移行期間が終わったあとの売上への影響は、今回の資料だけでは分かりません。次の決算や説明会で、移行計画や来期の見通しがどう示されるかを確認したいところです。
Q. テルモ株は今買うのは早いですか?
断定はできません。減損が現金を伴わない点や調整後営業利益の据え置きを重く見る見方もあれば、将来の売上減少や追加の費用を気にする見方もあります。次の決算や開示を待つ人もいます。ご自身の資金や目的に合わせて判断してください。
Q. 今後、テルモの株価を動かす材料は何ですか?
11月中旬ごろの中間決算、契約解除の移行状況、損失額の見直し(追加の修正)、新規顧客や新製品の動き、次期の業績予想、為替の動きなどです。日程は公式IRで確認してください。
Q. PERが修正前後で違って見えるのはなぜですか?
Yahoo!ファイナンスの予想PER17.63倍は、修正前の1株当たり利益130.91円で計算した値に見えます。修正後の81.35円で計算すると約28.4倍になります。損失が一時的な要因を含むため、調整後の利益なども合わせて見る必要があります。
参考・出典
- テルモ株式会社「主要取引先との供給契約の解除に伴う損失等の計上、および2027年3月期通期連結業績予想の修正に関するお知らせ」(2026年10月8日)
https://www.terumo.co.jp/system/files/document/2026-10/Press%20Release_20261008_J.pdf - テルモ株式会社「2027年3月期通期連結業績予想の修正に関するお知らせ」(2026年8月7日)
https://www2.jpx.co.jp/disc/45430/140120260807515234.pdf - Yahoo!ファイナンス「テルモ(株)【4543】」(株価・指標は2026年10月8日23:55更新分)
https://finance.yahoo.co.jp/quote/4543.T
※本記事は執筆時点(2026年10月9日)の情報に基づく一般的な情報提供であり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身で行ってください。
【ご注意】本記事は一般的な情報提供を目的としたものであり、特定の銘柄の売買や投資を推奨・勧誘するものではありません。株式などの投資には価格変動等により元本割れとなるリスクがあります。投資に関する最終的な判断は、ご自身の責任で行ってください。