この記事の要点(30秒まとめ)
- 円高の影響は「早い(外貨預金・外貨建て資産)」「数か月(輸入食品・ガソリン・光熱費)」「ほぼ変わらない(家賃・国内サービス)」の3層に分かれます。
- 円高は全員が得をするわけではなく、これから買う人には有利、すでに外貨資産を持つ人や輸出企業には不利に働きます。
- 今回の円高の一因は日銀の利上げ観測。同じ理由で変動型の住宅ローン金利が上がる可能性があります。次の分岐点は米雇用統計です。
2026年9月3日、為替が1ドル157円台まで円高方向に動きました。こう聞くと「では輸入品や光熱費が安くなるのかな」と考えますよね。私も調べる前は、そう単純に受け止めていました。
ですが、実際に仕組みをたどると、円高が家計に届くまでには時間差があり、しかも「得する部分」と「損する部分」が同時に生まれます。この記事では、円高で何がいつ安くなるのか、逆に何が上がりうるのかを、順番に整理します。円高がいつまで続くのかという疑問にも、3つのシナリオで触れます。
円高になると何が安くなる?結論から整理
先に結論です。円高の影響は、反映されるスピードで3つに分けられます。
早く反映されるもの・数か月かかるもの・ほぼ変わらないもの
| 反映の速さ | 主なもの | 理由 |
|---|---|---|
| 早い(数日〜数週間) | 外貨預金の円換算額、海外通販の支払額、外貨建て投資信託の評価額 | 為替レートがそのまま金額に反映される |
| 数か月かかる | 輸入食品、ガソリン、電気・ガス料金、海外パッケージ旅行 | 企業の為替予約、在庫、輸送期間をはさむ |
| ほぼ変わらない | 家賃、理美容や外食などの国内サービス、価格改定の少ない耐久品 | 価格が為替以外の要素で決まっている |
つまり、円高で最初に効いてくるのは「お金の世界」で、「暮らしの値段」はあとから、しかも一部だけです。ニュースで「円高が進んだ」と聞いて家計簿を開いても、その日に変わっているのは投資信託や外貨預金の評価額くらい、というのが実際のところです。食料品や光熱費への波及は、あってもかなり遅れて、しかも小さく現れます。
「円高=すぐ暮らしが楽になる」とは限らない理由
輸入企業の多くは、数か月先までの為替を「予約」して仕入れています。今日の為替が円高でも、店頭の商品は少し前の円安レートで仕入れた在庫です。さらに、エネルギー価格や国の補助金など、為替以外の要素も価格を左右します。
だから「円高になった=来月から生活費が下がる」とはなりにくいのです。まずはこの時間差を前提に置くことが、落ち着いて判断する第一歩になります。
為替が値段に届くまでの道のり
輸入品の価格は、為替が動いてすぐに変わるわけではありません。まず企業が数か月先の為替を予約し、その値で仕入れます。仕入れた商品は船で運ばれ、倉庫に入り、古い在庫がはけてから新しい価格の商品が店頭に並びます。この流れに、一般には3か月から半年ほどかかると言われます。為替の変化が物価に反映される度合いや速さは「為替パススルー」と呼ばれます。近年は、企業がコスト増を価格に転嫁しやすくなった一方で、コスト減の還元は遅れやすいとも指摘されています。私が意外に思ったのは、上がるときは速く、下がるときは遅い、という非対称があることでした。
次に、そもそも円高とは何かを、仕組みから確認します。
そもそも円高とは?円安との違いを仕組みから
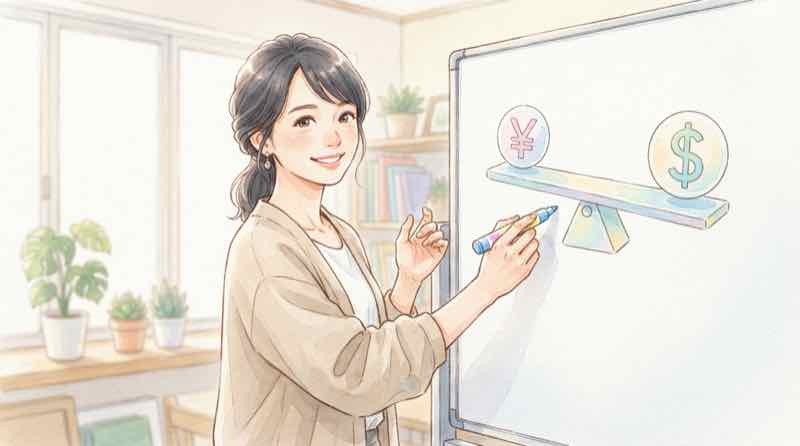
円高とは、ほかの通貨に対して円の価値が上がることです。反対に円安は、円の価値が下がることを指します。
円高とは「同じ1ドルを買うのに必要な円が減ること」
1ドルを買うのに160円かかっていたのが、158円で買えるようになったとします。同じ1ドルを、より少ない円で手に入れられる。これが「円の価値が上がった=円高」です。
反対に、1ドルに160円、163円と、より多くの円が必要になれば円安です。数字が大きくなると円安、小さくなると円高、と覚えると分かりやすいです。
158円でも「円高方向」と呼ばれる理由
為替のニュースは、絶対的な水準ではなく「直前と比べた向き」で語られます。1か月前は1ドル163円前後でした。そこから157〜158円に動いたので、「円高が進んだ」と表現されます。
歴史的に見れば、10年ほど前は1ドル100〜110円台でした。その頃と比べれば、158円は今も円安の水準です。「円高に動いた」ことと「円が高い」ことは別だと分けて考える必要があります。
実質実効為替レートで見ると円はまだ弱い
海外の物価上昇まで加味した「実質実効為替レート」という指標があります。これで見ると、円の実力は2005年を100として50前後で、統計開始以来もっとも低い水準です。
私がいちばん意外だったのはこの点でした。数円の円高で「円が強くなった」と感じても、購買力の面では、円はなお歴史的に弱い状態にあります。だから海外で価格が決まる製品の値下げ効果は、限定的になりやすいのです。
ニュースの「円が◯円上昇」が分かりにくい理由
為替のニュースは、慣れないと逆に聞こえます。「円が2円上昇」と言うとき、多くの場合は「1ドルあたりに必要な円が2円減った」という意味です。数字そのものは小さくなっているのに「上昇」と表現されるので、混乱しやすいところです。「1ドル=◯円」の◯が小さくなれば円高、大きくなれば円安、と置き換えて聞くと、ニュースの向きを取り違えにくくなります。ユーロやポンドなど、相手がドル以外の場合も考え方は同じです。
仕組みが分かったところで、次は「誰が得をして、誰が損をするのか」を整理します。
円高で得する人・損する人を整理してみた
円高は、全員が同じように得をする現象ではありません。立場によって、有利にも不利にも働きます。
得しやすい人・損しやすい人の一覧
| 立場 | 円高の影響 |
|---|---|
| これから外貨資産を買う人 | 有利。同じ円で多くの外貨を買える |
| 海外旅行・海外通販を予定する人 | 有利。支払う円が減る |
| 輸入中心の企業 | 有利。仕入れコストが下がりやすい |
| すでに外貨資産を多く持つ人 | 不利。円換算の評価額が下がる |
| 輸出中心の企業、その関連で働く人 | 不利。海外で得た売上の円換算額が減る |
| インバウンド需要に頼る観光地・小売 | 不利。訪日客の購買力が下がりやすい |
表のとおり、同じ円高でも「これからお金を外に出す人」には順風、「すでに外に置いている人」には逆風になります。たとえば、これから新NISAで海外の投資信託を積み立てる人と、退職金でまとまった外貨建て資産を持っている人とでは、同じ「1ドル150円」でも意味がまったく違います。まず、自分がどちら側に立っているのかを確認することが出発点になります。
1万ドルの外貨資産で円換算額を試算してみた
株価が動かないと仮定して、1万ドルの外貨資産が為替でどれだけ揺れるか、私も実際に計算してみました。
| 為替レート | 円換算額 | 160円時との差 |
|---|---|---|
| 1ドル160円 | 160万円 | ― |
| 1ドル155円 | 155万円 | -5万円 |
| 1ドル150円 | 150万円 | -10万円 |
| 1ドル145円 | 145万円 | -15万円 |
160円から145円まで円高が進むと、ドルでの金額は同じでも、円換算では15万円、率にして約9.4%目減りします。
配当や分配金でも同じことが起きます。たとえば四半期ごとに200ドルを受け取る場合、160円なら3万2,000円ですが、150円だと3万円です。1回あたり2,000円、年4回で8,000円の差になります。ドルの金額が同じでも、受け取る円は円高の分だけ少なくなります。
この為替の急な動きの背景には、低金利の円を借りて外貨で運用してきた資金の巻き戻しもあります。仕組みはこちらで詳しく整理しています。
→ 円キャリートレードの巻き戻しとは?ドル円163円→159円急変の背景
日本株は業種で明暗が分かれる(想定為替レート)
企業は決算で「想定為替レート」を置いています。実際の為替がこの想定より円安なら利益は上振れし、円高なら下振れしやすくなります。
2026年度の想定為替レートは、調査によると平均で1ドル147〜150円台です。自動車大手では、想定を145円に置く会社もあれば、155円に置く会社もあり、同じ業界で10円ほどの幅があります。感応度も大きく、ある大手は為替が1円動くと年間の営業利益が数百億円規模で変わると開示しています。
一般に、円高は輸出企業に逆風、輸入や内需の企業に追い風とされます。ただし海外生産の比率や為替予約の状況で結果は変わるため、「円高だから輸出株はすべて売り」といった単純な整理は当てはまりません。
円高は地方経済には痛みにもなる
円高を手放しで喜べない面もあります。長い円安のあいだ、輸出型の中小企業や、訪日客の消費に頼る観光地・小売は追い風を受けてきました。急な円高は、こうした企業の採算や、訪日客の購買力を下げます。円高は「日本全体が等しく得をする」現象ではなく、恩恵と痛みが立場によって入れ替わるプロセスだと捉えておくほうが、実態に近いと感じます。
次は、円高なのに負担が増えるかもしれない住宅ローンの話です。
円高なのに住宅ローンの金利が上がるのはなぜ?
円高は輸入物価を抑える方向に働くのに、住宅ローンの負担は増えるかもしれない。ちぐはぐに聞こえますが、これは矛盾ではありません。今回の円高が何をきっかけに起きたかを見ると、両方が同時に起こる理由が分かります。
今回の円高の一因は「日銀の利上げ観測」
今回、円が買われたきっかけの一つは、日本銀行が追加利上げに前向きだとの観測でした。利上げは国内の金利を押し上げる方向の政策です。円高の材料であると同時に、借入金利を上げる材料でもあります。
利上げ→短期プライムレート→変動金利という流れ
変動型の住宅ローン金利は、多くの場合「短期プライムレート」という銀行の基準金利に連動します。日銀が政策金利を上げると、短期プライムレートが上がり、それを参照する変動金利も上がる、という順番です。
つまり、円高のニュースと住宅ローンの金利上昇は、「日銀の利上げ観測」という同じ根っこから枝分かれしています。輸入品の値下がりを期待する一方で、返済額の増加に身構える必要がある、という状況です。
すぐ全員の返済額が増えるわけではない
ただし、政策金利が上がった瞬間に返済額が一斉に増えるわけではありません。多くの変動金利ローンには、返済額の見直しを5年ごとに行う「5年ルール」や、見直し時の増加幅を前回の1.25倍までに抑える「125%ルール」があります。適用の有無や基準金利は銀行ごとに違います。
固定と変動、どちらが安心かは人による
利上げのニュースが出ると、変動から固定へ急いで借り換えたくなります。ただ、固定金利は変動より高めに設定されているのが一般的で、借り換えには事務手数料や登記費用もかかります。今後の金利がどこまで上がるか、返済がいつまで残っているか、家計にどれだけ余裕があるかで、答えは変わります。私が調べた範囲でも、「全員が今すぐ固定にすべき」という単純な結論にはなりませんでした。まずは自分のローンの基準金利と見直し時期を確認し、金利が上がった場合の返済額を数パターン試算してみることをおすすめします。
金利が0.25%上がると返済額はどう変わる?
イメージをつかむために、借入3,000万円・残り30年・元利均等の変動金利で試算してみます。金利が年0.5%なら毎月の返済はおよそ8万9,800円、年0.75%ならおよそ9万3,100円です。差は月およそ3,300円、年におよそ4万円です。0.25%の上昇でこの程度、という感覚を持っておくと、ニュースに過度に反応せずにすみます。実際の金額は借入残高や返済期間で変わるので、最後は自分の条件で計算し直してみてください。
政策金利がどのような理由で上がってきたのかは、こちらでも整理しています。
→ 政策金利はなぜ1%まで上がった?日銀の判断根拠と今後を解説
最後に、この円高がいつまで続くのかを考えます。
円高はいつまで続く?見ておきたい分岐点
いつまで続くかを正確に予想することはできません。ただ、相場が動きやすい分岐点と、想定しておくべきシナリオは整理できます。
次の大きな材料はアメリカの雇用統計
直近で最も注目されるのは、アメリカの8月の雇用統計(日本時間9月4日の夜9時半発表)です。雇用の増え方が想定より鈍ければ、アメリカの利下げ観測が強まり、円高が進みやすくなります。反対に力強い数字なら、ドルが買い戻される可能性があります。
3つのシナリオ
- さらに円高が進む:米雇用が弱く、日銀の利上げ観測も続く場合です。低金利の円を借りて外貨で運用してきた資金の解消が重なると、売りが売りを呼び、下値の目安が立ちにくくなることがあります。輸入コストが下がる一方、変動金利の負担は増えやすい局面です。
- おおむね横ばい:米国の指標が強弱入り混じり、日銀も当面は様子見の場合です。輸出企業が円安寄りの水準で待っている実需の買いと、金利差の縮小を見込む売りが拮抗し、一定の値幅で行ったり来たりします。
- 円安方向に戻る:米雇用が予想を上回り、景気の底堅さが意識される場合です。金利差が縮むという見方が後退し、いったん解消された円売りの持ち高が再び積み上がって、円安に振れます。
どのシナリオも可能性の一つです。一方向に賭けず、幅を持って備える姿勢が現実的です。見ておきたいのは、米国の雇用や物価の指標、FRB高官の発言、日銀の会合の結果、そしてユーロ円など他の通貨に対する円の動きです。
海外旅行の両替はどう考えるか
近く海外へ行く予定があるなら、円高は追い風です。ただ、出発までに時間があるなら、一度に全額を両替せず、数回に分けるほうが高値づかみを避けやすくなります。カード払いでは、利用日ではなく決済データの処理日のレートが使われ、そこに海外事務手数料(おおむね1.6〜3.85%)が乗ります。逆に、旅行から戻って余った外貨を円に戻すときは、円安に振れたタイミングを狙うのが基本です。
外貨預金や新NISAとどう向き合うか
外貨預金や外貨建ての資産があるなら、当てにいった一括の円転は避けたいところです。円転時の為替手数料に加え、利益が出ていれば原則として雑所得の扱いになる点も、事前に押さえておきたいポイントです。
新NISAで積み立て中なら、円高は「同じ金額で多く買えている」局面とも言えます。金利のある世界に変わりつつある今、お金の置き場所全体をどう考えるかは、こちらも参考になります。
→ 定期預金の金利が10倍に?日銀の利上げとお金の動きをまるっと解説
まとめ:円高の「時間差」と「立場差」を押さえる
最後に整理します。
- 円高で早く反映されるのは外貨預金や外貨建て資産の評価額。輸入食品やガソリンは数か月の時間差が出やすい
- 円高は全員が得をするわけではなく、これから買う人には有利、すでに外貨資産を持つ人や輸出企業には不利に働く
- 今回の円高の一因は日銀の利上げ観測。同じ理由で、変動型の住宅ローン金利は上がる可能性がある
- いつまで続くかは読めない。次の分岐点はアメリカの雇用統計で、円高・横ばい・円安戻りの3方向を想定しておく
- 外貨預金の円転や住宅ローンの借り換えは、手数料と税金まで含めて数パターン試算してから決める
私自身、円高と聞いて反射的に身構えていましたが、時間差と立場差を分けて考えるだけで、ずいぶん見通しが良くなりました。「円高」という一語だけで損得は決まりません。自分がどの立場にいて、どの時間軸で影響を受けるのかを分けて考えると、慌てずに済みます。
なお、この記事は制度や仕組みを一般的にまとめたものです。実際に投資や借り換えを決めるときは、手数料や税金も含めて試算し、迷う場合は金融機関の窓口などで個別に確認してください。
よくある質問
Q. 円高になると、まず何が安くなりますか?
最初に反映されるのは、外貨預金の円換算額や海外通販の支払額、外貨建て投資信託の評価額など「お金の世界」です。輸入食品やガソリン、光熱費は、為替予約や在庫をはさむため、反映まで数か月かかることがあります。
Q. なぜ円高がすぐに物価へ反映されないのですか?
輸入企業が数か月先の為替をあらかじめ予約して仕入れているためです。今の店頭価格は、少し前の円安レートで仕入れた在庫を反映しています。輸送期間や在庫の入れ替わりも時間差の原因になります。
Q. 1ドル158円なのに「円高」と呼ぶのはなぜですか?
為替は直前の水準と比べた向きで語られます。1か月前の163円前後から円が買われたため「円高方向」と表現されます。過去の100円前後と比べれば、今も円安の水準です。
Q. 円高はなぜ株価に影響するのですか?
輸出企業は海外で得た売上を円に換算するため、円高になると円ベースの利益が減りやすくなります。逆に輸入や内需の企業は仕入れコストが下がりやすくなります。業種によって影響の向きが変わります。
Q. 円高なのに、なぜ住宅ローンの金利が上がる可能性があるのですか?
今回の円高の一因が日銀の利上げ観測だからです。利上げは短期プライムレートを通じて変動型の住宅ローン金利に波及します。円高と金利上昇は、同じ「利上げ観測」から生じています。
Q. 利上げされたら、すぐに返済額が増えますか?
多くの変動金利ローンには、返済額の見直しを5年ごとに行うルールや、増加幅を1.25倍までに抑えるルールがあります。適用の有無や基準金利は銀行ごとに異なるため、契約内容の確認が必要です。
Q. 円高はいつまで続きますか?
正確な予想はできません。次の大きな分岐点は9月4日のアメリカの雇用統計です。結果によって、さらに円高、横ばい、円安方向へ戻る、の3方向が想定されます。
Q. レートチェックと為替介入はどう違うのですか?
レートチェックは、通貨を売買せず、金融機関に今の為替水準を確認するだけの動きです。実際に円やドルを売り買いする為替介入とは別物で、介入前の地ならしと受け止められることがあります。
Q. 実質実効為替レートとは何ですか?
貿易相手国との物価差まで含めて、通貨の総合的な購買力を示す指標です。名目の為替レートが円高に動いても、この指標では円がなお歴史的に低い水準にある、という状況が続いています。
Q. 円高のとき、外貨預金は円に戻すべきですか?
すぐ使う予定のないお金なら、先行きを当てにいって一括で円に替える必要は乏しいです。円転時にかかる為替手数料に加え、為替差益は原則として雑所得として扱われる点も踏まえ、資金を使う時期に合わせて分けて動かすのが無難です。
賢く・美しく・暮らしを整えるアイテムたち
ビサイユのトートバッグ
落ち着いて物事を整理したい日は、持ち歩く道具も軽くしておきたいものです。ビサイユのトートバッグは超軽量で撥水加工、スキミング防止ポケット付き。仕事の日も休日も、これ一つで用が足ります。


軽量ショルダーBCS-140
動きの多い一日は、荷物を最小限にすると判断も軽くなります。撥水・スキミング防止・多収納の軽量ショルダーBCS-140は、街歩きから小旅行まで気負わず使える一品です。

参考・出典
- 日本銀行「金融政策決定会合」(開催予定・議事要旨・審議委員の講演/記者会見)
https://www.boj.or.jp/mopo/mpmsche_minu/index.htm - 日本銀行「教えて!にちぎん」(為替介入・為替相場の仕組み)
https://www.boj.or.jp/ - 財務省「外国為替平衡操作の実施状況」
https://www.mof.go.jp/policy/international_policy/reference/feio/ - 日本銀行 時系列統計データ「実質実効為替レート」
https://www.stat-search.boj.or.jp/ - 帝国データバンク「企業の想定為替レートに関する動向調査」
https://www.tdb.co.jp/report/ - 外為どっとコム マネ育チャンネル(ドル円相場の見通し・米雇用統計解説)
https://www.gaitame.com/ - OANDA証券 Lab-Education(米国雇用統計の予想と注目点)
https://www.oanda.jp/lab-education/
※本記事の情報は執筆時点のものです。為替や金利、制度は予告なく変わることがあります。投資・借り換え等の判断はご自身の状況にあわせ、必要に応じて金融機関や専門家にご相談ください。