この記事の要点
- 年4.75%は税引前・固定。100万円の7年の税引後利息は概算約26万5,000円、税引後の実質利回りは年約3.785%。
- 無担保・無保証の普通社債(劣後債ではない)。元本保証なし・預金保険の対象外で、SBGの信用リスクを投資家が引き受ける。JCRは「A」、S&Pは「BB+」と評価が割れている。
- 発行体は持株会社SBG(携帯のソフトバンク株式会社とは別法人)。NISA対象外。判断軸は「余裕資金か・信用リスクを負えるか・元本保証がないと理解しているか」。
年4.75%と聞くと、かなり魅力的に見えますよね。ただ、定期預金と同じ感覚で考えるのは少し危険です。この4.75%は税引前の利率で、100万円を7年間持ち続けたときの利息は、税金を引くと概算で約26万5,000円。しかも元本保証ではありません。結論を先に言うと、利率だけを見て飛びつく商品ではないけれど、7年間使わない余裕資金があり、ソフトバンクグループ(SBG)の信用リスクを理解できる人には検討の余地があります。この記事では、手取りの計算、7つのリスク、格付けの見方、他の商品との比較までを順番に整理します。
> 【この記事の注意点】
> 本記事は、特定の金融商品の購入を推奨するものではありません。社債には元本保証がなく、発行会社の信用状況や途中売却時の市場価格によって損失が生じる場合があります。購入前に、発行条件やリスクを各証券会社の公式資料で確認してください。本記事の情報は2026年9月4日時点のものです。
ソフトバンク社債4.75%は買うべき?最初に結論
「買うべきか」への答えは、商品の良し悪しよりも、あてるお金の性格で決まります。
中立的な結論
この社債は「高金利だからお得」と単純に言える商品ではありません。一方で「危険だから避けるべき」と言い切れるものでもありません。判断の軸は3つです。7年間使わない余裕資金か。SBG1社の信用リスクを受け入れられるか。元本保証がないと理解しているか。3つとも「はい」なら検討の余地があり、1つでも強い不安があるなら、個人向け国債や預金と比べたうえで見送る選択も十分に合理的です。
4.75%は「対価」でもある
私が取材資料を読んで感じたのは、4.75%はSBGが投資家にプレゼントしている数字ではない、ということです。金利環境が上がったこと、1兆円という大きな金額を短期間で集める必要があること、そしてSBGの信用リスクを投資家が引き受けること。これらの合計が4.75%という利率に表れています。高い利率には、必ずそれに見合う理由があります。
この記事で分かること
100万円・300万円・500万円・1,000万円それぞれの税引後の手取り。7つのリスクの中身。JCRとS&Pで格付けが割れている理由。定期預金・個人向け国債・高配当株との違い。NISAの可否。買える証券会社と申込方法。ここまで読めば、自分が「買っていい人」か「見送るべき人」かを判断できます。
ソフトバンクグループ第70回社債の発行条件一覧
まず、発行条件を正確に押さえます。ここが判断のすべての土台です。
正式名称と「ホークスボンド」という愛称
正式名称は「ソフトバンクグループ株式会社 第70回無担保普通社債」。愛称は「福岡ソフトバンクホークスボンド」です。愛称に球団名が入っていますが、集めた資金が球団運営に使われるわけではありません。個人投資家の裾野を広げるための呼び名で、購入者向けのトートバッグなどの特典が用意されています(特典の内容・数量は証券会社や時期で異なるため、申込前に公式ページで確認してください)。
発行条件(2026年9月4日 条件決定)
| 項目 | 内容 |
|---|---|
| 利率 | 年4.75%(税引前・固定) |
| 発行総額 | 1兆円 |
| 各社債の金額(購入単位) | 100万円 |
| 払込日 | 2026年9月17日 |
| 償還期限 | 2033年9月16日(期間7年・満期一括償還) |
| 利払日 | 毎年3月17日および9月17日(年2回) |
| 申込期間 | 2026年9月7日〜9月16日 |
| 格付け | A(JCR)/BB+(S&P、長期発行体格付) |
| 社債の種類 | 無担保・無保証の普通社債 |
| 社債管理者 | 株式会社あおぞら銀行 |
| 財務上の特約 | 担保提供制限条項・担付切換条項・純資産額維持条項 |
| 資金使途 | 国内社債の償還資金およびABBロボティクス事業の買収資金の一部 |
「無担保・無保証」の意味
この社債には担保が付いておらず、返済のために特別に取り分けられた資産もありません。第三者による保証もありません。つまり、返済はSBGの信用力だけが頼りです。ただし、投資家保護のための財務上の特約(コベナンツ)は付いています。SBGが勝手に優良資産を担保に入れることや、純資産を一定水準以下に減らすことを制限する条項で、社債管理者のあおぞら銀行がその遵守を監視します。
100万円買うと利息はいくら?税引後の手取りを計算
表面利率ではなく、税引後の手取りで見ていきます。
100万円の手取りを試算してみた
社債の利息には、申告分離課税として20.315%(所得税15.315%+住民税5%)の税金がかかります。100万円で計算すると、年間の利息(税引前)は 1,000,000円 × 4.75% = 47,500円。半年ごとに23,750円ずつ受け取り、税金を引くと半年あたり約18,925円、年間で約37,850円です。これを7年分積み上げると 37,850円 × 7年 = 約264,950円。満期に元本100万円が戻る前提で、受取総額は約1,264,950円になります。税引後の実質利回りは年約3.785%です。初回・最終の利払い期間や端数処理で実際の金額はわずかに変わるため、あくまで概算としてください。
金額別の税引後利息(概算)
| 購入金額 | 年間利息(税引前) | 7年の税引後利息 | 満期の受取総額 |
|---|---|---|---|
| 100万円 | 47,500円 | 約264,950円 | 約1,264,950円 |
| 300万円 | 142,500円 | 約794,850円 | 約3,794,850円 |
| 500万円 | 237,500円 | 約1,324,750円 | 約6,324,750円 |
| 1,000万円 | 475,000円 | 約2,649,500円 | 約12,649,500円 |
数字の受け止め方
私がこの表を作って思ったのは、「増える金額」と同時に「7年間動かせない金額」を見る必要がある、ということです。500万円を入れれば7年で約132万円の利息が期待できますが、その500万円は7年間、原則として生活費や急な出費には使えません。手取りの大きさだけでなく、拘束される期間と金額をあわせて考えてください。
なぜ年4.75%と高いのか
過去のSBG普通社債は年1%台でした。今回の4.75%には、切り分けられる4つの理由があります。
日本の金利環境が変わった
2019年発行の第56回債(7年)の利率は年1.38%でした。当時は日本銀行のマイナス金利政策で、国債利回りがほぼゼロだったためです。その後、金利環境は正常化に向かい、長期金利の水準そのものが上がりました。基準になる金利が上がれば、社債の利率も上がります。まずはこの土台の変化があります。
1兆円を短期間で集める必要がある
今回の発行額は1兆円で、事業会社の個人向け社債としては過去最大級です。大きな金額を10日ほどの募集期間で集めきるには、投資家にとって分かりやすい魅力、つまり高めの利率が必要になります。資金使途は、国内社債の償還資金と、ABBロボティクス事業の買収資金の一部です。SBGはAI・ロボティクス分野への投資を機動的に進めるため、銀行融資よりも自由度の高い社債での調達を選んでいます。SBGの投資戦略の全体像は、こちらの記事でも取り上げています。
→ FAANGからMANGOSへ——2026年のAI覇権争いの構造と、日本の投資家が知っておきたいこと
SBGの信用リスクが利率に乗っている
4.75%のうち、国債利回りを超える上乗せ分は、SBGが倒産するかもしれないリスクを投資家が引き受ける対価(リスクプレミアム)です。SBGはアームなどの保有株式の価値や投資事業の成否に業績が左右されます。市場が「この会社は安全だ」と見ているなら、こんなに高い利率は必要ありません。利率の高さは、市場が求めるリスクの見返りの大きさを映しています。
ソフトバンク社債で注意したい7つのリスク
高金利の裏側にあるリスクを、恐怖をあおらずに整理します。
①元本保証がなく、②預金保険の対象でもない
社債は預金ではないため、預金保険制度(ペイオフ)の対象外です。銀行預金なら1金融機関あたり1,000万円までの元本と利息が保護されますが、社債にはこうした公的な保護がありません。満期まで持てば額面が戻るのは、あくまでSBGが存続し、債務不履行を起こさない場合の話です。
③SBGが経営破綻すれば元本を失う可能性、④7年間資金を動かしにくい
SBGが破綻した場合、投資家は他の無担保債権者と横並びで残余財産の分配を待つことになり、元本の大部分または全部を失う可能性があります。また、満期は7年先です。その間に病気・住宅購入・教育費など大きな出費が発生しても、この資金はあてにしにくくなります。
⑤途中売却で元本割れの可能性、⑥金利上昇、⑦インフレと集中投資
途中売却はできる場合が多いものの、価格は時価です。市場金利が上がると既発債の価格は下がりやすく、証券会社のスプレッドも差し引かれます。インフレが続けば、税引後約3.785%の利回りから物価上昇分を引いた実質的な価値は小さくなります。さらにSBG1社に資金を集中させる形になるため、分散の観点でも注意が必要です。ただし、「途中売却すれば必ず元本割れする」と決まっているわけではありません。
JCR「A」とS&P「BB+」はなぜ違うのか
格付けが割れている、という事実そのものが重要な判断材料です。
格付けの定義と対象
JCR(日本格付研究所)はSBGの長期発行体格付を「A」としています。JCRの尺度では投資適格に位置づけられる水準です。一方、S&Pグローバル・レーティングはSBGを「BB+」としています。S&Pの尺度では、投資適格の下限である「BBB-」を1段階下回る、投機的格付(ハイイールド、いわゆるジャンク級)です。なお、当該社債そのものの格付けと、発行会社の長期発行体格付は本来別のものです。ここで比べているのは発行体格付です。
評価アプローチの違い
JCRは、SBGが国内の巨大企業グループの頂点にあり、メガバンクとの取引関係や、国内市場で巨額の社債を何度も借り換えてきた実績を重く見ています。日本の金融環境の中で資金繰りが安定している、という評価です。S&Pは、SBGをアームやビジョン・ファンドを傘下に持つ投資会社としてモデル化し、保有するテクノロジー株の価格変動リスクや、AI領域への大きな投資負担、市況悪化時の流動性を厳しく評価します。同じ会社を見ても、重視する点が違えば結論は変わります。
「差」をどう受け止めるか
S&Pは2026年3月にSBGの格付け見通しを「安定的」から「ネガティブ」に引き下げ、その後7月にアーム株の上昇などを理由に「安定的」へ戻しています。見通しは動きます。私の受け止めとしては、「Aだから絶対安全」でも「BB+だからすぐ倒産する」でもなく、国内基準では投資適格、グローバル基準ではハイイールドに近い、という二面性を持った発行体だと理解したうえで、4.75%という利率を眺めるのが現実的です。
携帯会社のソフトバンクが発行する社債ではない
初心者がいちばん誤解しやすいのがここです。
ソフトバンクグループとソフトバンク株式会社は別法人
社債の返済義務を負うのは、持株会社の「ソフトバンクグループ株式会社(証券コード9984)」です。携帯電話サービスを提供する「ソフトバンク株式会社(証券コード9434)」とは別の会社です。名前が似ているため混同されがちですが、上場している市場は同じでも、事業内容も財務の中身も異なります。
返済原資は通信料ではない
「毎月の携帯料金が入るから返済も安心だろう」という理解は、この社債には当てはまりません。SBGの返済原資は、アームなどの保有資産の価値や、投資事業から得られる配当・売却益に依存します。通信事業が黒字であることが、そのままSBGの借金返済を保証するわけではありません。
持株会社ならではの構造
持株会社は、子会社が生む配当や資産売却益に依存する立場にあります。保有するテクノロジー株の価値が市場の下落で大きく減れば、SBG自身の財務余力も揺れます。S&Pが厳しめの評価をしているのは、この構造的な弱さを重く見ているためです。
普通社債と劣後債は何が違うのか
今回の社債が「普通社債」であることは、リスク評価で大きな意味を持ちます。
弁済順位の違い
企業が破綻したときの弁済順位は、法律上おおむね「有担保債権 > 無担保の普通社債 > 劣後債 > 株式」の順です。今回の第70回債は無担保の普通社債なので、劣後債よりは先に弁済を受けられる立場にあります。劣後債は、破綻時の回収順位が後ろになるぶん、利回りが高く設定されます。
利払いの違い
劣後債の中には、発行体の経営状況によって利払いを繰り延べられる条項が付いているものがあります。普通社債である今回の第70回債には、そうした利払い繰延の仕組みはありません。約束された利息を予定どおり受け取れるかどうかという点でも、普通社債のほうが条件は明確です。
過去のSBG債との比較
SBGは2026年4月に第8回ハイブリッド債(劣後特約付・35年)を年4.97%、6月に第9回を年5.12%で発行しています。これらは弁済順位が低く、期間も超長期です。今回の第70回債は、期間7年で弁済順位の高い普通社債でありながら年4.75%。劣後債に近い利回りが、より条件の良い普通社債で提示されている、という見方ができます。
| 発行時期 | 名称 | 種類 | 期間 | 利率(税引前) |
|---|---|---|---|---|
| 2019年9月 | 第56回無担保社債 | 普通社債 | 7年 | 年1.38% |
| 2026年4月 | 第8回社債 | 劣後特約付(ハイブリッド) | 35年 | 年4.97% |
| 2026年6月 | 第9回社債 | 劣後特約付(ハイブリッド) | 35年 | 年5.12% |
| 2026年9月 | 第70回無担保社債 | 普通社債 | 7年 | 年4.75% |
定期預金・個人向け国債・高配当株と比較
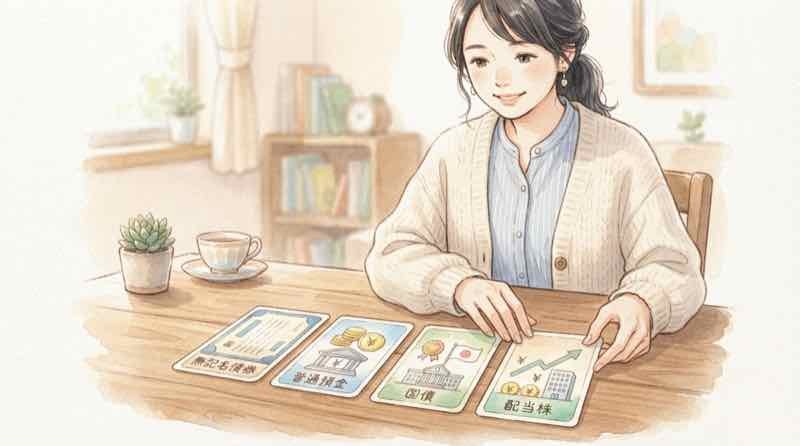
利回りの数字だけを並べても、比較にはなりません。引き受けるリスクの種類が違うからです。
比較表
| 商品 | 想定利回り(税引前・目安) | 元本保証 | 主な信用リスク | 価格変動・途中換金 | 保有期間の目安 | 向いている目的 |
|---|---|---|---|---|---|---|
| 本件SBG社債 | 年4.75%(固定) | なし | SBGの倒産リスク | 途中売却は時価・元本割れの可能性 | 7年 | 余裕資金でインカムを得る |
| メガバンク定期預金 | 年0.1〜0.6%程度 | あり(1金融機関1,000万円まで) | ほぼなし | 中途解約でも元本は確保 | 数か月〜数年 | 生活防衛資金の保管 |
| 個人向け国債 変動10年 | 変動(近年は年0.6〜1%前後) | 国が実質保証 | 国の財政リスク | 発行1年後から額面で中途換金可 | 1〜10年 | 元本を守りつつ金利上昇に対応 |
| 高配当株(国内大型) | 配当利回り 年3〜5%程度 | なし | 業績悪化・減配・倒産 | 株式市場で日々変動 | 中長期 | 値上がり益+配当を狙う |
※利回りは記事作成時点の一般的な目安です。定期預金・国債の金利は変動するため、最新の数値は各金融機関・財務省の公式情報で確認してください。
リスクの種類が違う
定期預金は、利回りを大きく犠牲にする代わりに、元本保証と高い流動性を得る商品です。個人向け国債は、発行1年後から額面で中途換金でき、変動10年なら金利上昇にもある程度ついていけます。本件のSBG社債は、7年間の資金拘束とSBG1社の信用リスクを引き受ける代わりに、4.75%という高めの固定利回りを得る商品です。同じ土俵で「利回りが高いほうが得」とは言えません。
目的で使い分ける
生活防衛資金は定期預金や個人向け国債で守る。当面使わない余裕資金の一部で、値動きの小さいインカム資産がほしいなら社債も候補になる。定期預金の金利がなぜ今の水準なのか、その背景はこちらの記事で整理しています。
ソフトバンク社債はNISAで買えるのか
「非課税で持てないか」という質問が多いので、先に答えます。
個別の国内社債はNISA対象外
今回のように証券会社と相対で取引する国内の個別社債は、NISAのつみたて投資枠・成長投資枠のどちらも対象外です。NISAで買えるのは、上場株式・ETF・一定の要件を満たす投資信託などが中心で、相対取引の債券は制度の対象に含まれていません。
課税は一律20.315%
利息と、満期償還時や途中売却時の差益には、申告分離課税として一律20.315%の税金がかかります。特定口座(源泉徴収あり)を選んでおけば、証券会社が税額の計算と徴収を代行するため、原則として自分での確定申告は不要です。
特定口座と一般口座
特定口座(源泉徴収あり)が最も手間がかかりません。一般口座を選んだ場合は、原則として自分で損益を計算し確定申告する必要があります。複数の証券会社で取引がある人や、他の商品との損益通算を考えたい人は、口座区分を事前に確認しておいてください。
どこで買える?証券会社と申込方法
販売会社と、買えなかったときの動き方をまとめます。
主な販売証券会社
取扱いは、野村・大和・SMBC日興・みずほ・三菱UFJモルガン・スタンレーといった対面型の証券会社と、SBI・楽天・岡三・岩井コスモ・三菱UFJ eスマートといったネット証券です。配分される枠や販売条件は会社ごとに異なります。「必ず買える方法」や「絶対条件」は存在せず、配分の仕組みも各社で違う点に注意してください。
受付開始と申込の準備
申込期間は2026年9月7日〜16日です。ネット証券は先着順で、午前中の決まった時刻に受付を開始するところが多く、過去のSBG高利回り社債は短時間で完売した実績があります。口座開設には数日かかることがあるため、購入を考えるなら早めに口座を用意し、買付余力(購入資金)を入金しておきます。販売手数料はかからず、支払うのは購入代金のみです。証券会社によっては購入者向けの現金プレゼントなどのキャンペーンを実施する場合がありますが、内容・実施状況は変わりやすいため、確認できたものだけを各社公式ページで確かめてください。
売り切れた場合
先着で枠が埋まっても、キャンセル分で再度購入できることがあります。まずは申し込んだ証券会社の案内を確認し、他の取扱証券会社の枠が残っていないかも見てみます。利率・期間はどこで買っても同じなので、あわてて既発債(すでに市場に出ている債券)に飛びつかず、価格・利回り・手数料相当分を確認してから判断してください。
ソフトバンク社債が向いている人・向いていない人
ここまでの内容を、チェックリストにまとめます。
向いている人
・7年以上使う予定のない余裕資金が100万円以上ある人
・株式の値動きは避けたいが、定期預金の金利では物足りない人
・すでに投資信託や株式を持っていて、値動きの小さいインカム資産を一部加えたい人
・SBGの事業内容と、格付けが割れている事情を理解したうえで判断できる人
向いていない人
・元本割れを絶対に避けたい人
・生活防衛資金や、数年内に使う予定のあるお金しか手元にない人
・SBG1社に資金を集中させることに強い不安がある人
・インフレで固定利回りの価値が目減りするリスクを受け入れられない人
3つの質問
「この100万円は7年間使わなくても困らないか」「SBG1社に100万円を預ける信用リスクを受け入れられるか」「元本保証がないことを理解しているか」。3つとも「はい」なら検討の余地があります。1つでも不安が強いなら、個人向け国債や預金も比較対象に入れてください。投資判断は自己責任であり、生活防衛資金をあてる商品ではありません。
よくある質問
Q. 100万円は満期に必ず戻りますか?
「必ず」とは言えません。満期に額面100万円が償還されるのは、ソフトバンクグループが存続し、債務不履行を起こさない場合です。経営破綻すれば、元本の一部または全部が戻らない可能性があります。預金保険の対象でもありません。
Q. 7年以内に売却できますか?
証券会社を通じて途中売却できる場合が多いです。ただし価格はそのときの市場金利や信用状態で決まる時価で、証券会社のスプレッドも差し引かれます。額面100万円で売れる保証はなく、金利上昇局面では買値を下回ることがあります。
Q. NISA口座で購入できますか?
できません。証券会社と相対で取引する国内の個別社債は、NISAのつみたて投資枠・成長投資枠のいずれも対象外です。特定口座または一般口座での購入になり、利息・差益には20.315%が課税されます。
Q. ソフトバンクの携帯事業があるから安全ですか?
その理解は当てはまりません。発行体は持株会社のソフトバンクグループ株式会社で、携帯会社のソフトバンク株式会社とは別法人です。返済原資はアームなどの保有資産や投資事業の成否に左右され、通信料収入が返済を保証するわけではありません。
Q. 証券会社が破綻したら社債もなくなりますか?
なくなりません。顧客の有価証券は分別管理により保護され、証券会社が破綻しても社債の権利自体は残ります。投資家が負う中心的なリスクは、発行体であるソフトバンクグループ自身の信用リスクです。
Q. 相続が発生した場合はどうなりますか?
社債は有価証券として法定相続人に相続されます。手続きは証券会社の口座を通じて行いますが、相続時の市場環境によっては、相続人が不利な価格で売却せざるを得ない場合があります。具体的な手続きは取扱証券会社に確認してください。
Q. 売り切れ後に購入する方法はありますか?
キャンセル分で再度購入できることがあります。申し込んだ証券会社の案内を確認し、他の取扱証券会社の枠も見てみてください。利率・期間はどこで買っても同じです。既発債を検討する場合は、購入価格・利回り・手数料相当分をよく確認しましょう。
Q. JCRの「A」とS&Pの「BB+」はどちらが正しいのですか?
どちらも正しく、評価する対象や尺度、重視する点が違うだけです。JCRは国内の資金繰りの安定性を重く見て投資適格の「A」、S&Pは投資会社としての価格変動リスクを厳しく見て投機的水準の「BB+」としています。両方を判断材料にしてください。
Q. 定期預金より本当に有利ですか?
利回りだけを見れば高いですが、定期預金にある元本保証と流動性がありません。7年間の資金拘束とSBGの信用リスクを引き受ける対価として高い利率が付いています。目的が「生活防衛資金の保管」なら定期預金や個人向け国債のほうが適しています。
Q. インフレに弱いというのは本当ですか?
固定利率のため、保有期間中に物価上昇が続くと、受け取る利息の実質的な価値は目減りします。税引後の実質利回りは約3.785%で、そこからインフレ率を差し引いた分が実質的なリターンの目安になります。
まとめ|4.75%ではなく「7年間使わないお金か」で判断しよう
4.75%という数字だけなら、たしかに魅力的です。ただし、その利率はソフトバンクグループの信用リスクと、7年間の資金拘束を引き受ける対価でもあります。100万円が本当に7年間使わない余裕資金なのかを確認し、個人向け国債や預金、他の資産とのバランスも見ながら判断しましょう。判断に迷う要素が残るなら、あわてて申し込む必要はありません。投資判断は自己責任です。数字が動く項目は、必ず各社の公式資料で最新の情報を確かめてください。
賢く・美しく・暮らしを整えるアイテムたち
ビサイユのトートバッグ
お金の判断は、頭がすっきりしているときほど落ち着いてできます。身軽な装いは、その助けになってくれます。ビサイユのトートバッグは超軽量で撥水加工、スキミング防止ポケット付き。仕事の日も休日も活躍します。


軽量ショルダーBCS-140
必要なものだけを厳選して持ち歩く。バッグ選びのその考え方は、ポートフォリオづくりとよく似ています。軽量ショルダーBCS-140は撥水加工・スキミング防止・多収納で、日常のお出かけを軽くしてくれます。

参考・出典
- ソフトバンクグループ株式会社「第70回無担保普通社債の条件決定に関するお知らせ」
https://group.softbank/news/press/20260904 - 日本格付研究所(JCR)「ソフトバンクグループ株式会社 格付一覧」
https://www.jcr.co.jp/ratinglist/corp/9984 - 日本経済新聞「ソフトバンクG格付け見通し、ネガティブから安定的に S&P」
https://www.nikkei.com/article/DGXZQOUB16BBO0W6A710C2000000/ - みずほ証券「ソフトバンクグループ株式会社 第70回 無担保社債(愛称:福岡ソフトバンクホークスボンド)」
https://www.mizuho-sc.com/lp/70_softbankgroup.html - 野村證券「ソフトバンクグループ株式会社 新発社債発行のご案内」
https://www.nomura.co.jp/promo/bond/yen/2026/0904/index_before.html - 金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/ - 日本証券業協会「個人向け社債の特徴やリスク、価格情報の入手方法」
- 国税庁「利子所得と源泉徴収(申告分離課税)」
※本記事の情報は2026年9月4日時点のものです。発行条件・利率・キャンペーン・在庫状況・格付けは変更されることがあります。投資判断はご自身の責任で行い、必要に応じて証券会社や専門家にご相談ください。