この記事の要点
- 床下浸水でも、契約の水災補償の有無・浸水の原因・地盤面からの高さ・損害割合しだいで火災保険の対象になり得る。
- 「45cm」は床からではなく地盤面から測るのが一般的。45cm未満でも損害割合など別条件で対象になる可能性がある。
- 火災保険の査定・罹災証明・公的支援は別制度。片付け前の写真を残し、保険会社と自治体へ並行して確認する。
床下浸水でも、火災保険の対象になる可能性はあります。決め手は「床下か床上か」ではなく、契約に水災補償が付いているか、浸水の原因は何か、地盤面からの高さ、損害の程度です。罹災証明とは別の制度なので、自己判断であきらめず、保険会社と自治体の両方へ早めに確認しましょう。
「床下浸水だから保険は出ない」という話は、被災した方からよく聞きます。私も調べ始める前は同じイメージを持っていました。ですが、水災補償の条件を読み込むと、床の位置だけで結論は出せないことが分かります。この記事では、混同されやすい「保険」「罹災証明」「公的支援」を分けて整理し、読者が次にどの窓口へ確認すればよいかまで示します。
ニュースの経緯より、仕組みと条件の話を中心にします。金額や期限は災害・自治体・契約で変わるため、最終的な判断は各窓口で確認してください。
床下浸水でも火災保険が使える可能性がある
最初に押さえたいのは、「床下浸水=対象外」と決めつけられないということです。火災保険の水災補償は、床の上か下かという一点だけで支払いを判断しているわけではありません。契約内容、浸水の原因、地盤面からの高さ、損害の割合という複数の条件を組み合わせて見ます。まずはこの前提を共有したうえで、確認すべきポイントを順に見ていきます。
まず契約に水災補償が付いているか確認する
大前提として、契約に「水災補償」が付いていなければ、洪水や内水氾濫による損害は原則として補償されません。火災保険は補償範囲を選べる商品が多く、水災を外して契約しているケースもあります。逆に、水災補償さえ付いていれば、床上浸水でなくても条件しだいで対象になり得ます。
まずは保険証券や契約内容のお知らせを開き、「水災」「水害」という項目があるかを確認してください。日本損害保険協会の火災保険の解説ページでも、補償範囲は契約ごとに異なると説明されています。分からなければ、証券を手元に置いて保険会社か代理店に電話するのが早いです。
洪水・内水氾濫の「水災」と設備事故の「水濡れ」は違う
同じ「水につかった」でも、原因によって使う補償が変わります。台風や豪雨による洪水、排水が追いつかずあふれる内水氾濫、高潮、土砂崩れなどは、一般に「水災」で検討します。一方、給排水管が壊れて水が漏れた、といった住宅設備の事故は「水濡れ」という別の補償で扱われることがあります。
「水濡れ」には、後で説明する「地盤面から45cm」や「損害割合30%」といった条件が付かないことが多いのが特徴です。ただし、洪水や下水の逆流が自動的に「水濡れ」扱いになるわけではありません。原因の切り分けは保険会社の判断になるため、床下浸水の原因が何だったのかを、写真や状況とあわせて伝えることが大切です。
建物と家財では補償対象が異なる
火災保険は「建物」と「家財」で契約が分かれていることがあります。エアコンの室外機、エコキュート、床暖房設備などは建物に付いているものとして「建物」の補償で見るのが一般的です。一方、家具、家電、自転車などは「家財」の契約に入っていないと対象になりません。
自動車は、火災保険の家財には含まれず、自動車保険の車両保険の領域です。水につかった車の扱いは判断が分かれるところなので、こちらの記事も参考にしてください。
→ 水没車は修理と買い替えどっち?車両保険・全損の判断基準を解説
水災補償の「地盤面から45cm」とは?
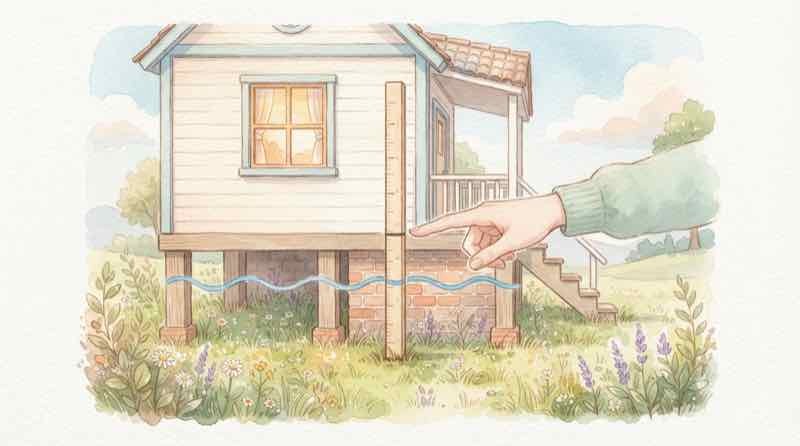
水災補償を調べると、ほぼ必ず「45cm」という数字が出てきます。ここが誤解の多いところです。多くの約款では、水災補償が支払われる条件として「床上浸水」「地盤面から45cmを超える浸水」「再調達価額の30%以上の損害」のいずれか、といった形が示されています。この「45cm」をどこから測るのかを、正しく理解しておきましょう。
床から45cmではなく地盤面が基準になる場合が多い
私も調べる前は「床から45cm」だと思い込んでいましたが、そうではありませんでした。「45cm」は、室内の床からの高さではなく、建物が建っている地面(地盤面)からの高さを指すことが一般的です。つまり、床下浸水で室内の床には届いていなくても、地盤面からの浸水は45cmを超えている、という状況があり得ます。
たとえば基礎が高めに造られた住宅を考えます。仮に基礎の立ち上がりが50cmあり、水が地盤面から48cmまで来たとします。室内の床には達していないので「床下浸水」ですが、地盤面からは45cmを超えています。これはあくまで条件を説明するための仮の例で、この場合に保険金が必ず出るという意味ではありません。だからこそ、泥の線が乾く前に、地盤面からの高さが分かる写真を残すことが重要になります。
45cm未満でも直ちに対象外とは断定できない
浸水が45cmに届かなかったとしても、それだけで「対象外」と決まるわけではありません。約款によっては「再調達価額の30%以上の損害」という別ルートの条件があり、浸水が浅くても損害が大きければ対象になる可能性があります。また、一定の条件で定額の一時金が出るタイプの特約が付いていることもあります。
反対に、床上浸水であっても、契約に水災補償が付いていなければ支払われないことがあります。「床上だから安心」「床下だからダメ」と高さだけで判断せず、契約の条件表を確認してください。
契約時期・商品・約款によって支払条件が異なる
水災補償の支払い方は、契約した時期や商品によって差があります。損害額を全額みる契約もあれば、損害の程度に応じて何割かを支払う「縮小てん補」方式の契約もあります。古い契約ほど、この方式や自己負担の設定が今と違うことがあります。
「知人はこう言っていた」「ネットにこう書いてあった」は、契約が違えば当てはまりません。自分の証券の「支払割合」「免責金額」「水災補償の有無」を見て、不明点は保険会社に確認するのが確実です。
火災保険・罹災証明・公的支援は別の判定
床下浸水の相談でいちばん混乱が起きるのが、「保険」「罹災証明」「公的支援」を同じものだと考えてしまうケースです。私がこのテーマを整理していて、いちばん誤解が多いと感じたのがここです。この3つは、判断する主体も、見るポイントも、使いみちも違います。ひとつ表にして、頭のなかで切り分けておきましょう。
| 判定・手続き | 誰が判断する? | 主に何を見る? | 何に使う? | 他の判定との関係 |
|---|---|---|---|---|
| 火災保険の損害査定 | 保険会社 | 契約内容、浸水の原因、浸水高、損害額 | 保険金の支払い | 罹災証明と同じ判定ではない |
| 罹災証明書 | 市区町村 | 住家の被害の程度 | 各種の被災者支援の手続き | 保険の査定とは別制度 |
| 公的支援 | 国・自治体 | 災害・地域・世帯・被害区分ごとの条件 | 支援金、減免、応急修理など | 罹災証明だけで自動的には給付されない |
罹災証明は自治体が住家の被害程度を証明する
罹災証明書は、災害でどのくらい住まいが被害を受けたかを、市区町村が公的に証明する書類です。被害の程度は「全壊」「大規模半壊」「半壊」などの区分で示されます。床下浸水は、建物全体でみた損害の割合が小さくなりやすく、「準半壊に至らない(一部損壊)」と判定されることが多い、とされています。ただし、床下浸水なら必ずこの区分、と全国一律で決まっているわけではありません。建物全体の被害認定とは分けて考えてください。
申請の方法、対象、期限、そして現地調査を省く「自己判定方式」があるかどうかは、自治体によって異なります。マイナンバーカードを使ってオンラインで申請できる自治体も増えています。まずは被災した自治体の案内を確認しましょう。
保険会社は契約内容に基づいて損害を査定する
保険会社の査定は、あくまで契約した内容に沿って行われます。自治体の被害認定が「一部損壊」だったとしても、それが保険金の額をそのまま決めるわけではありません。保険会社は、浸水の原因、地盤面からの高さ、実際の損害額などを独自に確認します。
そのため、「罹災証明が一部損壊だったから保険も期待できない」と考えるのは早計です。逆に、罹災証明で一定の区分が付いても、契約に水災補償がなければ保険金は出ません。2つは別のものさしだと理解しておきましょう。
罹災証明があっても支援金が自動的に出るわけではない
罹災証明書は、いろいろな支援を申し込むための「入口」ではありますが、それを持っているだけで支援金が振り込まれるものではありません。被災者生活再建支援法にもとづく支援金や、災害救助法にもとづく応急修理制度は、対象となる災害や被害区分の条件があり、床下浸水は対象外になりやすいのが実情です。
一方で、自治体独自の見舞金、災害ごみの処理手数料の免除、税の減免など、罹災証明があることで利用できるものもあります。「床下浸水だから何もない」と決めず、自治体の窓口で使える制度を一つずつ確認する価値はあります。
片付ける前に写真を撮って並行して連絡する
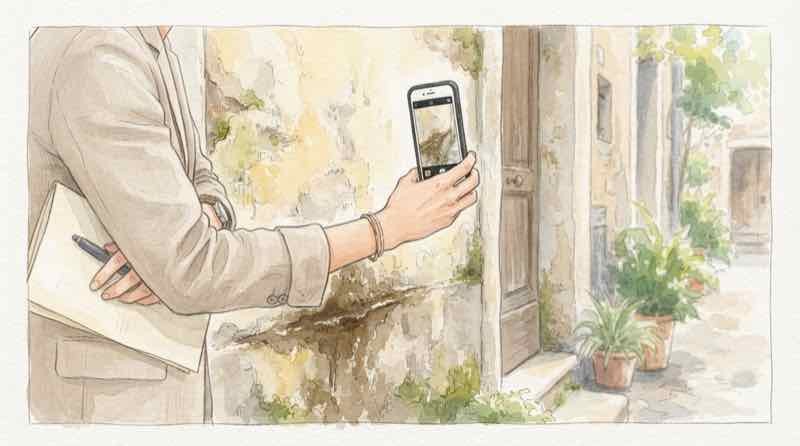
手続きの話をすると「まず罹災証明を取ってから保険に連絡」と考えがちですが、その必要はありません。保険会社への事故連絡は、罹災証明の発行を待たずに始められます。自治体と保険会社は別の制度なので、片付け前の写真を残したうえで、両方に並行して連絡するのが正しい進め方です。
なお、台風被害は片付けだけでなく物流や生活全体に影響が及びます。被害の全体像を把握したい人はこちらもどうぞ。
→ 台風9号バービーは最大級の猛烈台風|沖縄接近だけじゃない、全国の物流・猛暑リスクを整理
建物全体・浸水線・メジャー写真を残す
保険と罹災証明のどちらでも、片付け前の写真が判断材料になります。建物を4方向から撮る、外壁や基礎に残った浸水線を撮る、その浸水線にメジャーを当てて地盤面からの高さが分かるように撮る。この3点はとくに重要です。浸水した家財は、捨てる前に全体とメーカー名・型番を撮っておきます。
保険会社と自治体へ早めに連絡する
保険会社へは、事故の受付と必要書類の確認のために、できるだけ早く連絡します。受付番号と担当者名を控えておきましょう。自治体へは、罹災証明の申請方法と、災害ごみの出し方を確認します。どちらも「順番待ち」ではなく同時に進めて構いません。
修理・解体・家財の廃棄前に確認する
被害箇所を修理・解体したり、壊れた家財を捨てたりする前に、保険会社に「この状態で進めてよいか」を確認してください。先に片付けてしまうと、損害の確認ができず、査定で不利になることがあります。賃貸の場合は、大家さんや管理会社への連絡も忘れずに。
保険以外に確認したい支援と税金
保険金が出ない、あるいは足りない場合でも、経済的な負担を軽くする制度がいくつかあります。ただし、これらは対象となる災害、地域、被害区分によって使えるかどうかが変わります。「どこの誰でも使える」ものではない、という前提で見ていきましょう。
自治体独自の見舞金・災害ごみ・減免
多くの自治体では、災害の被害に対して独自の見舞金を設けていることがあります。金額は自治体によってさまざまです。あわせて、災害ごみの処理手数料の免除、上下水道料金の減免、国民健康保険料や税の減免・猶予などが用意される場合もあります。これらは罹災証明が必要になることが多いので、床下浸水でも申請しておくと選択肢が広がります。
雑損控除と災害減免法
災害で住宅や家財に損害を受けた場合、確定申告で「雑損控除」を使うと所得税が軽くなることがあります。控除額の計算方法は複数あり、災害に関連して実際に支払った費用(災害関連支出)を使う計算もあります。泥出しのために買った手袋やマスク、洗浄の道具代などが対象になり得ますが、どこまで認められるかは個別判断です。国税庁の雑損控除の説明を確認し、レシートや領収書は必ず保管してください。
雑損控除とは別に「災害減免法」による軽減の仕組みもあり、こちらは要件が異なります。どちらが有利かは所得や損害額によって変わるため、税務署や確定申告の相談窓口で確認するのが確実です。
住宅の応急修理など対象外になりやすい制度もある
災害救助法が適用された地域では、一定以上の被害を受けた住宅の応急修理費用を自治体が負担する制度があります。ただし対象は半壊以上とされることが多く、床下浸水(一部損壊)は原則として対象外になりやすい制度です。金額や対象範囲は、その災害・その自治体の公式発表で変わります。全国共通の数字として受け取らず、被災地の自治体ページで最新の内容を確認してください。
「保険で無料修理」に注意する
被災直後は、気持ちが不安定で判断が難しくなります。そこにつけ込む形で、「火災保険を使えば自己負担ゼロで直せます」と勧誘してくる業者のトラブルが増えています。国民生活センターにも相談が多数寄せられています。私は取材資料を読んでいて、手口が年々巧妙になっていることに驚きました。落ち着いて対応するために、次の3点を頭に入れておいてください。
保険会社へ確認する前に契約しない
訪問してきた業者と、その場で修理契約を結ばないことです。まずは加入している保険会社か代理店に連絡し、「こういう業者から話があったが、どう進めればよいか」を確認します。保険を使えるかどうかを判断するのは業者ではなく保険会社です。
成功報酬・解約料・違約金を確認する
「保険金申請サポート」をうたう業者のなかには、受け取った保険金の3〜4割といった高額な手数料を求めたり、途中で断ると高い解約料・違約金を請求したりするケースがあります。契約書に手数料率、解約時の条件、クーリング・オフの可否がどう書かれているかを必ず確認してください。
うその理由による請求には加担しない
経年劣化による傷みを「今回の災害で壊れた」と偽って請求するよう持ちかける業者もいます。これに応じると、保険金の不正請求として、契約者側が責任を問われるおそれがあります。事実と違う申請には加担しないことが、結局は自分を守ります。
「45cm」と損害割合を実際に計算してみた
条件の話は文字だけだと分かりにくいので、私自身で数字を当てはめて計算してみました。以下はあくまで仕組みを理解するための試算で、実際の支払いを示すものではありません。
基礎が高い家のケースで試算してみた
前提を置きます。基礎の立ち上がり(室内の床の高さ)が40cm、地盤面から浸水が50cm、建物の再調達価額が2,000万円と仮定します。
- 地盤面からの浸水50cm − 45cm = 5cm。「地盤面から45cmを超える」条件は満たす計算
- 室内の床の高さ40cmに対して浸水は50cm。床から10cm上がっているので、床上浸水の扱いになる可能性もある
この時点で「45cm超」と「床上浸水」という2つの入口に触れていることが分かります。
浸水が浅いケースで損害割合を出してみた
次に、浸水が地盤面から40cmで、45cm基準に届かなかったケースを考えます。ここで効いてくるのが損害割合です。
- 修理見積が300万円なら、300万円 ÷ 2,000万円 = 15%。「30%以上」の基準には届かない計算
- 修理見積が650万円まで膨らむと、650万円 ÷ 2,000万円 = 32.5%。今度は30%基準を満たす計算
同じ「45cm未満」でも、損害額しだいで結論が変わり得る、というのが数字にすると見えてきます。
3つの条件は別々に効いてくる
こうして計算してみると、「45cm」「30%」「床上か床下か」は、それぞれ独立した条件で、どれか1つを満たせば検討の土台に乗る、という構造が見えてきます。私は最初、45cmさえ超えなければ全部だめだと思っていましたが、そうではありませんでした。自分の家の基礎の高さと浸水の高さ、修理の見積額をメモしておくと、保険会社との話がスムーズになります。
よくある質問
Q. 床下浸水は必ず火災保険の対象外?
いいえ。契約に水災補償が付いていて、浸水の原因や地盤面からの高さ、損害の程度が条件に当てはまれば、対象になる可能性があります。床の位置だけで対象外とは決まりません。
Q. 水災補償の「45cm」はどこから測る?
多くの約款では、室内の床からではなく建物が建っている地盤面からの高さを指します。基礎が高い住宅では、床下浸水でも地盤面から45cmを超えることがあります。
Q. 45cm未満なら保険金は出ない?
必ずしもそうではありません。再調達価額の30%以上の損害という別の条件や、定額の一時金が出る特約が付いていることもあります。契約内容の確認が必要です。
Q. 「水災」と「水濡れ」は何が違う?
洪水・内水氾濫・高潮・土砂崩れは一般に「水災」で検討します。給排水設備の破損などによる漏水は「水濡れ」という別の補償で扱われることがあり、45cmや30%の条件が付かないことが多いです。
Q. 罹災証明書がないと保険請求できない?
いいえ。保険会社の査定と自治体の被害認定は別の制度です。罹災証明の発行を待たずに、まず保険会社へ事故連絡をして構いません。
Q. 床下浸水でも罹災証明書を申請できる?
申請の可否や被害区分の判定は自治体の運用によります。多くは軽い区分になりやすいものの、自治体独自の見舞金や税の減免に使えることがあるため、窓口で確認する価値があります。
Q. 床下浸水は必ず「一部損壊」になる?
全国一律に決まっているわけではありません。建物全体でみた損害割合が小さくなりやすいため一部損壊と判定されることが多い、というのが実情です。建物全体の被害認定とは分けて考えます。
Q. 保険以外に使えるお金や制度は?
自治体独自の見舞金、災害ごみの手数料免除、税の減免、確定申告の雑損控除などがあります。対象となる災害・地域・被害区分によって使えるかどうかが変わるため、自治体や税務署で確認します。
Q. 保険会社と自治体、どちらに先に連絡する?
どちらか一方を待つ必要はなく、並行して進めます。保険会社へは事故の受付と必要書類の確認、自治体へは罹災証明の申請方法と災害ごみの確認をします。
Q. 「保険で無料修理できる」という業者は信用してよい?
その場で契約しないでください。保険を使えるか判断するのは業者ではなく保険会社です。高額な手数料や違約金のトラブルが報告されており、経年劣化を災害と偽る請求には加担しないことが大切です。
まとめ
床下浸水と火災保険について、押さえておきたいのは次の3点です。
- 床下浸水でも、契約・原因・地盤面からの高さ・損害の程度しだいで保険の対象になる可能性がある
- 火災保険の査定、罹災証明、公的支援は、それぞれ別のものさしで判断される
- 片付け前の写真を残し、保険会社と自治体へ並行して確認する
「床下だから」とあきらめる前に、まず証券で水災補償の有無を確認し、地盤面からの高さが分かる写真を撮り、保険会社と自治体の両方へ連絡してください。最終的な判断は、保険会社・自治体・税務署など、それぞれの窓口で確認するのが確実です。
この記事は2026年9月時点の公開情報をもとに整理しています。補償の範囲や支援制度の内容は、災害の種類、お住まいの自治体、加入している保険契約によって変わります。実際の手続きの前に、保険会社・自治体・税務署など、それぞれの窓口で最新の内容をご確認ください。
賢く・美しく・暮らしを整えるアイテムたち
ビサイユのトートバッグ
持ち物を軽くしておくと、いざという時の身の回りの管理がぐっと楽になります。ビサイユのトートバッグは超軽量で撥水加工、スキミング防止ポケット付き。仕事の日も休日の外出も、これ一つで対応しやすい作りです。


軽量ショルダーBCS-140
書類や通帳を持ち歩く機会が増える時期は、身軽に動けるバッグが役立ちます。軽量ショルダーBCS-140は撥水・スキミング防止機能を備え、収納も多く、通勤から街歩きまで幅広く使えます。

参考・出典
- 国税庁「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1110.htm - 国民生活センター「災害に便乗した悪質商法」
https://www.kokusen.go.jp/soudan_now/data/disaster.html - 日本損害保険協会(火災保険・水災補償の解説)
https://www.sonpo.or.jp/ - 内閣府防災情報「被災者支援に関する各種制度」
- デジタル庁(罹災証明書のオンライン申請の案内)
※本記事の情報は執筆時点のものです。制度や補償の内容は予告なく変更されることがあります。個別の判断は保険会社・自治体・税務署など各窓口にご相談ください。