📌 この記事が30秒でわかる!3行まとめ
- 竹内製作所(6432)は2026年10月13日、2027年2月期の経常利益予想を365億円→442億円(21.1%増)に上方修正し、年間配当も220円→245円に増額しました(10月13日終値7,650円で利回り約3.20%)。
- ただし営業利益の増額72億円のうち68億円は米国関税の還付で、計画も下期に偏っています。最大150億円の自社株買いも同時に発表されました。
- コマツ・日立建機とは規模や決算期が違うため、PERや利回りだけでは優劣を決められません。上昇材料と下落リスクの両方を確認して判断しましょう。
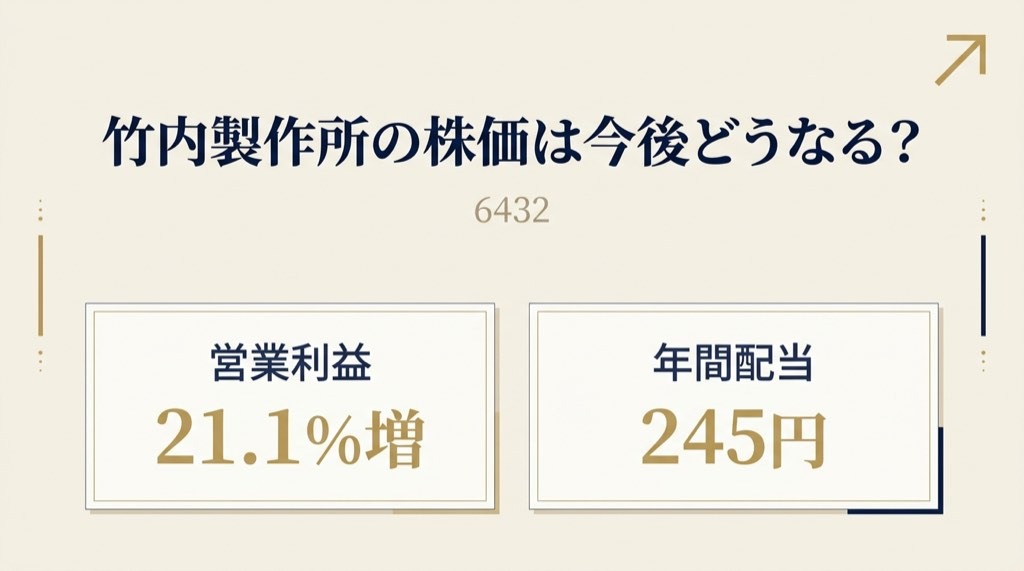
竹内製作所(6432)は2026年10月13日、2027年2月期の経常利益予想を365億円から442億円(21.1%増)へ引き上げ、年間配当も220円から245円へ増額しました。ただし営業利益の増額72億円のうち68億円は米国関税の還付によるもので、本業の上積みと一時的な要因は分けて見る必要があります。
この記事では、決算短信と「業績予想及び配当予想の修正に関するお知らせ」などの原本で数字を照合したうえで、上方修正の中身、増配、株価の見方、コマツ・日立建機との違いを整理します。株価は2026年10月13日の終値7,650円を基準にしています。市場予想(アナリストの平均予想)は確認できていないため、本記事では比較していません。投資判断はご自身で行ってください。
竹内製作所が業績予想を上方修正
10月13日の発表内容
竹内製作所は2026年10月13日14時30分に、2027年2月期の第2四半期(中間期、3〜8月)決算を発表しました。同時に出た開示は主に次の4つです。
- 2027年2月期第2四半期決算短信
- 業績予想及び配当予想の修正に関するお知らせ
- 自己株式取得に係る事項の決定に関するお知らせ
- 従業員持株会向けの譲渡制限付株式付与のための自己株式処分に関するお知らせ
見落としやすいのが、最大150億円の自社株買いが同時に決まった点です。取得上限は220万株(自己株式を除く発行済株式数の4.8%)で、取得期間は2026年10月14日から2027年2月19日までです。自社株買いとは、会社が自分の株を市場で買い戻すことで、1株あたりの価値を高めやすくする株主還元の方法です。
売上・利益予想の変更
私が決算短信と修正のお知らせの原本で照合した数字は、次のとおりです(連結、2027年2月期通期)。
| 項目 | 従来予想(4月10日) | 修正後(10月13日) | 増減額 | 増減率 | 前期実績 |
|---|---|---|---|---|---|
| 売上高 | 2,440億円 | 2,610億円 | +170億円 | +7.0% | 2,252.8億円 |
| 営業利益 | 373億円 | 445億円 | +72億円 | +19.3% | 376.9億円 |
| 経常利益 | 365億円 | 442億円 | +77億円 | +21.1% | 391.9億円 |
| 純利益※ | 259億円 | 315億円 | +56億円 | +21.6% | 282.7億円 |
| 1株当たり純利益 | 560.69円 | 681.71円 | +121.02円 | +21.6% | 611.92円 |
| 年間配当 | 220円 | 245円 | +25円 | +11.4% | 210円 |
※親会社株主に帰属する当期純利益。経常利益とは、本業の営業利益に受取利息や為替差益などの営業外損益を加えた利益のことです。
前期と比べると、売上高は15.9%増、営業利益は18.1%増、経常利益は12.8%増、純利益は11.4%増の見通しです。4月時点では純利益が前期比で減益予想でしたが、今回は増益へ転じました。なお、一部の情報サイトには1株当たり純利益を681.62円とするものがありましたが、原本では681.71円でした。
上期の売上・利益成長と営業利益率
2026年3〜8月の上期実績は、売上高1,323.8億円(前年同期比16.0%増)、営業利益241.98億円(3.4%増)、経常利益251.22億円(6.0%増)、中間純利益181.29億円(6.3%増)でした。売上は大きく伸びましたが、利益の伸びは売上より小さくなっています。
営業利益率(売上高に対する営業利益の割合)で見ると、その差がわかります。
| 期間 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 前年上期(2025年3〜8月) | 1,141.0億円 | 234.0億円 | 20.5% |
| 今期上期(2026年3〜8月) | 1,323.8億円 | 242.0億円 | 18.3% |
| 今期通期・従来予想 | 2,440億円 | 373億円 | 15.3% |
| 今期通期・修正後 | 2,610億円 | 445億円 | 17.1% |
| 前期通期実績 | 2,252.8億円 | 376.9億円 | 16.7% |
計算式は、たとえば上期なら241.98億円÷1,323.83億円=18.3%です。通期の営業利益率は修正で15.3%から17.1%へ上がり、前期の16.7%も上回る計画ですが、上期の18.3%は前年上期の20.5%より低い水準でした。
上方修正の理由は?
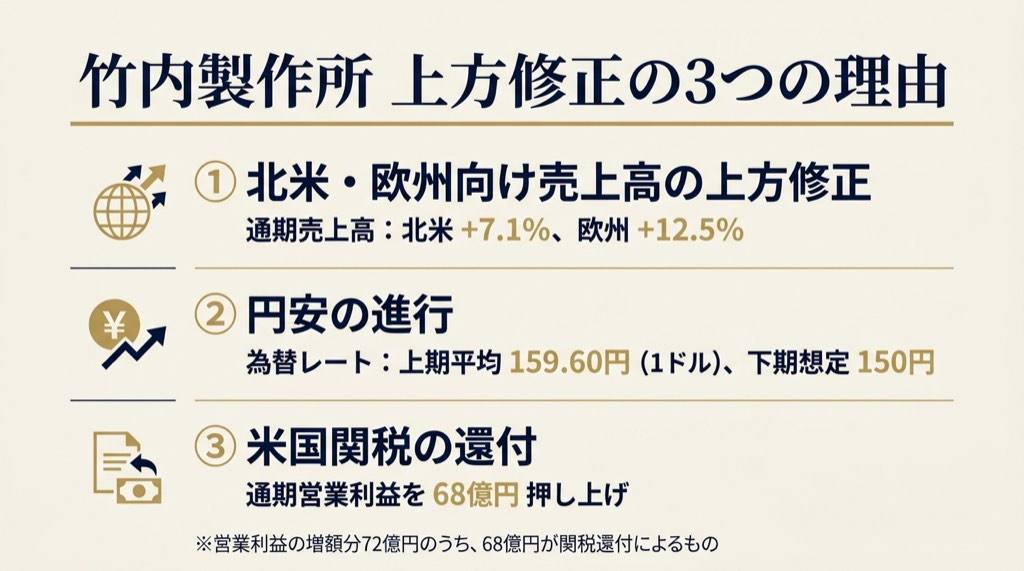
会社が示した修正理由は、大きく3つに分けられます。①北米・欧州の販売台数の上方修正、②為替が想定より円安に推移していること、③米国関税の還付です。順に見ていきます。
北米・欧州市場
会社の開示によると、販売台数の見通し(前年同期比)は次のように変わりました。
| 地域 | 上期実績 | 下期予想 | 通期予想(従来予想) |
|---|---|---|---|
| 北米 | +4.8% | +9.6% | +7.1%(+3.9%) |
| 欧州 | +2.2% | +24.4% | +12.5%(+6.1%) |
| アジア・オセアニア | △8.7% | +22.4% | +10.1%(+40.8%) |
| 連結合計 | +2.5% | +18.2% | +9.9%(+5.7%) |
北米は、上期にレンタル会社向けの販売が予想を大きく上回りました。一方、ディーラー向けは住宅市場の低迷と金利の高止まりで低調です。その代わり、データセンター建設やエネルギーインフラ関連の工事が好調で、下期はより強力な販売プログラム(販売促進策)でディーラー向けを広げる計画です。上期の受注高は1,459.8億円(前年同期比48.1%増)で、米国の大手レンタル会社からのまとまった受注が含まれます。
欧州は、上期は英国の販売子会社と主要ディストリビューターが好調でした。フランスとイタリアは予想を下回りましたが、会社は「フランスでも需要が底打ちした」「ディストリビューターの在庫調整が一巡した」として、下期の欧州の販売台数を前年同期比24.4%増と大きく見込んでいます。
ここで注意したいのは、計画が下期に偏っている点です。下期の売上高は1,286億円(前年同期比15.7%増)、営業利益は203億円(同42.1%増)の計算になります(通期予想から上期実績を引いて算出)。これは事実に基づく単純計算で、達成できるかどうかは下期の販売次第です。
為替の影響
会社は今回、為替が想定より円安に推移していることも増収要因に挙げています。前提レートは次のとおりです。
| 通貨 | 上期の実勢(期中平均) | 下期の前提 | 4月時点の通期前提 |
|---|---|---|---|
| 米ドル | 159.60円 | 150.00円 | 147.00円 |
| 英ポンド | 213.14円 | 204.00円 | 200.00円 |
| ユーロ | 184.84円 | 175.00円 | 174.00円 |
下期の前提(1ドル=150円)は、上期の実勢より約6%円高です。計算式は150÷159.6−1=−6.0%です。足元の為替がこの前提より円安で推移すれば計画を上回る方向、円高になれば下回る方向に働きます。ただし、円安効果の金額は今回の原本には書かれておらず、確認できていません。
利益率の改善
利益面で押さえたいのが、米国関税です。決算短信によると、上期の関税による営業利益への影響はマイナス17.28億円でした。内訳は、関税コストの増加76.84億円、価格転嫁33.31億円、関税の還付26.25億円です(−76.84+33.31+26.25=−17.28)。
修正のお知らせでは、関税の還付が当第2四半期に26億円、当第3四半期に42億円、通期で68億円の営業利益の増益要因になると説明されています。
私が気になったのは、営業利益の増額幅72億円のうち68億円がこの還付だという点です。単純に引くと、それ以外の増額は約4億円(72−68)にとどまります。円安や増収の効果がある一方、会社は次の減益要因も織り込んでいます。
- 原油高に伴う燃油サーチャージの上昇と、パナマ運河の通航制限による海上運賃の想定以上の上昇
- 米国での販売促進のためのディスカウントを、前回予想より大きく見込んだこと
このため、今回の上方修正は「本業が全面的に強くなった」というより、関税還付という特殊要因が大きく効いた修正と整理できます。原材料価格の変化については、今回の開示で具体的な金額を確認できなかったため、本記事では触れていません。
設備投資では、第四次中期経営計画(2026年2月期〜2028年2月期)で、クローラーローダーの新工場を建設中です。報道によると総投資額は180億円で、2028年1月の稼働が目標です。計画では2028年2月期の連結売上高3,000億円を掲げており、今期予想の2,610億円との差は390億円あります。
小型建機の競争環境については、クボタ、ヤンマー、コマツ、日立建機など複数のメーカーが参入しています。最新の市場シェア統計は本稿では確認できていません。ただ、竹内製作所自身がフランスで値引きを行い、米国でもディスカウントを大きく見込んでいることは、販売競争が緩やかではないことを示す材料と言えます。
年間配当245円への増配
従来予想との比較
配当予想は次のように変わりました(1株あたり)。
| 区分 | 中間(第2四半期末) | 期末 | 年間合計 |
|---|---|---|---|
| 従来予想(4月10日) | 110円 | 110円 | 220円 |
| 修正後(10月13日) | 110円 | 135円 | 245円 |
| 前期実績(2026年2月期) | 0円 | 210円 | 210円 |
中間配当は今期から始まる年2回配当の1回目で、すでに110円が決まっています。今回は期末配当が110円から135円に増額されました。前期の210円と比べると、35円(16.7%)の増配です。
会社の株主還元方針は、成長投資にお金を優先したうえで、運転資金を月商の2〜2.5か月分ほど確保し、余った資金を株主還元に回すというものです。連結配当性向(利益のうち配当に回す割合)は40%を目指して段階的に引き上げるとしています。
私が修正後の予想から計算した配当性向は、245円÷681.71円=35.9%です。従来予想では220円÷560.69円=39.2%だったため、増配したのに配当性向は下がっています。利益の増額幅が配当の増額幅より大きかったためで、目標の40%にはまだ余地があります。
さらに自社株買いの上限150億円を加えると、配当総額の概算(245円×約4,620万株=約113億円)との合計は約263億円です。純利益予想315億円に対して約83.6%になります。これは自社株買いを上限まで実施した場合の筆者の試算で、実際の取得額は市場環境次第です。
配当利回り
配当利回りは、基準株価を明示して計算します。10月13日の終値7,650円で計算すると次のとおりです。
- 修正後:245円÷7,650円=3.20%
- 従来予想:220円÷7,650円=2.88%
- 前期実績:210円÷7,650円=2.75%
株価によって利回りは変わります。年間配当245円が変わらない前提での目安です。
| 基準株価 | 配当利回り |
|---|---|
| 7,000円 | 3.50% |
| 7,650円(10月13日終値) | 3.20% |
| 8,000円 | 3.06% |
過去の増配実績
年間配当の推移は次のとおりです(各年2月期、1株あたり)。
| 決算期 | 年間配当 | 前期からの増減 |
|---|---|---|
| 2022年2月期 | 68円 | +15円 |
| 2023年2月期 | 98円 | +30円 |
| 2024年2月期 | 158円 | +60円 |
| 2025年2月期 | 200円 | +42円 |
| 2026年2月期 | 210円 | +10円 |
| 2027年2月期(予想) | 245円 | +35円 |
5年前の2021年2月期は53円でした。2022年2月期の68円から、今期予想の245円まで増えています。ただし、配当は会社が毎期決めるもので、今後も増配が続く保証はありません。配当を決める土台は利益と財務で、とくに今期は関税還付が利益を押し上げている点も頭に入れておく必要があります。
同じ時期に上方修正と増配を発表した企業の見方は、こちらも参考になります。
→ 古野電気(6814)はなぜ上方修正・増配?年間210円と今後の株価
竹内製作所の株価は今後どうなる?
10月13日・14日の株価
10月13日の値動きは次のとおりです。
| 項目 | 株価 | 備考 |
|---|---|---|
| 前営業日終値(10月9日) | 7,280円 | 10月12日は休場 |
| 始値 | 7,390円 | 前営業日比+1.5% |
| 高値 | 8,020円 | 前営業日比+10.2%、上場来高値 |
| 安値 | 7,310円 | |
| 終値 | 7,650円 | 前営業日比+370円(+5.08%) |
| 出来高 | 約124.8万株 | 直前7営業日の平均(約19.9万株)の約6.3倍 |
決算発表は14時30分で、株探の記事(14時57分配信)は「後場に急伸し8000円台に乗せた」と報じています。ただ、私が確認できたのは日足までで、分足のデータは取得していません。そのため、上昇の原因を決算だけと断定することはできません。始値の時点ですでに1.5%上昇しており、決算発表の前からも動いていた可能性があります。
また、高値8,020円から終値7,650円までは4.6%下がっています。上昇分の一部が戻された形ですが、理由は確認できていません。
10月14日については、株探に表示されたPTS(取引所外の夜間取引)の価格が、8時25分時点で7,823円(10月13日終値比+2.3%)でした。PTSは参考値で、正式な終値は取引終了後に追記します。
上昇材料
- 通期予想の営業利益・経常利益が過去最高水準の見通しになり、配当も増額されたこと
- 最大150億円(上限220万株)の自社株買いで、需給が下支えされる可能性があること
- 北米のデータセンター・エネルギーインフラ関連の工事が好調と会社が説明していること
- 欧州でフランスなどの需要が底打ちし、ディストリビューターの在庫調整が一巡したと会社が見ていること
- 配当性向40%を目指す方針があり、今回35.9%とまだ余地があること
- 自己資本比率が83.9%と高く、財務の安全性が高いこと
下落リスク
- 営業利益の増額72億円のうち68億円が関税還付で、翌期以降は同じ水準で続かない可能性があること
- 下期の営業利益が前年同期比42.1%増と、計画が下期に偏っていること
- 為替が円高に振れた場合、円換算の売上・利益が下振れしうること
- 北米のディーラー向けは住宅市場の低迷と高金利で弱く、ディスカウントが利益率を圧迫しうること
- 営業キャッシュフローが上期はマイナス111億円で、売上債権が240億円増えたこと(決算短信より)
- 受注高・受注残高の開示が2027年2月期で終わり、先行きを見る材料が減ること
- 上場来高値圏での利益確定売りや、地合いの悪化
決算の織り込み状況
事実から確認します。10月13日の前の約2週間(9月25日〜10月9日)は、終値が7,210円〜7,530円のレンジで、大きな上昇は見られませんでした。この点だけを見ると、発表前に大きく株価が先行していたわけではなさそうです。
一方、評価の面では次のとおりです。10月13日終値7,650円で、PERは11.2倍(7,650円÷予想1株益681.71円)、PBRは1.78倍です。PER(株価収益率)は株価が1株利益の何倍かを示し、PBR(株価純資産倍率)は株価が1株あたり純資産の何倍かを示します。PBRは2010年以降の範囲0.27〜2.45倍(IRBANK)の中にあります。
ここからは筆者の試算です。関税還付の68億円(営業利益ベース)を除いたと仮定します。上期の実効税率27.8%(税金費用69.93億円÷税引前利益251.22億円)で計算すると、還付の税引後は約49億円で、純利益は約266億円、1株益は約575円、PERは約13.3倍になります。会社予想のPER11.2倍は、還付が含まれているぶん低く見えている可能性があります。
上昇・中立・下落の3つのシナリオ
以下は予想ではなく、考えられる見方の整理です。
短期(数日〜数週間)は、決算を受けた買いと、高値圏での利益確定売りが交錯しやすい時期です。10月13日に高値から終値まで4.6%戻したことも、値動きが大きくなりやすいことを示しています。中長期(半年〜数年)は、下期の計画の達成度、関税還付を除いた収益力、2028年2月期の売上3,000億円という目標に向けた新工場の進捗が見どころになります。
- 上昇シナリオ:下期の北米・欧州の販売が計画どおり、またはそれ以上に進み、自社株買いが着実に進む。関税還付以外の収益力も確認できれば、評価が見直される余地があります。
- 中立シナリオ:下期が計画に沿って進み、材料が出尽くす。好材料と一時的要因を相殺して、株価が一定の範囲で推移する見方です。
- 下落シナリオ:欧州の回復が遅れる、北米のディスカウントが膨らむ、円高が進む、といった形で下期の計画に届かない。関税還付が終われば来期の利益水準が下がるとの見方が広がる場合です。
コマツ・日立建機との比較
事業構造
竹内製作所は、ミニショベルやクローラーローダーといった小型建機が中心です。今期の地域別売上高予想は、北米1,422億円(54.5%)、欧州1,106億円(42.4%)で、2地域で97%を占めます(計算は各地域÷2,610億円)。
コマツは建機の最大手(株探の会社概要では世界2位)で、鉱山機械や産業機械も手がけます。日立建機は油圧ショベルに強い総合建機メーカーで、鉱山機械も拡大しています(株探の会社概要より)。時価総額は、竹内製作所が約3,748億円、日立建機が約1兆2,059億円、コマツが約6兆8,994億円と、規模は大きく異なります(2026年10月13日時点)。
業績成長
| 項目 | 竹内製作所(2027年2月期予想) | コマツ(2027年3月期予想) | 日立建機(2027年3月期予想) |
|---|---|---|---|
| 売上高 | 2,610億円(+15.9%) | 4兆3,020億円(+4.1%) | 1兆4,700億円(+4.6%) |
| 最終利益 | 315億円(+11.4%) | 3,490億円(△7.3%) | 840億円(+14.8%) |
| 1株益 | 681.71円 | 394.0円 | 406.3円 |
決算期(2月と3月)や会計基準(日本基準・米国基準・IFRS)が異なるため、数字を単純には比べられません。
株価指標
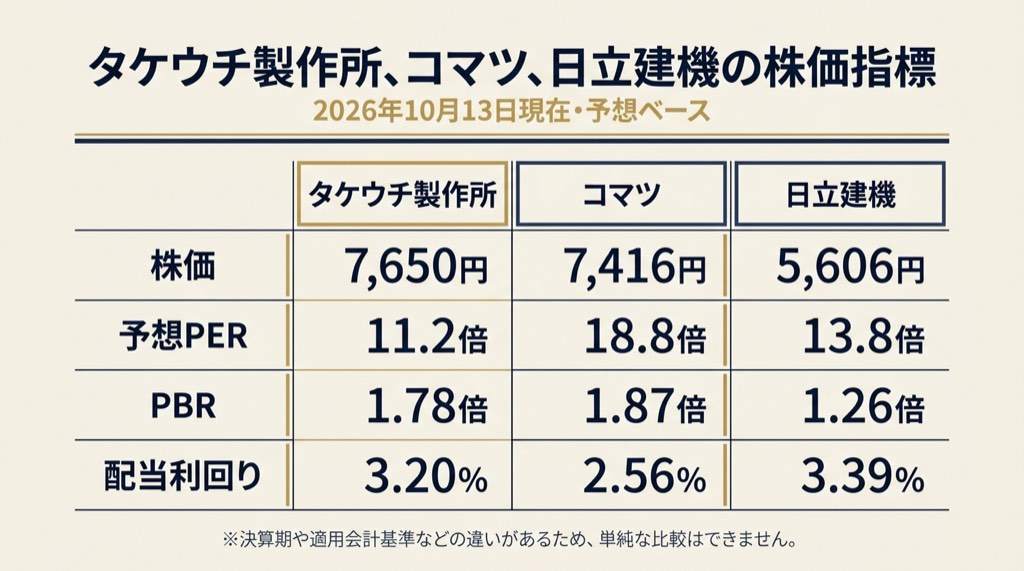
| 項目 | 竹内製作所 | コマツ | 日立建機 |
|---|---|---|---|
| 株価(10月13日) | 7,650円 | 7,416円 | 5,606円 |
| 予想PER | 11.2倍 | 18.8倍 | 13.8倍 |
| PBR | 1.78倍 | 1.87倍 | 1.26倍 |
| 配当利回り(予想) | 3.20% | 2.56% | 3.39% |
出所は株探です。竹内製作所のPERが最も低く、配当利回りは日立建機のほうが高い、という結果になっています。ただ、竹内製作所の利益には関税還付が含まれ、規模や地域構成も違います。PERや利回りだけで優劣を決めることはできません。
株主還元
年間配当の予想は、竹内製作所が245円、コマツが190円、日立建機が190円です。竹内製作所は配当に加えて最大150億円の自社株買いを決めています。コマツ・日立建機の自社株買いの状況は本稿では確認していません。
「成長性を重視するなら小型建機に特化した竹内製作所、規模や事業の分散を重視するならコマツ、バランスで見るなら日立建機」といった見方もできますが、これは見方の一例です。ご自身の投資スタイルに合わせて判断してください。
今から購入する場合の注意点
購入を検討する場合は、株価の水準よりも「何を確認するか」が大切です。次の指標を、今後の開示で追いかけてみてください。
- 北米・欧州の販売台数(下期の前年同期比+9.6%、+24.4%の計画が進んでいるか)
- 営業利益率(通期予想17.1%に対する推移)
- 関税還付の計上状況(第3四半期に42億円の見込み)
- 為替(下期の前提1ドル=150円との差)
- 運賃とディスカウント費用(利益を圧迫する要因)
- 売上債権・棚卸資産と営業キャッシュフロー
- 自社株買いの進捗(取得株数と金額)
- 配当性向(目標40%への道筋)と来期の配当方針
- 新工場の進捗(2028年1月稼働の目標)
高値圏の動きは大きくなりやすいため、一度に買うのではなく、複数回に分けて買う、投資額を抑えるといった考え方もあります。本記事は特定の売買を勧めるものではありません。
今後の注目イベント
| 時期 | イベント | 備考 |
|---|---|---|
| 2026年10月14日〜 | 自社株買いの開始 | 2027年2月19日まで、上限220万株・150億円 |
| 2026年10月21日 | 機関投資家・アナリスト向け決算説明会 | 当日、決算説明資料が公式サイトに掲載予定 |
| 2026年10月29日 | コマツ・日立建機の決算発表予定 | 株探の表示。業界の需要を見る材料 |
| 2026年11月11日 | 中間配当(110円)の支払開始予定 | 決算短信の記載 |
| 2027年1月中旬ごろ | 第3四半期決算 | 前年は2026年1月13日。今回の日程は公式で要確認 |
| 2027年2月末 | 期末配当(135円予想)の対象期末 | 2027年2月期末の株主が対象となる見込み |
| 2027年4月上旬ごろ | 2027年2月期の通期決算 | 前年は2026年4月10日。今回の日程は公式で要確認 |
よくある質問
Q. 竹内製作所はなぜ上方修正した?
北米・欧州の販売台数の見通しを引き上げたこと、為替が想定より円安に推移したこと、米国関税の還付(通期で営業利益を68億円押し上げ)が主な理由と会社は説明しています。
Q. 上方修正率は何%?
経常利益予想の修正率は21.1%増(365億円→442億円)です。売上高は7.0%増、営業利益は19.3%増、純利益は21.6%増の修正でした。
Q. 年間配当はいくら?
2027年2月期の年間配当予想は245円です。中間配当110円と期末配当135円の合計で、従来予想の220円から25円増え、前期実績の210円からは35円の増配になります。
Q. 増配後の利回りは?
2026年10月13日の終値7,650円で計算すると、245円÷7,650円=約3.20%です。株価が変われば利回りも変わります。
Q. 今後も増配が続く?
会社は連結配当性向40%を目指して段階的に引き上げる方針ですが、増配が続くかは業績次第で、保証はありません。今期は関税還付の利益が含まれる点にも注意が必要です。
Q. 北米市場の影響は?
今期の売上高予想の約54.5%(1,422億円)が北米です。データセンター関連などが好調な一方、住宅市場の低迷や高金利でディーラー向けは弱く、北米の動向が業績に大きく影響します。
Q. 円高になるとどうなる?
一般に、円高は円換算の売上・利益を押し下げる方向に働きます。会社の下期前提は1ドル=150円ですが、為替の感応度(1円動いたときの影響額)は今回の原本では確認できませんでした。
Q. コマツとどちらが割安?
予想PERは竹内製作所が11.2倍、コマツが18.8倍ですが、事業規模・地域構成・決算期・会計基準が違うため、PERだけで割安・割高を決めることはできません。
Q. 今から買うべき?
買うべきかどうかは、保有期間や資金の余裕などによって人それぞれで、本記事は売買を勧めるものではありません。上昇材料と下落リスクの両方を確認したうえで、ご自身で判断してください。
Q. 次の決算はいつ?
第3四半期決算は、前年が2026年1月13日の発表でした。今回の日程は公式サイトのIRカレンダーで確認してください。
まとめ
竹内製作所の今回の発表を、事実と見方に分けて整理します。
- 事実:経常利益予想は365億円→442億円(21.1%増)、年間配当は220円→245円、最大150億円の自社株買いも発表
- 上昇材料:北米・欧州の販売好調、配当性向にまだ余地があること、自社株買い、高い自己資本比率
- 注意材料:営業利益の増額72億円のうち68億円が関税還付、計画が下期に偏っていること、円高や北米のディスカウントの影響
- 確認したい点:下期の販売台数、営業利益率、営業キャッシュフロー、自社株買いの進捗、次回の決算発表
数字が大きく動いた決算ですが、内容を分けて見ると、評価は一つの結論にまとまりません。次の決算で「関税還付を除いた収益力」がどう見えるかが、一つの確認ポイントになりそうです。投資判断はご自身で行ってください。
参考・出典
- 竹内製作所「2027年2月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月13日・適時開示)
https://tdnet-pdf.kabutan.jp/20261013/140120261013549309.pdf - 竹内製作所「業績予想及び配当予想の修正に関するお知らせ」(2026年10月13日・適時開示)
https://tdnet-pdf.kabutan.jp/20261013/140120261013549337.pdf - 竹内製作所「自己株式取得に係る事項の決定に関するお知らせ」(2026年10月13日・適時開示)
https://tdnet-pdf.kabutan.jp/20261013/140120261013549351.pdf - 竹内製作所 公式IR(Investor Relations)
https://www.takeuchiglobal.com/en/investor-relations - 株探「竹内製作所【6432】日々株価(日足)」(株価・出来高)
https://kabutan.jp/stock/kabuka?code=6432 - 株探ニュース「竹内製作所、今期経常を一転13%増益に上方修正・最高益、配当も25円増額」
https://kabutan.jp/stock/news?code=6432&b=k202610130003 - 株探「コマツ(6301)」(PER・PBR・業績推移)
https://kabutan.jp/stock/?code=6301 - 株探「日立建機(6305)」(PER・PBR・業績推移)
https://kabutan.jp/stock/?code=6305 - IRBANK「竹内製作所(6432)の配当金の推移」
https://irbank.net/E01723/dividend - 日本経済新聞「竹内製作所、長野・青木村に新工場 総投資額180億円」
https://www.nikkei.com/article/DGXZQOCC23BW90T20C25A3000000/
※株探・IRBANKは二次情報のため、数値は適時開示の原本と照合しています。本記事は執筆時点(2026年10月14日朝)の情報に基づく一般的な情報提供であり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身で行ってください。
【ご注意】本記事は一般的な情報提供を目的としたものであり、特定の銘柄の売買や投資を推奨・勧誘するものではありません。株式などの投資には価格変動等により元本割れとなるリスクがあります。投資に関する最終的な判断は、ご自身の責任で行ってください。