📌 この記事が30秒でわかる!3行まとめ
- 2026年中間決算は売上収益9.8%増・営業利益5.5%減。通期の営業利益予想は600億円から575億円へ下方修正(売上は6,000億円へ上方修正)
- 減益の主因は基幹システム移行の影響・間接費の増加・欧州の構造改革費用。データセンター・半導体関連の需要そのものは好調
- 下期に営業利益約354億円(利益率約11.3%)が必要。10月13日の決算説明会と第3四半期決算で回復の確度を確認したい
安川電機の2026年中間決算(2026年3〜8月)は、売上収益が前年同期比9.8%増となった一方、営業利益は5.5%減でした。主因は、基幹システム移行に伴う生産・出荷への影響と、欧州での構造改革費用などです。通期の営業利益予想も600億円から575億円へ引き下げられました。株価の今後は、下期に利益が計画どおり戻るかどうかが分かれ目と考えられます。
この記事では、安川電機が2026年10月9日に公表した決算短信を一次情報として、数字を確認しながら整理していきます。「確認済みの事実」と「予想・見方」は分けて書きますので、投資判断はご自身で行ってください。数字には、できるだけ「○月○日時点」「○年○月期」を添えています。
安川電機の最新決算を3分で解説
安川電機(6506)は、2026年10月9日に2027年2月期の第2四半期(中間期)決算を発表しました。対象期間は2026年3月1日〜8月31日です。発表は東京証券取引所の取引終了後でした。まず、決算短信で確認できる主な数字を見ていきましょう。
売上収益
売上収益は2,855億98百万円で、前年同期の2,601億95百万円から9.8%増えました(2026年8月末時点の中間期実績)。「売上収益」とは、IFRS(国際会計基準)で使われる呼び方で、日本基準でいう売上高にほぼ相当します。
会社は増収の背景として、AI関連投資にけん引されたデータセンターと半導体関連の設備投資需要が好調だったこと、一般産業分野の自動化需要が底堅く推移したことを挙げています。為替も追い風でした。中間期の平均レートは1ドル159.82円で、前年同期の146.23円より13.59円の円安です。円安は海外売上を円換算したときに押し上げ効果が出るため、増収の一部には為替の影響も含まれると考えられます。
営業利益
営業利益は220億58百万円で、前年同期の233億34百万円から5.5%減りました。営業利益は、本業でどれだけ稼いだかを示す利益です。営業利益率(売上収益に占める営業利益の割合)で見ると、次のとおり低下しています。
- 2026年2月期の中間期:233億34百万円÷2,601億95百万円=約9.0%
- 2027年2月期の中間期:220億58百万円÷2,855億98百万円=約7.7%
売上が約254億円増えたのに、営業利益は約13億円減った計算です。この「売上は伸びたのに利益が伸びない」状態が、今回の決算で一番気になるところです。
一方で、親会社の所有者に帰属する中間利益は189億88百万円で、前年同期比4.1%増でした。営業利益が減っても最終利益が増えたのは、金融収益など営業利益より下の項目が寄与したためと考えられます(税引前利益は259億63百万円で3.0%増)。1株当たり中間利益は73.21円でした。
通期業績予想
会社は、2026年4月10日に公表していた2027年2月期の通期予想を修正しました。ここは「増収増益」と単純にまとめにくいポイントです。
| 項目 | 前回予想(2026年4月公表) | 今回予想(2026年10月9日) | 前期比 |
|---|---|---|---|
| 売上収益 | 5,800億円 | 6,000億円(上方修正) | +10.7% |
| 営業利益 | 600億円 | 575億円(下方修正) | +21.5% |
| 親会社の所有者に帰属する当期利益 | 470億円 | 475億円(上方修正) | +34.8% |
売上収益は円安を反映して引き上げられましたが、営業利益は基幹システム移行による中間期の生産・出荷への影響を織り込んで引き下げられました。「通期予想の引き上げ」だけを見ると前向きに映りますが、営業利益は下方修正されている点は押さえておきたいところです。なお、下期の想定為替レートは1ドル155円(従来145円)、1ユーロ180円(従来170円)、1人民元22円(従来20.5円)に見直されています。
配当
配当は、中間配当が1株36円で、前年同期の34円から増えました。年間配当予想は72円で、前期の68円から増配となる見込みです。今回の決算では配当予想の変更はありません(2026年10月9日時点)。
配当利回りは、株価によって変わります。2026年10月9日の終値4,783円で計算すると、72円÷4,783円=約1.5%です。配当だけで魅力を判断するタイプの銘柄というより、成長への期待で見られている銘柄と言えそうです。
増収なのに営業減益となった理由
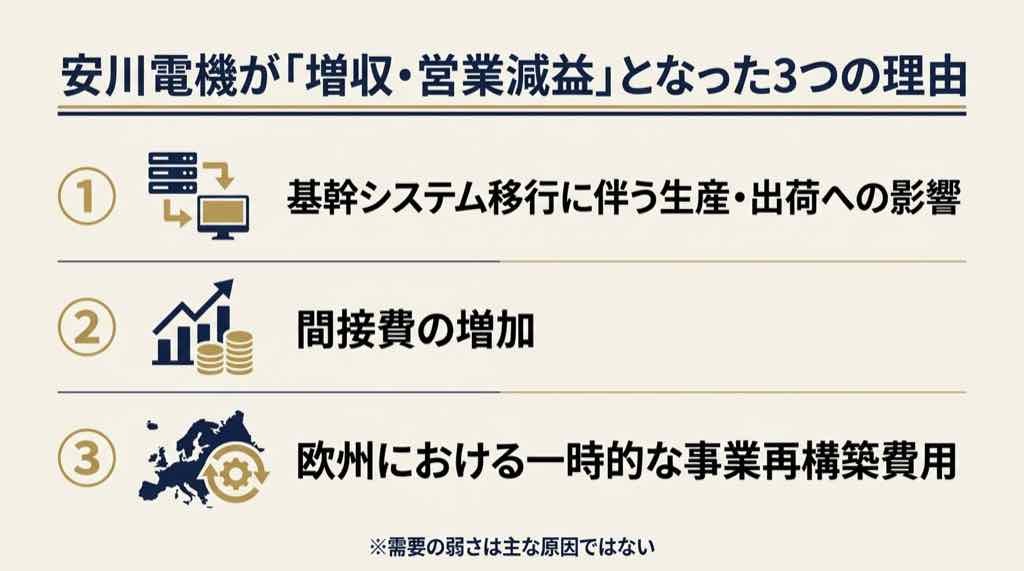
今回の営業減益の理由は、大きく3つに整理できます。①基幹システム移行に伴う生産・出荷への影響、②間接費(人件費や全社的なコスト)の増加、③欧州でのロボット事業の構造改革費用の一時的な計上です。短信の文章をもとに、一つずつ確認していきましょう。
基幹システム移行の影響
基幹システムとは、受注・生産・出荷・会計などを管理する会社の中枢システムのことです。安川電機は「経営基盤の強化を目的とした基幹システムの移行」を行い、短信では「生産・出荷への影響」があったと説明しています。
注目したいのは、これが「需要が弱くなった」という話ではない点です。短信は、データセンターや半導体関連を中心に需要が拡大したと書いています。つまり、売れる環境にありながら、システム移行の影響で出荷が思うように進まなかった部分があった、という構図です。
実際、ロボット事業については、日本での基幹システム移行の影響で販売が減少したと明記されています。一方で、第1四半期(2026年3〜5月)と第2四半期(6〜8月)を分けて計算すると、少し違う景色も見えます。
| 期間 | 売上収益 | 営業利益 |
|---|---|---|
| 第1四半期(3〜5月) | 1,389億82百万円(+10.6%) | 84億86百万円(△19.2%) |
| 第2四半期(6〜8月)の単独計算 | 約1,466億円(+9.0%) | 約135億円(+5.8%) |
第2四半期の単独値は、中間期の数字から第1四半期の数字を引いた筆者の計算値です(2026年10月11日時点)。営業利益は、第1四半期の前年同期比19.2%減から、第2四半期単独では5.8%増に戻っている計算になります。ただし、短信は四半期ごとの要因までは説明していませんので、「システム移行の影響が薄れてきた」と断定はできません。10月13日の決算説明会で、現在の生産・出荷の状況がどこまで正常化したのかを確認したいポイントです。
欧州構造改革費用
もう一つの要因が、欧州での事業構造改革費用です。短信では、ロボット事業の営業利益が減った理由として「欧州における事業構造改革費用の一時的な計上」が挙げられています。
「構造改革費用」とは、拠点の再編や人員の見直しなど、事業の体質を変えるためにかかる費用のことです。「一時的」とされているため、費用が毎期続くとは限りません。ただし、短信本文では費用の金額は確認できませんでした。金額の大きさによって、来期以降の利益の戻り方が変わりますので、説明会や補足資料で金額と今後の見通しを確認したい項目です。
事業別の収益動向
事業別に見ると、営業減益の中身がはっきりします。短信にある4つのセグメントの数字は次のとおりです(2026年8月末までの中間期)。
| セグメント | 売上収益 | 前年同期比 | 営業利益 | 前年同期比 |
|---|---|---|---|---|
| モーションコントロール | 1,372億86百万円 | +21.7% | 159億73百万円 | +32.8% |
| ロボット | 1,184億4百万円 | △0.7% | 59億74百万円 | △43.3% |
| システムエンジニアリング | 207億78百万円 | +11.2% | 34億80百万円 | +79.5% |
| その他 | 91億28百万円 | △3.5% | 5億75百万円 | △38.5% |
モーションコントロールは、サーボモータ(機械を正確に動かす小型モーター)やインバータ(モーターの回転数を制御する機器)の事業です。データセンターや半導体関連の需要を取り込み、売上も利益も大きく伸びました。ロボットは、売上がほぼ横ばいで、営業利益が4割超減っています。システムエンジニアリングは、港湾クレーン関連などが伸びて大幅な増益です。
前年同期との営業利益の増減を、事業ごとに並べてみます。前年同期の各セグメントの営業利益と今回の数字から、筆者が計算しました。
| 項目 | 営業利益の増減(概算) |
|---|---|
| モーションコントロール | +約39億円 |
| システムエンジニアリング | +約15億円 |
| その他 | △約4億円 |
| ロボット | △約46億円 |
| 全社費用など(調整額) | △約18億円 |
| 合計 | △約13億円 |
つまり、事業全体の営業利益が約13億円減った背景は、「モーションコントロールとシステムエンジニアリングで約54億円増えたものの、ロボットの約46億円減と、全社費用などの約18億円の悪化が上回った」という構図です。「全社費用など」の額は、短信のセグメント営業利益の合計と連結営業利益の差から計算した参考値で、短信が説明する「間接費の増加」と方向が一致します。
地域別の需要環境も、短信で確認できます。
- 日本:半導体・電子部品関連の設備投資が好調で、一般産業の自動化需要も回復。自動車市場にも回復の兆し
- 米州:データセンターと半導体の需要が旺盛。オイル・ガス関連の大口案件も増加
- 欧州:自動車は慎重姿勢が続く一方、半導体関連が拡大
- 中国:半導体関連が好調。ただし自動車は大口案件があった前年より減少
- 中国を除くアジア:韓国・台湾の半導体関連が高水準
需要面は、ほぼ全地域で前向きな表現が並んでいます。減益の主因は需要の弱さではなく、社内の要因(システム移行、費用)にあると読み取れます。
安川電機の株価上昇材料
次に、株価の上昇材料として意識されやすい点を整理します。ここからは、確認済みの事実と、そこから考えられる見方を分けて書きます。
AI・データセンター需要
短信は、AI関連投資にけん引されたデータセンターと半導体関連の設備投資需要が好調だったと説明しています。モーションコントロール事業では、インバータ事業が「データセンタ用途」向けに販売を伸ばしました。データセンターでは、冷却設備や電源設備などで、モーターの速度を調整するインバータが使われるためです。
安川電機は、AIそのものを作る会社ではありません。ただ、AI関連の設備投資が増えると、その周辺の設備を動かす機器の需要も増えます。いわば「AIブームを支える側の銘柄」として市場から見られている可能性があります。AI関連の設備投資が日本株にどう波及するかは、こちらでも整理しています。
→ FAANGからMANGOSへ——2026年のAI覇権争いの構造と、日本の投資家が知っておきたいこと
半導体設備投資
半導体関連も、日本・中国・韓国・台湾・欧州と、複数の地域で需要が好調と書かれています。ACサーボモータ・コントローラ事業は「半導体・電子部品関連や工作機械向けを中心に販売が伸長し、すべての地域で増収」でした。
半導体の製造装置や検査装置には、位置を正確に動かすサーボモータが欠かせません。半導体メーカーが工場への投資を増やすと、サーボモータの出番が増えるという関係です。ロボット事業でも、中国で半導体ロボットの販売が好調だったと書かれています。
産業用ロボット需要
ロボット事業は、今回の決算では弱い部分でした。売上は0.7%減、営業利益は43.3%減です。ただし、内訳を見ると海外では前向きな動きもあります。短信では、自動車市場向けの販売が堅調だった米州と、半導体ロボットが好調だった中国で販売が拡大したと説明されています。
そう考えると、ロボット事業の回復余地は、次の2点にかかっていると言えます。日本での出荷が正常化するか、欧州の構造改革費用が一巡するか、です。第2四半期単独の営業利益が増益に戻っている計算になることは、前向きな材料として意識される可能性があります。ただし、ロボット事業単独の第2四半期の数字は短信からは分かりませんので、決算説明会の資料で確認したいところです。
通期売上予想の引き上げと中長期の自動化投資
通期の売上収益予想は5,800億円から6,000億円に引き上げられました。ただし、短信の説明では引き上げの理由は「為替相場が円安水準で推移していること」とされています。需要が急に増えたというより、円換算の押し上げが大きい点は、公平にお伝えしておきたいところです。
中長期では、人手不足を背景にした自動化投資や、半導体・データセンターへの設備投資の流れが追い風になるとの見方があります。会社も「一般産業分野における自動化需要も底堅く推移」と述べています。今期は営業利益の通期予想が前期比21.5%増となっており、会社は下期に利益が大きく戻る前提を置いています。
安川電機の株価下落リスク
好材料だけでなく、注意したいリスクも整理します。
利益率低下
最も気になるのは、営業利益率の低下です。中間期の営業利益率は約7.7%でした。一方、通期の予想(営業利益575億円÷売上収益6,000億円)では約9.6%です。この差を埋めるには、下期の数字を見る必要があります。
通期予想から中間期の実績を引いて、下期に必要な水準を計算してみます。
- 下期の売上収益:6,000億円−2,855億98百万円=約3,144億円
- 下期の営業利益:575億円−220億58百万円=約354億円
- 下期の営業利益率:354億円÷3,144億円=約11.3%
中間期の営業利益が220億円だったのに対し、下期は約354億円、つまり約1.6倍が必要です。通期の営業利益予想に対する中間期の進捗は約38%です。下期の想定為替が中間期の実績(1ドル159.82円)より円高の155円となっている点を考えると、極端に無理な前提とは限りません。ただ、システム移行の影響が下期に残る、あるいは費用が想定より膨らむ場合は、予想に届かないリスクがあります。
為替
為替は、安川電機にとって追い風にも向かい風にもなります。海外売上比率が高い企業は、円安のときに円換算の売上と利益が増え、円高のときに減りやすい傾向があります。
今回、中間期の平均レートは1ドル159.82円、1ユーロ184.91円、1人民元23.48円でした。通期予想は下期を155円、180円、22円とする前提です。もし想定より円高に進んだ場合は、売上や利益の予想が下振れする可能性があります。逆に、円安が進めば上振れの余地もあります。為替は会社が制御できない要因ですので、見通しの不確実性として意識しておきたいところです。
中国・米国市場
中国では、半導体関連が好調な一方、自動車市場は大口案件があった前年に比べて減少したと書かれています。米州では、データセンターや半導体の需要が旺盛とされています。ただ、いずれも設備投資の動向に左右される市場です。
設備投資は、景気や金利、各国の政策、顧客企業の業績によって増減します。AI関連の投資が減速した場合や、中国で製造業の投資が弱まった場合、受注に影響が出る可能性があります。決算短信にも、中東情勢などの地政学的リスクが継続していると書かれています。
成長期待の織り込み
株価がどこまで期待を織り込んでいるかも、見ておきたい点です。2026年10月9日の終値4,783円と、会社予想の数字を使って簡単に計算してみます。
- PER(株価収益率):4,783円÷会社予想の1株当たり当期利益183.11円=約26.1倍
- PBR(株価純資産倍率):親会社持分5,041億円÷発行済株式(自己株式を除く)約2億5,944万株=1株純資産約1,943円。4,783円÷1,943円=約2.5倍
- 配当利回り:72円÷4,783円=約1.5%
PERは「株価が1株当たり利益の何倍か」を示す指標です。26倍台という水準は、利益の成長がある程度織り込まれていると見ることもできます。もちろん、会社予想の利益が実現するかどうかで、見え方は変わります。通期の営業利益が計画を下回れば、PERは割高に見えやすくなります。
ほかに、競合の存在も忘れずにおきたい点です。産業用ロボットやサーボモータの市場では、国内外の企業が競争しています。受注を巡る競争や価格の動きが、利益率に影響する可能性があります。
ファナック・キーエンス・三菱電機との比較
同じ「FA(工場自動化)関連」として比較されやすい3社の、公式資料にある最新の数字を並べます。決算期や集計期間が異なるため、あくまで目安です。
| 項目 | 安川電機(6506) | ファナック(6954) | キーエンス(6861) | 三菱電機(6503) |
|---|---|---|---|---|
| 直近の集計期間 | 2026年3〜8月 | 2026年4〜6月 | 2026年3月21日〜6月20日 | 2026年4〜6月 |
| 売上 | 2,855億98百万円(+9.8%) | 2,310億円(+17.7%) | 3,466億21百万円(+32.8%) | 1兆4,971億円(+約14%) |
| 営業利益 | 220億58百万円(△5.5%) | 535億円(+26.1%) | 1,870億76百万円(+44.7%) | 調整後1,443億円(+54%) |
| 営業利益率 | 約7.7% | 約23.2% | 約54.0% | 約9.6%(調整後) |
| 通期の営業利益予想 | 575億円(下方修正) | 2,180億円(上方修正) | 非開示 | 調整後6,200億円(上方修正) |
| 強みの傾向 | サーボ、インバータ、ロボット | CNC(数値制御装置)、ロボット | センサー、計測機器など | 総合電機。FAは事業の一つ |
※安川電機は日本の会計基準ではなくIFRSです。三菱電機の「調整後営業利益」は、営業利益から事業・資産の売却損益や減損損失などを除いた同社の管理指標で、他社の営業利益とは定義が異なります。ファナックの数字は、東証への適時開示を伝える報道(株探)に基づきます。株価水準(PERなど)は日々変わるため、この表には載せていません。
3社との違い
ファナックは、工作機械を動かすCNCとロボットが中心です。営業利益率は2割を超え、第1四半期も増収増益で通期予想を引き上げています。利益率の水準では、安川電機との差が大きい状況です。一方、安川電機はサーボモータやインバータの比率が高く、データセンター関連の需要を取り込みやすい点が特徴と言えます。
キーエンスは、センサーや計測機器などを手がける会社で、営業利益率は5割台、自己資本比率も95.3%と高い企業です。事業モデルが異なるため、安川電機と単純には比べられません。ただ、「利益率の高い企業が高く評価される」傾向を見ると、安川電機が利益率をどこまで戻せるかが、評価の分かれ目になりそうです。
三菱電機は、FAのほかに電力、防衛、空調、半導体など幅広い事業を持ちます。FAシステム事業の回復も増益要因の一つとされています。安川電機のようにFAの比重が高い会社とは、値動きの要因が異なる点に注意が必要です。
どちらが上かではなく、投資スタイルで見ると整理しやすくなります。利益率の高さと安定感を重視する人は、利益率の水準が高い企業のほうが合うかもしれません。一方、足元は利益が伸び悩んでいるものの、サーボモータの需要拡大と利益回復の余地を見たい人は、安川電機の注目度が高まりやすいかもしれません。各社の長所と短所を踏まえ、ご自身の方針に合うかを確認してみてください。
安川電機の株価は今後どうなる?
ここまでの材料を踏まえて、今後の株価を3つのシナリオで考えます。株価を予想するものではなく、「何が起きればどの見方になりやすいか」を整理した見取り図です。
| シナリオ | 想定される状況 | 確認したい指標 |
|---|---|---|
| 強気 | 下期の利益が計画どおり回復。半導体・データセンター需要が続く | 四半期の営業利益率、受注の増減 |
| 中立 | 利益は戻るが計画に届くかは見極め段階。株価は材料待ち | 通期予想の維持、費用の動き |
| 弱気 | 下期も利益の戻りが遅れ、再び下方修正。設備投資が減速 | 通期予想の修正有無、為替、需要の変化 |
強気シナリオ
強気シナリオが実現しやすいのは、下期に営業利益が約354億円という水準に近づいていく場合です。具体的には、基幹システム移行の影響が収まり、出荷が正常化することが条件です。そのうえで、データセンターと半導体関連の需要が続き、受注が積み上がる展開が考えられます。
もう一つは、欧州の構造改革費用が一巡し、ロボット事業の利益が戻る場合です。第2四半期単独の営業利益が増益に戻っている計算になることは、この流れを支える材料になり得ます。この場合、市場の見方は「一時的な減益」へと傾きやすくなります。
中立シナリオ
中立シナリオは、利益が回復基調に入るものの、通期の営業利益575億円に届くかを市場が測りかねている状態です。第3四半期の数字が出るまでは、材料待ちの動きになるかもしれません。
この場合、株価は決算の数字そのものより、為替や米国・中国の景気、半導体関連株全体の地合いといった外部要因で動きやすくなります。この局面では、短期の値動きに一喜一憂せず、決算ごとの営業利益率の推移を確認する姿勢が役立ちます。
弱気シナリオ
弱気シナリオは、利益の戻りが想定より遅れる場合です。システム移行の影響が下期にも残る、費用が想定より膨らむ、円高が進む、といった要因が重なると、通期の営業利益が再び下方修正される可能性があります。
加えて、AI関連の設備投資が減速したり、中国の製造業投資が弱まったりすれば、これまで好調だった需要の見通しも変わります。PER26倍台という水準は、期待が剥がれたときの値下がりを大きくする可能性もあります。短期的には注意が必要な局面です。
3つのシナリオのどれになるかは、現時点では誰にも断定できません。分かりやすい目印は、下期の営業利益率が11%台に近づいていくかどうかです。
今後の注目イベント
10月13日の決算説明会
安川電機は、2026年10月13日に証券アナリスト・機関投資家向けの決算説明会を開く予定です。なお、10月12日はスポーツの日で東証は休場のため、決算発表後に最初に株価が反応するのは10月13日になります(2026年10月11日時点の予定)。
説明会で確認したいのは次の点です。
- 基幹システム移行の影響は、現時点でどこまで解消したか
- 欧州構造改革費用の金額と、今後の費用の見通し
- 下期の営業利益約354億円に向けた、生産・出荷の見通し
- 受注の水準と、受注残の動き
- ロボット事業の収益改善の時期
説明会で新しい重要情報が出た場合は、この記事にも追記する予定です。
次回決算
次回の決算は、2027年2月期の第3四半期(2026年9〜11月)で、例年どおりなら2027年1月上旬ごろと見られます。ただし、日付は会社が公表する決算発表予定日で必ず確認してください(2026年10月11日時点で正式な日付は未確認です)。第3四半期の決算では、営業利益が下期の計画に向けて積み上がっているかが焦点になります。
受注・設備投資動向
決算以外にも、受注や設備投資の動向は大事な材料です。確認したい項目は次のとおりです。
- 日本ロボット工業会などが公表するロボットの受注統計
- 半導体製造装置メーカーの受注・設備投資計画
- データセンター向けの投資計画
- ドル円・ユーロ円などの為替の動き
- 中国の製造業の景況感
短期の株価は、これらの外部要因でも動きます。会社の決算と合わせて、複数の材料を確認する習慣をつけておくと、見通しの精度が上がりやすくなります。
よくある質問
Q. 安川電機の株価は今後上がる?
上がるかどうかは断定できません。上昇材料はデータセンター・半導体関連の需要と下期の利益回復、注意材料は営業利益率の低下や為替、設備投資の減速です。下期の営業利益が計画の約354億円に近づくかどうかが、見方を分ける材料になります。
Q. なぜ営業減益になった?
短信では、基幹システム移行に伴う生産・出荷への影響、間接費の増加、欧州での事業構造改革費用の一時的な計上が理由とされています。需要が弱かったからではなく、社内要因が中心です。
Q. AI関連株なの?
AIそのものを開発する会社ではありません。ただ、AI関連投資にけん引されたデータセンター向けのインバータや、半導体関連のサーボモータの需要が伸びており、AI関連の設備投資の恩恵を受けやすい銘柄として見られる可能性があります。
Q. 今買っても大丈夫?
売買の判断は断定できません。2026年10月9日の終値時点でPERは約26倍で、期待がある程度織り込まれているとも考えられます。決算説明会の内容や下期の利益の戻りを確認してから判断する人もいます。投資判断はご自身でお願いします。
Q. 配当はいくら?
年間配当予想は72円で、前期の68円から増配の見込みです(2026年10月9日時点)。中間配当は36円で、期末配当予想も36円です。2026年10月9日の終値4,783円で計算した配当利回りは約1.5%です。
Q. ファナックとどちらがよい?
どちらが上とは言えません。ファナックは営業利益率が2割を超え、足元の増益ペースも速い企業です。安川電機はサーボモータやインバータの比率が高く、利益回復の余地を見たい人に注目されやすい銘柄です。ご自身の投資方針に合うかで考えてみてください。
Q. キーエンスとの違いは?
キーエンスはセンサーや計測機器が中心で、営業利益率は5割台と高水準です。安川電機はモーターやロボットなど、機械を動かす機器が中心で、事業の性質も利益率も異なります。単純な比較はできません。
Q. 中国経済の影響は?
影響はあります。中国では半導体関連が好調な一方、自動車市場は大口案件があった前年より減少しました。中国の製造業の投資が弱まれば、受注に影響する可能性があります。
Q. 今後の注目材料は?
2026年10月13日の決算説明会、第3四半期決算、受注の動き、為替、半導体・データセンター関連の設備投資が主な材料です。特に、下期の営業利益率が11%台に近づくかどうかが重要です。
Q. 次の決算はいつ?
次回は2027年2月期の第3四半期決算で、例年どおりなら2027年1月上旬ごろと見られます。正式な日付は、安川電機の公式IRで決算発表予定日を確認してください。
まとめ
安川電機の2026年中間決算のポイントを整理します。
- 結論:売上収益は9.8%増の2,855億98百万円、営業利益は5.5%減の220億58百万円。通期の営業利益予想は600億円から575億円に下方修正され、売上収益は5,800億円から6,000億円に上方修正された
- 営業減益の理由:基幹システム移行に伴う生産・出荷への影響、間接費の増加、欧州の構造改革費用。需要の弱さが主因ではない
- 上昇材料:データセンターと半導体関連の需要、モーションコントロール事業の大幅増益、第2四半期単独の営業利益が増益に戻っている計算になること
- 注意材料:下期に営業利益約354億円(営業利益率約11.3%)が必要なこと、為替、PER約26倍という期待の織り込み、設備投資の減速
- 次に確認したいこと:2026年10月13日の決算説明会、第3四半期決算、受注の動き
増収なのに営業減益という決算は、数字だけを見ると不安に映ります。ただ、中身を分けて見ると、需要は強く、課題は社内要因に集中していることが分かります。下期に利益がきちんと戻るかを確認しながら、注目株として見ていく銘柄と言えそうです。投資判断は、必ずご自身で行ってください。
参考・出典
- 安川電機「2027年2月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月9日)
https://www.yaskawa.co.jp/wp-content/uploads/2026/10/20261009.pdf - 安川電機 IR情報
https://www.yaskawa.co.jp/company/ir - 安川電機「2027年2月期 第1四半期決算短信」(東証適時開示の転載)
https://finance.biggo.jp/news/jpx_tdnet_140120260710591342 - キーエンス「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年7月28日)
https://www.keyence.co.jp/pdf/EarningsRelease_202607_ja.pdf - 三菱電機「2027年3月期 第1四半期 決算説明会資料」(2026年7月31日)
https://www.mitsubishielectric.co.jp/investors/data/management-report/pdf/financial-result/20260731.pdf - 株探「ファナック 2027年3月期第1四半期決算・通期予想の修正」(東証適時開示に基づく報道・2026年7月31日)
https://s.kabutan.jp/news/k202607310211/ - 株探「安川電、通期業績予想を修正 基幹システム移行の影響織り込み営業益は引き下げ」(2026年10月9日)
https://s.kabutan.jp/news/n202610090944/ - Yahoo!ファイナンス 安川電機(6506)株価情報(2026年10月9日終値の確認)
https://finance.yahoo.co.jp/quote/6506.T
※本記事は執筆時点(2026年10月11日)の情報に基づく一般的な情報提供であり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身で行ってください。PER・PBR・配当利回り・セグメント別の増減額などは、上記資料の数値をもとにした筆者の計算値です。
【ご注意】本記事は一般的な情報提供を目的としたものであり、特定の銘柄の売買や投資を推奨・勧誘するものではありません。株式などの投資には価格変動等により元本割れとなるリスクがあります。投資に関する最終的な判断は、ご自身の責任で行ってください。