📌 この記事が30秒でわかる!3行まとめ
- 2026年8月期は売上収益3兆9,633億円・事業利益7,184億円で、5期連続の最高業績。海外ユニクロ(北米・欧州)が牽引。
- 配当は年850円(前期500円)、来期は900円の会社予想。ただし10月8日終値74,800円では利回り約1.14%で、高配当株とは言いにくい。
- PERは約41倍と高め。上昇材料(海外成長・増配)と注意材料(円安・中国・高PER)の両方を見て、投資判断はご自身で。
ファーストリテイリング(9983)の2026年8月期は、売上収益3兆9,633億円、事業利益7,184億円で、5期連続の過去最高業績でした。年間配当は前期の500円から850円へ増え、2027年8月期は900円の会社予想です。ただし、配当金額の大きさと利回りの高さは別の話です。10月8日終値74,800円で計算すると、850円の配当利回りは約1.14%にとどまります。この記事では、最高益の理由、配当の中身、株価の見方を、数字で一緒に整理していきます。
※この記事は2026年10月9日時点の情報です。株価や指標は、確認した日付をそのつど書いています。
ファーストリテイリングの2026年8月期決算
売上・利益は過去最高
まず、会社が発表した2026年8月期(2025年9月〜2026年8月)の実績です。
| 項目 | 2026年8月期(実績) | 前年比 |
|---|---|---|
| 売上収益 | 3兆9,633億円 | +16.6% |
| 事業利益 | 7,184億円 | +30.4% |
| 営業利益 | 7,431億円 | (前年比は未確認) |
| 親会社所有者帰属の当期利益 | 5,425億円 | +25.3% |
ここで大切なのが、「事業利益」と「営業利益」は別の指標だということです。事業利益は、本業の売上総利益から販管費を引いた、本業の稼ぎを示す利益です。営業利益は、そこに「その他の収益・費用」を加減した数字です。今期は営業利益(7,431億円)が事業利益(7,184億円)より約247億円大きくなっています。この差の内訳は、私が確認できた範囲では分からないため、断定はしません。比較するときは、前年も同じ指標どうしで見るのが基本です。
前年実績との比較
増減率から前年を逆算すると、売上収益は約3兆4,000億円、事業利益は約5,500億円、当期利益は約4,330億円です(計算:7,184億円÷1.304など)。つまり1年で、売上は約5,600億円、事業利益は約1,700億円増えた計算になります。売上が16.6%伸びたのに、事業利益は30.4%伸びています。売上より利益のほうが速く伸びているのは、売上が増えた分以上に利益が残る、つまり利益率が上がっているということです。事業利益率は18.1%(7,184億円÷3兆9,633億円)でした。
なぜユニクロは最高益を更新できた?
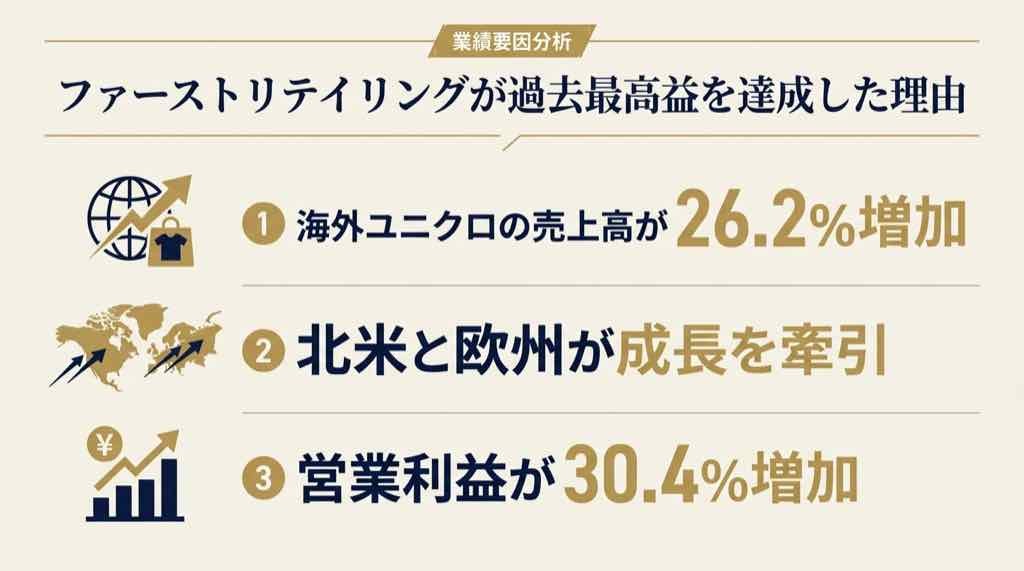
いちばんの理由は、海外ユニクロです。公式のセグメント別数字を、利益率つきで並べます(利益率は私の計算です)。
| 事業 | 売上収益 | 売上の伸び | 事業利益 | 利益の伸び | 事業利益率 |
|---|---|---|---|---|---|
| 国内ユニクロ | 1兆848億円 | +5.7% | 1,960億円 | +8.1% | 18.1% |
| 海外ユニクロ | 2兆4,111億円 | +26.2% | 4,398億円 | +44.1% | 18.2% |
| ジーユー(GU) | 3,367億円 | +1.8% | 315億円 | +11.0% | 9.4% |
| グローバルブランド | 1,285億円 | −2.3% | 28億円 | +6.8% | 2.2% |
海外ユニクロだけで、グループ売上の約61%、事業利益の約61%を占めています。もはや「日本の洋服屋さん」ではなく、海外が稼ぎの中心の会社です。
国内ユニクロの業績
国内ユニクロは売上収益1兆848億円(+5.7%)、事業利益1,960億円(+8.1%)です。既存店売上高(開店から一定期間たった店だけの売上)は前年同期比5.1%増でした。新しい店を増やさなくても、今ある店の売上が伸びている点は、土台の強さを示します。
一方で、客数や客単価の内訳、円安による調達コストの影響額は、今回確認できた範囲では数字が見つかりませんでした。ここは未確認なので、決算説明会資料で確認してください。国内は成長率が1桁台と緩やかで、会社全体の成長を引っ張る役ではありません。
海外ユニクロの成長
地域別の公式数字は次のとおりです(事業利益率は私の計算です)。
| 地域 | 売上収益 | 売上の伸び | 事業利益 | 利益の伸び | 事業利益率 |
|---|---|---|---|---|---|
| グレーターチャイナ | 7,240億円 | +11.3% | 1,120億円 | +24.6% | 15.5% |
| 韓国・東南アジア・インド・豪州など | 8,094億円 | +30.7% | 1,683億円 | +44.0% | 20.8% |
| 北米 | 3,649億円 | +34.6% | 679億円 | +53.3% | 18.6% |
| 欧州 | 5,126億円 | +38.7% | 917億円 | +69.0% | 17.9% |
注目は北米と欧州です。2地域あわせて売上の約22%、事業利益の約22%を占めます。そして事業利益は、前年から逆算するとおよそ6割増(679億円と917億円の合計1,596億円。前年は約985億円)でした。まだ規模が小さい地域が、高い利益率で急に伸びている形です。ここが今後の企業価値のカギになります。
- 北米と欧州の利益率はすでに約18%と、国内や海外全体と同じ水準です。「出店を増やしても利益が薄くなる」状態ではないと読めます。
- 一方で、北米・欧州の店舗数や店舗あたりの売上は、今回の公式資料で確認できませんでした。1店舗あたりの稼ぐ力は未確認です。
- グレーターチャイナは売上+11.3%と、他の地域より伸びが緩やかです。利益率も15.5%と、他地域より低めです。
なお、「円安なのに海外が伸びる仕組み」は、為替予約の影響額が公式資料で確認できなかったため、数字では説明できません。一般論として、海外で稼いだ外貨を円に直すと、円安のときは円での数字が大きく見えやすくなります。今期の伸びの何割が為替のおかげかは、未確認です。
GUの現状と課題
GUは売上収益3,367億円(+1.8%)、事業利益315億円(+11.0%)です。売上はほとんど伸びていませんが、利益は2桁増でした。利益率は9.4%で、ユニクロの約18%の約半分です。
2027年8月期末の店舗数見込みは、GUが490店です。ユニクロ(国内782店、海外1,752店)に比べ、伸びしろを店舗数で作る段階ではなさそうです。GUがグループの利益の柱になるには、売上が増えること(商品改革の効果)と、利益率が上がることの両方が必要だと考えられます。今回の公式資料では、商品改革の中身までは確認できていません。
グローバルブランド(セオリーなど)は、売上1,285億円(−2.3%)、事業利益28億円(+6.8%)です。グループ全体への貢献はまだ小さいです。
配当850円へ増配!2027年は900円予想
配当推移
2026年8月期の1株配当は、中間320円+期末530円=年間850円でした。前期の500円(中間240円+期末260円)から350円、70%の増配です。
| 期 | 年間配当(1株) | 配当性向 |
|---|---|---|
| 2022年8月期 | 206.67円 | 7.7% |
| 2023年8月期 | 290円 | 30.0% |
| 2024年8月期 | 400円 | 33.0% |
| 2025年8月期 | 500円 | 35.4% |
| 2026年8月期 | 850円 | 約48%(逆算値) |
| 2027年8月期(会社予想) | 900円 | 約49%(逆算値) |
2022年8月期は、2023年の1株→3株の株式分割を反映して調整した数字です(分割前は620円)。株式分割をまたいで、昔の配当額と今の配当額をそのまま比べると誤解します。配当性向は、配当÷1株利益で計算します。2026年8月期は、データ提供元の約48.1%をもとにした逆算値、2027年8月期は会社予想の1株利益(1,824.94円とされる数字)で900円÷1,824.94円=約49%です。
850円に増えた理由は、利益が大きく伸びたことと、配当性向を約35%から約48%へ引き上げたことの2つです。つまり、「利益が増えたから」だけでなく「利益のうち配当に回す割合を上げたから」でもあります。来期900円は、利益の伸びが小さい(当期利益は+3.2%予想)なか、配当性向をほぼ保つ形です。増配余地は、さらに配当性向を上げるか、利益が会社予想を上回るかにかかっています。
最新の配当利回り
10月8日終値74,800円(Yahoo!ファイナンス、IRBANKの表示、10月8日時点)で計算します。
- 実績850円:850円÷74,800円=約1.14%
- 会社予想900円:900円÷74,800円=約1.20%
- 期末配当530円だけ:約0.71%(半年分の金額です)
ここで、「850円」という金額の大きさと「配当利回りの高さ」は別問題だとはっきりしておきます。株価が約7万円台と高いため、金額は大きくても利回りは1%前後です。一般に高配当株として見られやすいのは利回りが3%前後以上の銘柄ですが、基準は人によって違います。この銘柄は、配当を目当てにするより、成長と増配の両方を見る株だと考えるのが自然です。
100株保有した場合の配当金
| 区分 | 850円(実績) | 900円(会社予想) |
|---|---|---|
| 税引前 | 85,000円 | 90,000円 |
| 税引後(約20.315%を引く) | 約67,700円 | 約71,700円 |
必要な投資額は、100株で約748万円(74,800円×100株)です。株主優待は実施していません(公式ページ)。
NISAの成長投資枠で持つ場合、配当は非課税になりますが、いくつか注意があります。成長投資枠は年間240万円までなので、100株を一度に買うのは難しいです。単元未満株(1株単位など)を取り扱う証券会社なら、少しずつ買えます。また、NISA口座の配当を非課税で受け取るには、証券口座で配当金の受取方法を「株式数比例配分方式」にする必要があります。制度の最新の内容は、金融庁と、ご利用の証券会社で確認してください。
権利確定日と支払日は、公式ページ上、次のとおりです。
- 2026年8月期の期末配当530円:権利確定日は8月31日で、すでに過ぎています。今から買った人は、この530円はもらえません。支払いは11月下旬の予定です。
- 2027年8月期の中間配当:権利落ち日は2027年2月24日、権利確定日は2月26日で、支払いは5月中旬です。この中間配当は、会社予想で450円です。
2027年8月期も最高益を更新できる?
売上4兆4,500億円予想
会社予想は次のとおりです。これは確定値ではなく、予想です。
| 項目 | 2027年8月期 会社予想 | 2026年8月期 実績 | 増減率 |
|---|---|---|---|
| 売上収益 | 4兆4,500億円 | 3兆9,633億円 | +12.3% |
| 事業利益 | 8,300億円 | 7,184億円 | +15.5% |
| 当期利益 | 5,600億円 | 5,425億円 | +3.2% |
| 年間配当 | 900円 | 850円 | +50円 |
売上を4兆4,500億円にするには、1年で約4,867億円の増収が必要です(44,500億円−39,633億円)。今期の増収は約5,600億円なので、今期並みのペースを保てば届く水準です。予想の事業利益率は約18.7%(8,300億円÷4兆4,500億円)で、今期の18.1%からやや上がる計算です。
ここで気づくのは、事業利益は+15.5%なのに、当期利益は+3.2%という差です。この差の理由は、今回の公式資料の範囲では確認できていません。「利益の伸びが鈍る」と決めつけず、決算説明会資料で、金融収益や税金などの前提を確認することをおすすめします。
海外事業の成長余地
2027年8月期末の店舗数見込み(公式)は、国内ユニクロ782店、海外ユニクロ1,752店、GU490店、グローバルブランド521店、合計3,545店です。海外ユニクロが国内の2倍以上の店舗数になる計画です。北米と欧州は、今期の売上が+35%〜+39%と高い伸びでした。出店を増やしても利益率が保てるかが、成長が続くかどうかの分かれ目です。
円安と原価率のリスク
予想が外れる主なリスクを整理します。
- 円安が進むと、商品の調達コストが上がり、利益率を押し下げる可能性があります。為替予約など会社の対策の効果は、今回の資料では未確認です。
- 中国を含むグレーターチャイナは、売上の伸びが+11.3%と相対的に低めです。ここが減速すると、海外全体の伸びが鈍る可能性があります。
- 海外の消費が冷え込むと、出店を増やしても売上が想定より伸びないかもしれません。
- 7月の第3四半期決算のあと、会社が通期予想を上方修正したにもかかわらず株価が下がった場面がありました。数字が良くても、期待が高いと株価が伸びないことがある、という例です。
10月9日の株価はどう動いた?
この記事を書いている10月9日の取引では、始値・高値・安値・出来高・前日比を確認できていません。そのため、10月9日の値動きを予測で書くことはしません。確認できた数字は、10月8日時点のものです。
| 項目(2026年10月8日時点) | 数字 |
|---|---|
| 終値 | 74,800円 |
| 時価総額 | 約23.8兆円 |
| PER(会社予想ベース) | 約41倍(74,800円÷予想1株利益1,824.94円=約41.0倍) |
| PBR | 約8.07倍 |
| 配当利回り(850円実績ベース) | 約1.14% |
| 配当利回り(900円予想ベース) | 約1.20% |
PERは、サイトにより45.9倍など違う数字が表示されることがあります。計算に使う利益の前提(実績か予想か)が違うためです。この記事では、自分で計算した数字を使います。
決算発表の時刻と終値の関係は、私の確認の範囲では明確ではありません。もし10月8日の終値が決算発表の前だった場合、74,800円は決算への反応を含みません。10月9日の値動きは、必ず取引画面で確認してください。
好決算でも株価が下がることはあります。考えられる理由は、次のとおりです。ただし、実際の値動きの原因は、根拠がない限り断定できません。
- 市場の期待がすでに高く、好材料が出尽くしと受け止められる(好材料出尽くし)
- 上がった分を利益確定する売りが出る
- PERが約41倍と高い銘柄は、少し期待を下回るだけで売られやすい(高PER銘柄の特徴)
- 日経平均は、株価の高い銘柄の影響が大きい仕組みです。ファーストリテイリングが動くと日経平均も動きやすいですが、寄与度の具体的な数字は今回確認できていません。
ファーストリテイリング株は今から買うのは遅い?
買うべきかどうかは、私が決められません。ここでは3つのシナリオと、それぞれで確認する指標を整理します。投資判断はご自身で行ってください。
強気シナリオ(上昇材料)
- 北米・欧州が、今期の+35%〜+39%に近いペースで伸び続ける
- 出店を増やしても事業利益率が18%前後を保つ
- 2027年8月期に会社予想の売上4兆4,500億円・事業利益8,300億円を達成、または上回る
- 配当が900円から、さらに増える
- 確認する指標:四半期ごとの海外ユニクロの売上伸び率、地域別の事業利益率、通期予想の修正
中立シナリオ
- 業績は成長するが、株価はすでにその成長をある程度織り込んでいる
- 国内は+5%前後と緩やかな成長
- 焦点は、PER約41倍という高い評価が維持されるか
- 確認する指標:予想1株利益の伸びと株価の伸びの比較、PERの推移
弱気シナリオ(注意したいリスク)
- 円安による調達コスト上昇で、事業利益率が下がる
- 中国市場の減速
- 欧米の消費の鈍化
- GUの成長が計画に届かない
- 決算が市場の期待を下回る
- 高PERが調整される(株価が下がる)
- 確認する指標:原価率、グレーターチャイナの売上伸び率、GUの既存店売上、市場予想との差
どのシナリオが当たるかは、誰にも分かりません。上昇材料と下落リスクの両方を見て、自分が受け入れられる値動きの範囲で考えるのが大切です。
しまむら・良品計画などと比較
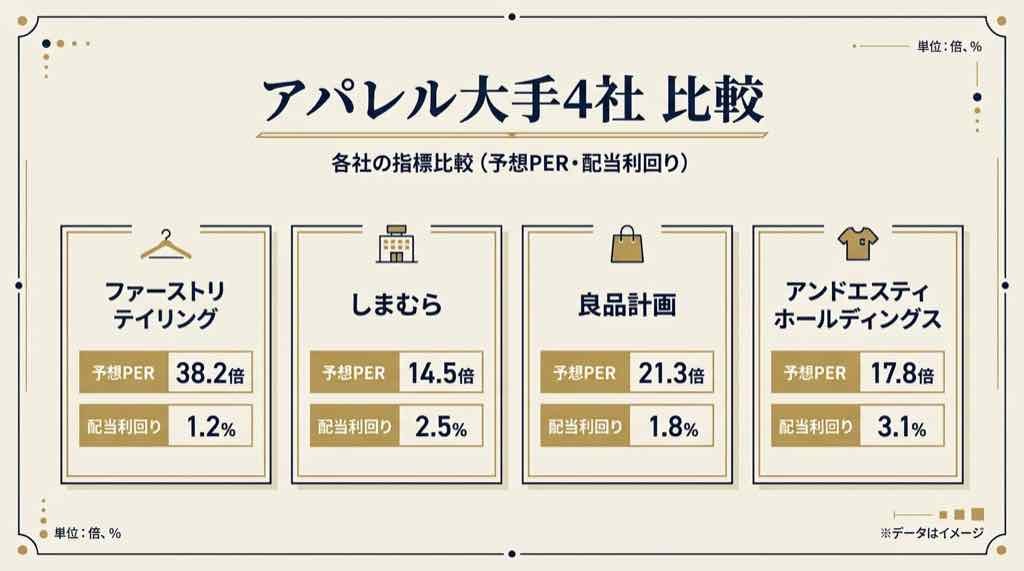
業態も決算期も会計基準も違うため、PERだけで優劣は決められません。比較の目安として、最新の数字を並べます(2026年10月8日時点の株価指標、IRBANK表示。売上と営業利益は各社の直近の通期実績、または会社予想)。
| 銘柄 | 売上 | 営業利益率 | 予想PER | PBR | 予想配当利回り |
|---|---|---|---|---|---|
| ファーストリテイリング(9983) | 3兆9,633億円(事業利益率18.1%) | 営業利益ベースで約18.7% | 約41倍 | 約8.07倍 | 約1.2% |
| しまむら(8227) | 7,000億円(2026年2月期) | 約8.8% | 約14.4倍 | 約1.35倍 | 約2.44% |
| 良品計画(7453) | 9,070億円(2026年8月期の会社予想) | 約10.8%(会社予想) | 約34.7倍 | 約5.86倍 | 約0.73% |
| アンドエスティHD(2685) | 約3,044億円(2026年2月期) | 約5.4% | 約13.4倍 | 約1.64倍 | 約2.96% |
- しまむらは国内中心で、PERは低めです。配当利回りも高めですが、成長の源泉は国内店舗の積み上げが中心で、海外の比重は小さい会社です。
- 良品計画は海外の成長が好調で、2026年8月期の本決算は会社予想の数字です。確定した本決算は未確認です。
- アンドエスティHDは営業利益率が低く、PERも低めです。この3社は、ファーストリテイリングに比べ、海外売上の比率が小さい、または利益率が低い傾向があります。ただし、海外比率の数字は今回確認できていません。
- 成長を重視するならファーストリテイリングや良品計画、利回りと株価の割安感を重視するならしまむらやアンドエスティHD、という整理はできます。ただし、どれが得かは断定できません。
今後注目したい決算・月次売上・経営イベント
- 2027年8月期第1四半期決算:2026年12月ごろ(日付は未確認。公式IRで確認してください)
- 国内ユニクロの月次売上:毎月上旬に発表されます(日付は公式IRで確認)。既存店売上と客数・客単価を見ます
- 中間配当の権利確定日:2027年2月26日(会社予想450円)
- 海外の出店計画と、北米・欧州の地域別利益率
- 為替(ドル円)の水準と、調達コストの変化
- 2027年8月期の通期予想が、期中に上方・下方修正されるか
まとめ
- 2026年8月期は、売上収益3兆9,633億円、事業利益7,184億円で、5期連続の最高業績でした。
- 稼ぎの中心は海外ユニクロで、北米(売上+34.6%)と欧州(+38.7%)の伸びが目立ちます。
- 配当は年間850円(前期500円)で、来期は900円の会社予想です。ただし、10月8日終値74,800円で計算した利回りは約1.14%(850円ベース)で、高配当株とは言いにくい水準です。
- 上昇材料は、海外の成長継続と増配です。注意材料は、円安、中国の減速、PER約41倍という高い評価の調整です。
- 次に確認したいのは、2027年8月期の四半期決算、地域別の利益率、10月9日以降の株価の動きです。
数字は、公式のIR資料で必ず最終確認してください。この記事は特定の銘柄の売買をすすめるものではありません。投資判断はご自身で行ってください。
よくある質問
Q. ファーストリテイリングの決算はいつ?
2026年8月期の通期決算は、2026年10月8日に発表されました。決算期は毎年8月末で、通期決算は例年10月上旬に出ます。
Q. 2026年8月期はなぜ最高益?
主な理由は海外ユニクロの成長です。海外ユニクロは売上収益が+26.2%、事業利益が+44.1%でした。なかでも北米(売上+34.6%)と欧州(+38.7%)が高い伸びで、国内ユニクロも既存店売上が+5.1%と堅調でした。
Q. 配当850円は確定?
2026年8月期の年間配当850円(中間320円+期末530円)は、会社が発表した実績です。期末配当530円の支払いは11月下旬の予定です。なお、2027年8月期の900円は確定ではなく会社予想です。
Q. 来期900円配当はいつもらえる?
2027年8月期の会社予想は、中間450円と期末450円の合計900円です。中間配当は2027年2月26日が権利確定日で、支払いは5月中旬です。期末は8月31日が基準で、支払いは11月下旬の予定です。
Q. 100株持つと配当はいくら?
2026年8月期の850円なら、100株で税引前85,000円です。約20.315%の税金を引くと、約67,700円です。会社予想の900円なら、税引前90,000円、税引後は約71,700円です。
Q. ファーストリテイリングは高配当株?
850円は金額としては大きいですが、利回りは10月8日終値74,800円で約1.14%です。金額の大きさと利回りの高さは別の話で、一般に高配当株と呼ばれる水準ではありません。配当だけでなく、成長性も含めて見る銘柄です。
Q. 株主優待はある?
株主優待は実施していません。公式の配当・株主還元ページに「株主優待は行っておりません」と書かれています。
Q. 今から買うのは遅い?
遅いかどうかは誰にも断定できません。10月8日終値74,800円でPERは約41倍と高めで、成長がすでに織り込まれている可能性があります。強気・中立・弱気の3つのシナリオと、確認する指標を見て、ご自身で判断してください。
Q. 株価が下がるリスクは?
円安による調達コスト上昇、中国市場の減速、海外消費の鈍化、GUの成長未達、決算が市場の期待を下回ることなどがあります。PERが高い銘柄は、期待が少し外れただけでも下がりやすい点にも注意が必要です。
Q. 中国事業は今後どうなる?
グレーターチャイナは、2026年8月期に売上7,240億円(+11.3%)、事業利益1,120億円(+24.6%)でした。ただし、他の海外地域より売上の伸びが緩やかで、事業利益率も約15.5%と低めです。今後の見通しは、公式資料では断定できる情報を確認できていません。
Q. ユニクロとGUはどちらが成長している?
2026年8月期は、ユニクロのほうが成長しています。海外ユニクロは売上+26.2%、国内ユニクロは+5.7%、GUは+1.8%でした。GUは事業利益が+11.0%と利益は伸びましたが、売上の伸びは小さい状況です。
Q. 次の決算はいつ?
次は2027年8月期の第1四半期決算(9〜11月分)で、2026年12月ごろに出るのが例年のパターンです。正確な日付は、公式IRページで確認してください。
参考・出典
- 株式会社ファーストリテイリング「2026年8月期 決算サマリー」
https://www.fastretailing.com/jp/ir/news/2610081800.html - 株式会社ファーストリテイリング「配当・株主還元」
https://www.fastretailing.com/jp/ir/stockinfo/dividend.html - 株式会社ファーストリテイリング「決算説明会資料」
https://www.fastretailing.com/jp/ir/library/earning.html - IRBANK「9983 ファーストリテイリング」(株価・PER・PBR、2026年10月8日時点)
https://irbank.net/9983
※本記事は執筆時点(2026年10月9日)の情報に基づく一般的な情報提供であり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身で行ってください。
【ご注意】本記事は一般的な情報提供を目的としたものであり、特定の銘柄の売買や投資を推奨・勧誘するものではありません。株式などの投資には価格変動等により元本割れとなるリスクがあります。投資に関する最終的な判断は、ご自身の責任で行ってください。