この記事で3行でわかること
- 日本茶産業は「衰退」ではなく「大規模輸出型」と「超高級ブランド型」への二極化が進みつつある
- 静岡から鹿児島への主導権シフトは、地形と機械化のしやすさという構造的な違いが背景にある
- 中国産抹茶の台頭や海外の等級表示の実態など、国際競争の視点から2050年を展望する
世界的な抹茶ブームで日本の緑茶輸出は過去最高を更新している一方、国内の茶栽培面積は長期的な減少を続けている。この記事では「日本茶は衰退している」という単純な話ではなく、私は「産業構造そのものが大きく組み替わりつつある」という視点で、この一見矛盾した現象を整理してみたい。静岡から鹿児島への主導権の移り変わり、中国産抹茶の台頭、そして2050年に向けた再編の方向性まで、公的統計や報道をもとに順に見ていく。私自身、最初にこの矛盾を知ったときは「輸出が伸びているなら国内生産も伸びるはず」と単純に考えていたが、調べていくうちにその前提自体が誤りだったと気づかされた。
2050年、日本の茶畑は本当に5000haになるのか
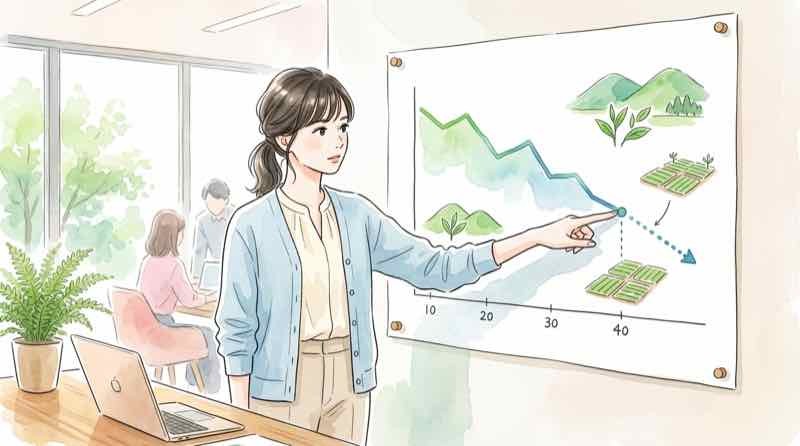
農林水産省がまとめる作物統計調査を振り返ると、全国の茶栽培面積は1980年代のピークで約6万ヘクタールに達していたが、2020年に約3万9,100ヘクタール、2025年の主産県計では約2万5,400ヘクタールにまで縮小した。40年あまりで半分以下という、農業分野の中でも際立った長期縮小トレンドである。
減少ペースを数字で確認してみた
一部の報道では、こうした縮小傾向がこのまま続いた場合の試算として、主産県の茶園面積が今後25年ほどで現在の5分の1程度、具体的には5,000ヘクタール前後の水準まで落ち込む可能性がある、という数値が紹介されている。ここは強調しておきたいが、これは農林水産省が公式に確定させた将来予測ではなく、現状の高齢化ペースや改植の停滞を前提とした試算にすぎない。私自身、この数字を鵜呑みにするのではなく「一つのシナリオ」として受け止めるべきだと考えている。
実際に試算どおりの数値を単純に25年で割ってみると、年間で約800ヘクタール強のペースで減少が続く計算になる。この減り方が今後も変わらないのか、あるいは新規就農支援や大規模化によって鈍化するのかは、今後の政策や産地側の対応次第という不確実性が残る。
抹茶ブームでも日本茶産業全体は救われない
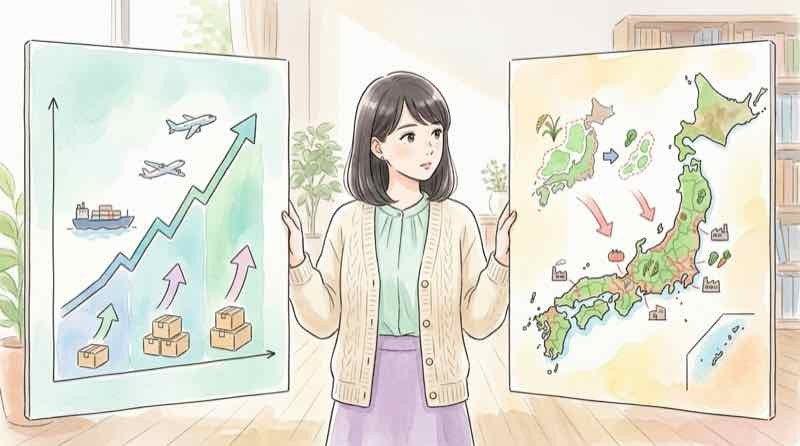
財務省の貿易統計を見ると、2025年の緑茶輸出は数量・金額とも記録的な水準に達した。輸出量は1万2,612トンで前年から約4割増加し、約70年ぶりに1万トンの大台を突破。輸出額も約721億円と、前年からほぼ倍増している。数字だけを見れば、日本茶産業は空前の好調に見える。
「伸びるてん茶」と「減る煎茶」の構造を整理してみた
しかし、この輸出増加の恩恵を受けているのは、産業全体ではなく特定の生産形態に偏っている。海外で伸びているのは抹茶の原料となる「てん茶」であり、被覆栽培・専用乾燥炉・微粉砕設備といった、通常の煎茶とは異なる設備投資を必要とする。一方、国内で減少しているのは主に露地栽培の「煎茶」であり、家庭での急須離れによって荒茶価格の低迷が続いているとされる。
つまり「抹茶ブーム=全国の茶農家が儲かる」という単純な図式ではなく、設備投資を先行できた一部の産地・法人経営に恩恵が集中する構造になっている、というのがこの記事の中心的な見立てである。輸出額の急伸と国内茶園面積の減少という二つの統計は、同じ産業の別々の断面を映しているにすぎず、片方の好調がもう片方の不調を打ち消すわけではない、という点をまず押さえておきたい。
老朽化する茶樹という共通の背景
産地間の競争を語る前に、両産地に共通する背景として、茶樹自体の高齢化にも触れておきたい。全国茶生産団体連合会などの推計によると、全国の茶園の約4割が経済樹齢とされる30年を超えているという。茶の木は植物としては長寿だが、農業的に高い収量・品質を維持できる期間には限りがあり、植え替え(改植)には1ヘクタールあたり1,000万円規模の投資と数年の無収益期間が必要とされる。この構造が、特に小規模経営が多い産地で改植を停滞させ、産地間の体力差をさらに広げる一因になっていると考えられる。茶樹の年齢サイクルや改植コストの詳細は、農家と茶樹の高齢化に焦点を当てた別記事で扱っているので、そちらに譲りたい。
静岡から鹿児島へ?日本一の茶産地で起きている異変
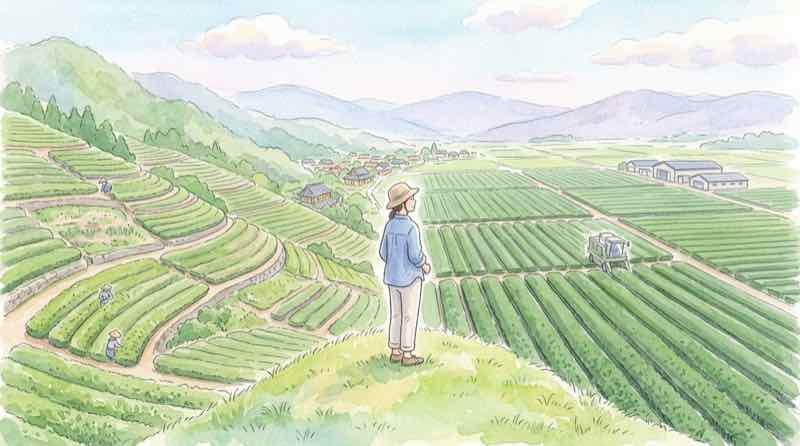
日本の二大産地である静岡県と鹿児島県の間では、生産量・産出額の面で立場の入れ替わりが指摘されている。ここでは両者の違いを、優劣ではなく地形と経営構造の違いとして整理したい。
両産地の条件を比較してみた
静岡県は山間傾斜地や谷間の茶園が多く、小規模な家族経営が中心とされる。主力品種は「やぶきた」への依存度が高く、大型の乗用型機械を導入しにくい地形上の制約がある。
一方、鹿児島県はシラス台地などの広大な平坦地を活かし、乗用型摘採機による大規模機械化、法人経営による集約、複数品種を組み合わせた摘採時期の分散などを進めてきたとされる。2019年以降、荒茶生産量・産出額の両面で全国トップの地位にあるという報道も見られる。
私がこの比較で驚いたのは、単純な「頑張ったかどうか」の差ではなく、平坦地か傾斜地かという地形条件が、機械化のしやすさを通じて経営規模の差にそのまま直結している点だ。地形という動かしがたい条件が、産地の明暗を分ける最大の要因になっているという構造は、他の農業分野を考えるうえでも示唆的だと感じた。
品種構成の違いも見逃せない。静岡は「やぶきた」への依存度が高く、収穫時期が一斉に来るため、限られた工場設備に生葉が集中しやすいとされる。対して鹿児島は極早生から晩生まで複数品種を組み合わせることで、摘採・加工の時期を意図的に分散させ、工場の稼働率を高めているという。同じ設備投資をするにも、品種構成という一段階手前の経営判断が、その後の収益性を左右しているわけだ。
農家数・経営体数の推移から見えること
農林水産省の統計を長期でたどると、茶栽培の担い手そのものも大きく減っている。1980年ごろに全国で12万戸ほどあった茶栽培経営体は、2000年に5万戸台、2010年に3万戸弱、2020年には1万4千戸ほどまで減少したとされる。一方で経営体1戸あたりの平均栽培面積は逆に右肩上がりで拡大しており、2020年時点でおよそ2.8ヘクタールと、1980年当時の5倍前後にまで広がっている計算になる。
これは何を意味するか。単純に「農家が減って産業が縮小している」だけでなく、「小規模経営が淘汰され、生き残った経営体が大規模化している」という構造変化が同時に進んでいる、と読むべきだろう。私はこの数字を見て、茶産業の縮小と集約が同時並行で進んでいることに、あらためて気づかされた。
鹿児島が抹茶輸出の巨大拠点になり始めた
鹿児島県内での具体的な投資事例として、南九州市の有限会社浜田茶業による加工場増設が報じられている。投資額は約6億円、年間の生産能力は抹茶・ほうじ茶パウダー合わせて約200トンとされる(2025〜2026年の報道ベース)。
200トンをラテの杯数に換算してみた
ここで一つ、私自身の参考試算を示しておきたい。抹茶ラテ1杯あたりの抹茶使用量を仮に3gとすると、200トン(20万kg=2億g)を3gで割ると、単純計算で約6,667万杯分に相当する。もちろんこれは記事側の参考換算であり、実際に生産される200トンのすべてが抹茶ラテ用に使われるという意味ではなく、抹茶とほうじ茶パウダーを合わせた生産能力の規模感をつかむための目安として捉えてほしい。
民間企業1社によるこの規模の投資は、鹿児島県が単なる「茶葉の生産地」から「輸出向け加工の拠点」へと役割を広げつつあることを示す一つの事例といえる。
中国産抹茶が日本産の最大のライバルになる
海外市場では、中国産抹茶の存在感も急速に高まっている。中国・貴州省銅仁市は「中国抹茶の都」を掲げ、大規模なてん茶工場の整備を進めているとされ、2025年の同市の抹茶生産量は2,500トン超、輸出量は1,300トンと報じられている。中国茶葉流通協会の報告では、微粉末緑茶を含む中国全体の抹茶生産量が2025年に約1万2,000トンに達したとされる。
価格差を目安として確認してみた
加工用・業務用の抹茶原料について、参考価格として日本産は1kgあたり約4,500〜8,000円、中国産は約1,500〜3,000円という数字が紹介されている。これはあくまで時期や品質、取引条件によって変動する目安であり、すべての取引に当てはまる固定価格ではない点に注意したい。ただ、この価格差だけを見れば、食品加工用・業務用の市場において中国産が強い価格競争力を持っていることは間違いなさそうだ。
中国産だから品質が低い、日本産だから必ず優れている、と単純に決めつけるべきではない。実際には栽培条件や加工設備によって品質の幅があり、用途によって選ばれ方が異なっているというのが実態に近いだろう。
価格高騰への川下側の防衛策も試算してみた
日本産抹茶の価格高騰は、海外の実需者側に防衛的な行動を促しているとされる。例えば、カフェチェーンが1杯あたりの抹茶使用量を減らす動きだ。仮に1杯あたりの使用量を4gから2.5gに減らした場合、単純計算で使用量は37.5%の削減になる。100kgの抹茶で作れるラテの杯数を比べると、4g基準では2万5,000杯だが、2.5g基準では4万杯と、同じ仕入れ量でも1.6倍近い杯数をまかなえる計算になる。価格が上がるほど、こうした「使用量を薄める」インセンティブが川下側に働きやすくなる、という構造は覚えておいて損はないだろう。
「Ceremonial Grade」は日本の公式規格ではない
等級表記の実態を確認してみた
海外の抹茶製品パッケージでよく見かける「Ceremonial Grade」「Premium Grade」「Culinary Grade」といった表記について、意外と知られていない事実がある。これらは日本のJAS規格や日本茶業中央会が定めた公的な品質等級ではなく、欧米市場で発達した業界独自のマーケティング用語だとされている。私はこれを調べたとき、てっきり日本側が定めた公式のランク付けだと思い込んでいたので、率直に驚いた。
「Matcha」という名称をめぐる問題を整理してみた
さらに「Matcha」という呼称自体も、シャンパンやコニャックのような法的な原産地表示(GI)によって日本だけが独占できる名称にはなっていない。国際的な品質基準や表示ルールの整備は、法制度や国際標準化の議論を含む複雑な分野であり、本記事で断定的な結論を出すことは避けるが、少なくとも「Ceremonial Grade=日本政府お墨付きの等級」という理解は誤りだといえる。名称と等級のどちらも、実は「日本の専売特許」ではないという事実は、ブランディング戦略を考えるうえでの前提として押さえておく価値がある。
普通のお茶は減り、高級日本茶は「ワイン化」する?
大量生産・大量輸出の流れとは別に、もう一つの生き残り戦略として注目されているのが、日本茶の「ワイン化」とも呼べる高級化・嗜好品化の動きである。
「やぶきた」一辺倒だった品種構成から、「さえみどり」「おくみどり」といった品種固有の香りを前面に出す「シングルオリジン」の展開、標高や土壌条件による「テロワール」を意識したブランディングが進んでいるとされる。京都・宇治や福岡・八女といった伝統産地は、大量生産品での価格競争ではなく、こうした高付加価値路線での差別化を志向していると考えられる。一部ではワインボトルに充填された高級ボトリングティーが、高級レストランなどで扱われる事例も報じられている。
「ワイン化」戦略が中国産との競争回避になる理由
この「ワイン化」路線が興味深いのは、単なるブランディングの話にとどまらず、価格競争の土俵そのものを変える戦略になっている点だ。加工用・業務用のバルク市場で戦う限り、中国産との価格差は構造的に埋めにくい。しかし「どの農園の、どの品種を、誰が育てたか」という物語性や希少性で評価される市場に軸足を移せば、そもそも比較対象が価格ではなくなる。ワインやスペシャルティコーヒーの業界が、大量生産品とは別の評価軸を確立してきたのと同じ構図だと私は捉えている。京都・宇治や福岡・八女が生き残りをかけているのは、価格競争からの「撤退」ではなく、評価軸そのものの「移動」だと考えると理解しやすい。
なお、茶の木そのものの高齢化や改植コストといった生産現場の詳しい事情については、農家だけでなく茶樹まで高齢化しているという構造を別記事で詳しく解説しているので、そちらも参考にしてほしい。
気候変動と新しいビジネスモデルという変数
産業構造の再編を考えるうえで、もう二つの変数を押さえておきたい。一つは気候変動である。暖冬による萌芽期の前倒しと、その後の遅霜による被害、夏季の高温による生育障害など、茶樹への影響はすでに顕在化しているとされる。一方で、農研機構などの研究では、温暖化が進んだ場合に東北南部や北陸地方が新たな茶の適地として浮上する可能性も指摘されている。私はこれを「南で失われる適地が、北で一部補われるかもしれない」という、産地マップそのものが動く変数として捉えている。
もう一つは、耕作放棄地対策としての新しいビジネスモデルの登場だ。静岡発のスタートアップが展開する「ChaaS(茶畑 as a Service)」は、企業が茶畑の区画オーナーとなり月額費用を負担することで維持管理費を支える仕組みで、名古屋鉄道やソフトバンクといった大手企業も参画しているという。また、永年性の木本植物である茶樹はCO2を長期間固定する性質を持つため、J-クレジットやESG投資の対象になる可能性も出てきている。私が興味深いと思うのは、こうした動きが「儲からない茶畑を農業として維持する」のではなく、「環境価値・企業のCM活動として維持する」という、まったく別の理屈で茶畑を残そうとしている点だ。これが産業構造再編の「第三の道」になるかどうかは、今後の広がり方次第だろう。
農地としての茶畑の価値にも差が出ている
産地間の格差は、茶畑そのものの資産価値にも表れている。平坦地・基盤整備済みの茶畑は10アールあたり30万〜80万円程度で取引されることがある一方、中山間地・傾斜地の茶畑は無償譲渡でも買い手がつかないケースがあるとされる。京都・宇治などのブランド産地では優良区画が10アールあたり50万〜150万円で取引される例もあるという。同じ「茶畑」という地目でありながら、立地条件によって資産価値が数十倍から無価値近くまで振れている状況は、今後の産地再編を考えるうえでの一つの指標になるだろう。
2050年の日本茶は「消滅」より「二極化」が現実的
ここまで見てきた材料を整理すると、日本茶産業の将来像として「消滅」よりも「二極化」の方が現実的なシナリオに見える。
二つの生存戦略を整理してみた
- 鹿児島など平坦地を中心とする、大規模・機械化・輸出志向の茶産業
- 京都・八女・一部静岡などを中心とする、少量・高付加価値・ブランド志向の茶産業
規模の経済で勝負する茶と、希少性・物語性で勝負する茶へと分かれていく可能性がある、というのが現時点での妥当な見立てだろう。ただし、これもあくまで現状のデータから導いた一つの分析であり、今後の気候変動や国際市場の変化によって姿を変える余地は十分にある。私自身、この記事を通じて感じたのは、「茶畑が減る」という一見ネガティブなニュースの裏に、規模の経済を追求する産地と、価値の再定義に賭ける産地という、二つの異なる生存戦略が同時に走っているという事実だ。単純な衰退物語として消費するのではなく、どちらの戦略にどんなプレイヤーが賭けているのかという視点で、今後の日本茶産業を見ていきたいと考えている。
よくある質問
Q. 日本茶産業は2050年に本当に消滅するのですか?
消滅というより、大規模輸出型と超高級ブランド型への「二極化」が進む可能性が高いと考えられます。ただしこれは試算・分析に基づく見立てであり、確定した未来ではありません。
Q. なぜ抹茶ブームなのに日本茶産業全体は儲かっていないのですか?
海外で伸びているのは抹茶原料の「てん茶」であり、国内で多く作られている「煎茶」とは栽培・加工の仕組みが異なるためです。設備投資できた一部の産地・法人に恩恵が偏っています。
Q. 静岡県のお茶が鹿児島県に生産量で抜かれたのはなぜですか?
山間傾斜地が多く小規模経営が中心の静岡県に対し、鹿児島県は平坦地を活かした大規模機械化と法人経営を進めたことが背景にあるとされています。
Q. 中国産抹茶は日本産よりどれくらい安いのですか?
参考価格として、加工用抹茶原料で日本産が1kgあたり約4,500〜8,000円、中国産が約1,500〜3,000円という目安が紹介されています。時期や品質によって変動する点には注意が必要です。
Q. 「Ceremonial Grade」とは何を意味する言葉ですか?
日本の公的な品質規格ではなく、欧米の抹茶市場で発達した業界独自のマーケティング用語とされています。
Q. 「Matcha」という名称は日本だけのものではないのですか?
シャンパンのような法的な原産地表示制度による保護は確立されておらず、国際的には普通名称に近い扱いを受けているとされています。
Q. 日本茶が「ワイン化」するとはどういう意味ですか?
単一品種・単一農園・土壌条件などの「テロワール」を重視し、高価格帯の嗜好品として売る動きを指します。大量生産品との価格競争とは別の生き残り戦略とされています。
Q. 浜田茶業の新工場はどれくらいの規模の投資なのですか?
報道によると投資額は約6億円、年間の抹茶・ほうじ茶パウダー生産能力は約200トンとされています。
Q. 鹿児島の抹茶生産は今後も拡大していくのでしょうか?
平坦地を活かした機械化投資が進んでいることから、輸出向け生産の拡大が続く可能性がありますが、国際市場の需給や価格動向にも左右されるため断定はできません。
Q. 茶の木自体の高齢化も、この産業構造の変化に関係していますか?
関係しています。詳しい茶樹の経済樹齢や改植コストの構造については、別記事で詳しく取り上げています。
賢く・美しく・暮らしを整えるアイテムたち
ビサイユのトートバッグ
産業構造を追いかけていると資料や本を持ち歩く機会も多い。機能性とデザインを両立したビサイユのトートバッグは超軽量・撥水加工・スキミング防止ポケット付きで、フィールドワーク的な移動にも対応できる。


軽量ショルダーBCS-140
産地取材や資料整理で荷物が増える日も、身軽さは大事にしたい。撥水加工・スキミング防止・多収納で使いやすい軽量ショルダーBCS-140は、実用性を重視する人に向いている。

参考・出典
- 読売新聞オンライン「中国で最も貧しい省から『世界抹茶の都』に…『本家』日本の技術・品種導入、生産量4年で6倍に」
- 中国茶葉流通協会「2026中国抹茶産業発展報告」
- 鹿児島建設新聞「浜田茶業 工場増設」/鹿児島県企業立地ガイド 有限会社浜田茶業(南九州市)
- 農林水産省「作物統計調査」「令和7年産一番茶の摘採面積、生葉収穫量及び荒茶生産量(主産県)」
https://www.maff.go.jp/ - 財務省「貿易統計」2025年分
https://www.customs.go.jp/toukei/info/ - 読売新聞オンライン「抹茶の世界的人気が上昇、緑茶類輸出額が昨年倍増721億円…国内では緑茶飲料が値上げへ」
- 時事通信「抹茶ブームで緑茶輸出急増 価格高騰、国内に海外産も」
- 全国茶生産団体連合会 樹齢構成に関する推計資料
- 鹿児島県茶業会議所「茶生産の推移」
https://ocha-kagoshima.jp/
※本記事の情報は執筆時点(2025〜2026年)のものです。内容は予告なく変更されることがあります。将来予測に関する数値は現状データをもとにした試算・分析であり、確定した未来を示すものではありません。