この記事の要点
- ゆうちょの「ATM生体認証」は、スマホの生体認証+ICキャッシュカード+暗証番号の三要素認証。だから最大500万円の枠が認められる。
- スマホだけで引き出せる「カードレス出金」は別サービスで上限は1日10万円。500万円にはICカードが必須。
- 認証してからATM操作を終えるまでの制限時間は15分。並ぶ前に認証するとタイムアウトする。
「ゆうちょのATMで大きな金額を引き出したいのに、上限が50万円までしか設定できない」——2026年8月17日の制度変更のあと、そんな声をよく見かけるようになりました。
そのときに出てくるのが「ATM生体認証を使えば最大500万円」というキーワードです。ただ、この言葉だけが先に広まっていて、「スマホをかざせば500万円出せる」といった誤解も一緒に広がっています。
私も最初は「アプリで顔認証すればカードなしで大金が出せる仕組み」だと思っていました。でも調べてみると、実際は「所持・記憶・生体」という3つの要素を組み合わせた、かなり厳密な本人確認の仕組みでした。
この記事では、ゆうちょの ATM生体認証 とは何か、なぜ500万円という高い枠が認められるのか、そして実際のやり方と「認証後15分以内」という意外なルールまで、仕組みから整理します。よく混同される「カードレス出金」との違いもはっきりさせます。
ゆうちょのATM生体認証とは何か
まず、言葉の定義からです。ここを誤解したまま進むと、あとの説明がすべてずれてしまいます。
スマホの生体認証をATM取引の「鍵」として使う仕組み
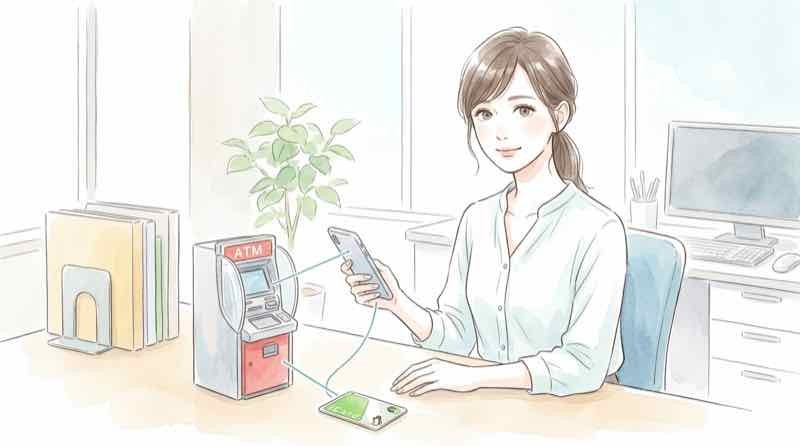
現在のゆうちょの「ATM生体認証」とは、利用者のスマートフォンにある「ゆうちょ通帳アプリ」と「ゆうちょ認証アプリ」の生体認証機能(Face IDや指紋センサー)を、ATM取引の追加の鍵として使う仕組みです。
この認証を通したときに限り、ATMでの1日の引き出し限度額を 0円から最大500万円 の範囲で設定できます。暗証番号だけの取引では最大50万円が上限なので、それを大きく超える枠を開けられる唯一のATM手段、という位置づけです。
昔のカード内蔵型の生体認証(2023年5月終了)とは別物
ここで整理しておきたいのが、過去の生体認証との違いです。
かつては、ICキャッシュカード自体に手のひら静脈や指静脈の情報を登録し、ATMの専用スキャナに手をかざす方式がありました。しかしこの「カード内蔵型」の生体認証サービスは、2023年5月14日で完全に終了しています。
今の「ATM生体認証」は、生体情報をカードに入れるのではなく、スマホのアプリ側で認証する方式に置き換わっています。ネット上には古い方式の説明も残っているので、「手をかざす」という記述を見たら、それは現行の仕組みではないと考えてください。
なぜ「生体認証なら500万円」が成り立つのか
暗証番号だけなら50万円、生体認証を足すと500万円。この10倍の差には理由があります。
セキュリティの世界では、本人確認の要素を「所持情報(持っているもの)」「記憶情報(覚えているもの)」「生体情報(本人の身体的特徴)」の3種類に分けて考えます。ATM生体認証は、
- ICキャッシュカード=所持情報
- 暗証番号=記憶情報
- スマホの顔・指紋認証=生体情報
の3つすべてを同時に満たします。1つの手段が破られても、残り2つが本人性を守る。この「三要素認証」が成立するからこそ、500万円という高額の枠が認められている、という構造です。逆に言えば、暗証番号という記憶情報ひとつだけでは、もう高額取引を任せられないという判断が下されたということでもあります。
なぜゆうちょATMの限度額は50万円に下がったのか
ATM生体認証が注目される直接のきっかけは、2026年8月の限度額引き下げです。その背景を整理します。
2026年8月17日の改定内容
2026年8月17日、ゆうちょ銀行は、カードと暗証番号だけで操作するATM取引について、1日あたりの引き出し枠の上限をそれまでの200万円から50万円へと大きく絞りました。この新しい50万円という天井は、旧来の磁気カードを使う場合でも、ICチップ入りのカードを使う場合でも、暗証番号のみで進めるかぎり同じように効いてきます。
対象は新規に口座を開く人と、限度額の変更を希望する人です。2026年8月16日以前にすでに50万円を超える額を設定していた口座は、そのまま引き継がれ、自動では下げられません。
特殊詐欺と「不可逆の引き下げ」
この改定には、天井を下げること以上のねらいが込められています。改定日より後は、防犯などの目的で引き出し枠をいったん50万円かそれ以下へ設定すると、暗証番号だけの取引に関するかぎり、その枠を50万円より上へ設定し直す道がなくなります。窓口へ出向いて本人確認をしても、この点は変わりません。
背景にあるのは特殊詐欺です。被害者が犯人に電話で誘導され、自ら窓口で限度額を引き上げてしまう手口が後を絶ちませんでした。「引き上げの経路を物理的になくす」ことで、この誘導そのものを封じる狙いがあると考えられます。詐欺の手口がどう巧妙化しているかは、別記事でも扱っています。
警察庁の指導と業界全体の流れ
この動きはゆうちょ銀行だけのものではありません。警察庁の指導と全国銀行協会を通じた業界全体の取り組みとして、高齢者を中心にATMの利用限度額を絞る方向が進んでいます。メガバンクでも、長期間まとまった出金のなかった口座で急に高額の引き出しが続くと、いったん取引を止めて確認する運用が広がっています。窓口で段階的に意思確認を行う銀行もあり、「本人の意思で引き出しているか」「誰かに指示されていないか」をていねいに聞かれる場面が増えました。
つまり「暗証番号だけで大金を動かせた時代」が業界全体で終わりつつあり、その代わりに用意されたのが、ゆうちょでは生体認証という高度な本人確認だ、という整理ができます。ゆうちょ銀行の制度全体の考え方は、こちらの記事でも背景から解説しています。
ATM生体認証で500万円を引き出す条件
「生体認証を使えば500万円」を実際に使うには、いくつかの前提条件があります。
ICキャッシュカードが必須(磁気カードは不可)
ATM生体認証で高額を引き出すときも、ATMに物理的なICキャッシュカードを挿入し、いつもどおり暗証番号を入力する操作は残ります。スマホの認証はそこに「追加」されるだけです。
そのため、ICチップが搭載されていない古い磁気ストライプだけのカードでは、この機能は利用できません。手元のカードにICチップの金色の端子があるかどうか、まず確認しておく必要があります。
スマホ2つのアプリと事前設定
必要なアプリは「ゆうちょ通帳アプリ」と、それに連携する「ゆうちょ認証アプリ」です。通帳アプリで口座を登録し、ATM生体認証の利用申し込みと、1日の出金上限額の設定(0〜500万円)を事前に済ませておきます。
私が調べた範囲では、この上限額の初期設定は利用状況や申請内容によって個別に異なるようです。500万円まで使いたいなら、自分でその額まで引き上げる設定が必要になります。
高額を狙うなら通常ATM一択になる理由
生体認証で枠を開けても、ATM端末側の「1回の上限」は別に存在します。郵便局やゆうちょ銀行店舗の通常ATMは1回100万999円まで、紙幣は合計100枚まで。一方、ファミリーマートなどの小型ATMは1回20万円まで、コンビニの提携ATMも1回20万円程度です。
500万円を引き出す前提なら、そもそも1回100万円まで出せる通常ATMを選ばないと、操作回数が現実的でなくなります。
ATM生体認証のやり方と「15分以内」ルール
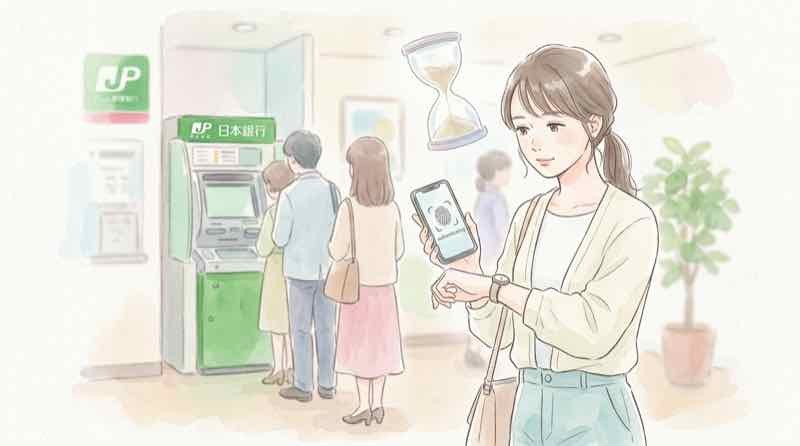
ここが実際の使い方です。手順そのものより、時間制限のほうが重要です。
操作の流れ
- ATMに並ぶ前、またはATMの前に立った段階で、ゆうちょ通帳アプリを開き「ATM生体認証」から「取引開始」をタップする
- 連携する「ゆうちょ認証アプリ」が起動し、スマホのカメラやセンサーで顔認証・指紋認証を行う
- 認証が成功すると、その瞬間から一定時間だけ、その口座のATMでの高額引き出しロックが解除される
- その時間内に、ATMへICキャッシュカードを挿入し、暗証番号を入力して出金する
有効時間は15分間
この「一定時間」が15分間です。取引開始をタップして認証を済ませてから、実際にATMでカードを入れて操作を終えるまで、15分の制限時間があります。
ちょっと待って、15分以内なの、と私も驚きました。混んでいるATMの列の最後尾で先に認証してしまうと、自分の番が来る前にタイムアウトしてエラーになる、という落とし穴があります。認証は「あと1〜2人で自分の番」というタイミングで行うのが安全です。
15分で足りるのかを計算してみた
15分という制限が現実的なのか、操作回数から検証してみました。ATMでの1回の引き出し操作にかかる時間を、カード挿入から現金受け取りまで約90秒と見積もります。
- 15分 = 900秒 ÷ 90秒 = 約10回 の操作が可能
- 郵便局の通常ATMは1回100万円まで出せるので、10回 × 100万円 = 理論上 1,000万円 分の操作時間がある
- 上限500万円なら必要な操作は5回、所要は約7分半
数字で見ると、500万円の枠をフルに使う場合でも、15分あれば操作時間としては足りる計算です。問題になるのは「操作にかかる時間」ではなく「並んで待つ時間」のほうだと分かります。だからこそ、認証のタイミングを自分の順番の直前に合わせることが大事になります。
ATM生体認証と「カードレス出金」は別のサービス
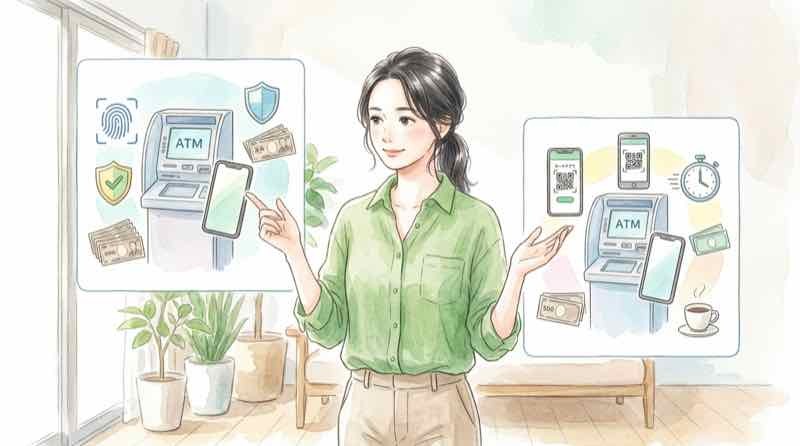
この記事でいちばん誤解が多いポイントです。
スマホだけで引き出せるのはカードレス出金(上限10万円)
「ゆうちょ通帳アプリでATMから引き出せる」機能には、実はもう1つあります。キャッシュカードを持たずに、アプリで表示したコードを使ってATMから現金を出す「カードレス出金」です。
こちらはキャッシュカードが不要な代わりに、防犯上の理由で1日の出金上限が0〜10万円(初期設定5万円)に厳しく制限されています。財布を忘れたときの緊急用、少額の日常決済向けの機能です。
2つのサービスの違いを整理
| ATM生体認証 | カードレス出金 | |
|---|---|---|
| 1日の上限 | 最大500万円 | 最大10万円 |
| ICキャッシュカード | 必要 | 不要 |
| 暗証番号 | 必要 | 不要(アプリ操作) |
| スマホの生体認証 | 必要 | アプリのログイン認証 |
| 時間制限 | 認証後15分以内 | 通常のアプリ操作 |
| 主な用途 | 高額の引き出し | 少額・カード忘れの緊急時 |
「アプリを使ってATMから引き出す」という点だけが共通で、中身はまったく別物です。「スマホだけで500万円」という理解は、この2つを混ぜてしまった誤解です。500万円を出すには、必ず物理的なICキャッシュカードをATMに挿す必要があります。
どちらを使うべきかの判断
日常的に必要なのはカードレス出金のほうです。カードを忘れた、少額だけ急いで出したい、というときに設定しておくと役立ちます。ATM生体認証は、100万円を超えるような高額を引き出す予定が具体的にあるときだけ、事前に準備すればよい機能です。
100万円・200万円・500万円をどう引き出すか
金額別に、生体認証と窓口のどちらが向いているかを整理します。
100万円:ATM生体認証で1回操作
100万円は、生体認証で枠を100万円以上に設定しておけば、郵便局の通常ATMで1回の操作(一万円札100枚)で引き出せます。平日の日中に窓口へ行く時間が取れない人にとっては、現実的な選択肢です。事前設定と15分ルールだけ押さえておけば問題ありません。
200万円:ATMなら2回操作、窓口も有力
200万円は、生体認証の枠を200万円以上にすれば可能ですが、通常ATMは1回100万円までなので「100万円」を2回連続で操作することになります。現金200万円をATM前で扱うことを考えると、1日の上限がなく係員が対応してくれる窓口のほうが落ち着いて手続きできます。
500万円:窓口+事前連絡が現実的
500万円は、生体認証の上限を500万円にすれば、通常ATMで「100万円」を5回繰り返して制度上は同日に引き出せます。ただしATMを長時間占有することになり、帯封のない100万円の束を5つその場で持ち歩く防犯リスクも大きい。この金額は窓口を使い、さらに事前に郵便局へ連絡して現金を用意してもらうのが現実的です。
手数料の差を計算してみた
同じ500万円を引き出すのに、ATMの選び方でコストがどれだけ変わるか計算してみました。
- 郵便局・ゆうちょ銀行の通常ATM:1回100万円 × 5回操作、手数料 0円
- 提携コンビニATM(1回20万円):500万円 ÷ 20万円 = 25回操作。手数料は平日日中で220円 × 25回 = 5,500円、夜間・休日で330円 × 25回 = 8,250円
コンビニの提携ATMで500万円を出そうとすると、操作25回に加えて最大8,250円の手数料がかかる計算です。100万円でも、コンビニ経由なら5回操作で最大1,650円。高額になるほど「通常ATMか窓口を使う」ことの意味が大きくなります。
高額出金では本人確認が求められる
生体認証でも窓口でも、高額の現金取引には共通のルールがあります。
200万円を超える取引と犯罪収益移転防止法
金融機関は「犯罪による収益の移転防止に関する法律(犯罪収益移転防止法)」にもとづき、200万円を超える大口の現金取引の際に「取引時確認」を行うことが義務づけられています。
窓口では、顔写真付きの本人確認書類の提示に加えて、「現金の利用目的」「職業」「資金の原資」「資産の状況」などを聞かれることがあります。これはテロ資金やマネーロンダリングを防ぐための国の要請にもとづく手続きで、特定の人が疑われているわけではありません。使いみちを説明できるようにしておけば、手続きはスムーズに進みます。本人確認書類の考え方は、マイナンバーカード関連の記事も参考になります。
窓口でも当日すぐに用意できないことがある
窓口には1日あたりの引き出し上限はなく、残高の範囲なら全額の払い戻しが可能です。ただし現金の「在庫」という壁があります。街の小規模な郵便局は、防犯上の理由から数百万円単位の現金を常に置いてはいません。そのため、200万円や500万円をその日のうちに窓口で受け取ろうとしても、「今日は用意できません」と断られることがあります。
確実なのは、利用予定の郵便局へ事前に電話し、希望額と来店日時を伝えて現金を取り寄せてもらうことです。私が調べたかぎり、この「取り置き」の依頼は珍しい対応ではなく、高額を扱うときの標準的な段取りとして案内されています。
代理人が引き出す場合はさらに厳格
家族などが代理人として100万円を上回る払い戻しを受けようとするときは、代理人自身の顔写真付き確認書類と委任状だけでは足りず、口座を持っている本人を確認できる書類の原本まで用意する必要があります。「近くまで行くならおろしてきて」といった軽い頼み方では通らない、と考えておくのが無難です。
補償の条件と「重大な過失」
偽造・盗難カードによる不正な引き出しは、預金者保護法にもとづき原則として補償されます。ただし利用者に「重大な過失」があると認定されると補償されません。暗証番号をカード裏面に書いていた、生年月日など推測されやすい番号を変更勧告を無視して使い続けていた、他人にカードと暗証番号を預けた、といったケースが該当します。限度額を高く保つほど、万一のときの被害額も大きくなる点は意識しておきたいところです。
よくある質問
Q. ATM生体認証はスマホだけで引き出せるの?
いいえ。スマホの生体認証に加えて、ICキャッシュカードと暗証番号の両方が必要です。スマホだけで引き出せるのは別サービスの「カードレス出金」で、上限は1日10万円までです。
Q. なぜ暗証番号だけだと50万円までなのか?
暗証番号は「覚えているもの」という1つの要素にすぎず、盗み見や推測のリスクがあります。2026年8月の改定で、記憶情報だけに依存する取引は高額には不十分と判断され、上限が50万円に下げられました。
Q. 生体認証を使えば誰でも500万円に設定できる?
設定できる上限は0〜500万円の範囲で、初期設定額は利用状況や申請により個別に異なります。500万円まで使うには、自分で通帳アプリからその額まで引き上げる設定が必要です。
Q. 認証してから何分以内に操作すればいい?
15分以内です。通帳アプリで取引開始をタップし認証を済ませてから、ATMでの操作を終えるまでが15分の制限時間です。混雑した列に並ぶ前に認証すると、タイムアウトする可能性があります。
Q. 磁気ストライプのカードでも生体認証は使える?
使えません。ATM生体認証はICチップ搭載のICキャッシュカードが前提です。カードにICチップの端子があるか確認してください。
Q. カード内蔵の生体認証(手のひら静脈)はもう使えない?
2023年5月14日で終了しています。現在の「ATM生体認証」は、スマホのアプリで認証する別方式に置き換わっています。
Q. 生体認証と窓口はどちらが高額向き?
100万円ならATM生体認証でも1回操作で対応できます。200万円以上は、ATMだと複数回操作になるうえ現金の持ち運びリスクもあるため、窓口のほうが現実的です。
Q. 500万円をATM生体認証で引き出すと何回操作する?
郵便局の通常ATMは1回100万円までなので、5回連続で操作することになります。ATMの占有時間や防犯面から、この金額は窓口の利用が推奨されます。
Q. 限度額を下げたあとで生体認証の枠は使える?
暗証番号だけの取引は50万円以下に固定されますが、ATM生体認証を併用した取引の枠は別に設定でき、最大500万円まで利用できます。
Q. 高額を引き出すと使いみちを聞かれるのはなぜ?
現金で200万円を上回るやり取りをする際は、犯罪収益移転防止法という法律により、金融機関がお金の使い道・原資・利用者の職業などを聞き取ることになっています。特定の誰かを疑う手続きではなく、窓口を訪れるすべての人に共通するものです。
賢く・美しく・暮らしを整えるアイテムたち
ビサイユのトートバッグ
現金やカードを持ち歩く機会が多い方へ。ビサイユのトートバッグはスキミング防止ポケットとRFID対策を備え、超軽量で撥水加工。防犯と実用性を両立した一つです。


軽量ショルダーBCS-140
窓口や役所をまわる日に。撥水加工・スキミング防止・RFID対応で多収納の軽量ショルダーBCS-140は、貴重品を守りながら身軽に動きたい方に向いています。

参考・出典
- ゆうちょ銀行「1日あたりのATMでの引き出し上限額の変更について」
https://www.jp-bank.japanpost.jp/ - ゆうちょ銀行「『ゆうちょ通帳アプリ』による『ATM生体認証』のサービス開始」
https://www.jp-bank.japanpost.jp/ - ゆうちょ銀行「ATMご利用時間・料金」
https://www.jp-bank.japanpost.jp/ - ゆうちょ銀行 よくあるご質問「いくらまで引き出しまたは送金することができますか」
https://faq.jp-bank.japanpost.jp/ - ゆうちょ銀行「ファミリーマートでゆうちょATMが使えます!」
https://www.jp-bank.japanpost.jp/ - ゆうちょ銀行「取引時確認等に関するお願い」
https://www.jp-bank.japanpost.jp/ - 全国銀行協会「犯罪収益移転防止法に関するよくある質問・回答」
https://www.zenginkyo.or.jp/ - Impress Watch「ゆうちょ銀、ATM引き出し上限を引き下げ 200万→50万」
https://www.watch.impress.co.jp/
※本記事の情報は執筆時点のものです。制度・手数料・限度額は予告なく変更されることがあります。個別の手続きや最新の取扱いはゆうちょ銀行の公式サイト・窓口でご確認ください。